Teil 2 der Serie "Komplexe Arbitrageketten zwischen Futures und Spot"
Im vorherigen Teil haben wir besprochen, wie Graphalgorithmen komplexe Pfade für Asset-Swaps finden. Doch der Kryptomarkt bietet noch eine weitere Dimension des Gewinns—den Preisunterschied desselben Assets auf unterschiedlichen Markttypen: Spot und Futures.
Dies ist die Welt der Delta-neutralen Strategien, bei denen der Gewinn des Traders nicht davon abhängt, ob der Markt steigt oder fällt.
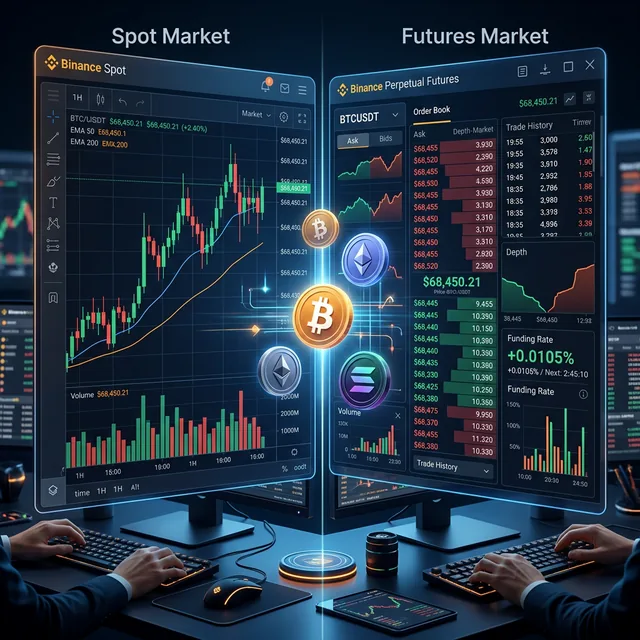
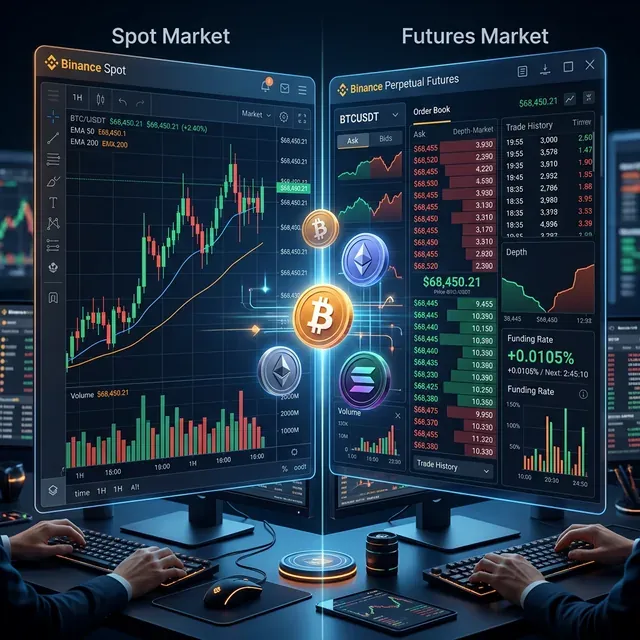 Eine Visualisierung, die die Brücke zwischen Spot-Märkten und Derivaten zeigt. Auf der einen Seite Spot-Candles, auf der anderen Futures-Orderbücher und Funding Rates.
1. Das Kernkonzept: Basis und Konvergenz
Im Kern beruht die Futures-Spot-Arbitrage auf der Basis—der Differenz zwischen dem Futures-Preis () und dem Spot-Preis ():
Am Verfallsdatum eines Futures-Kontrakts MUSS der Futures-Preis dem Spot-Preis entsprechen (). Dies wird Konvergenz genannt.
1.1 Cash-and-Carry
Die klassischste Strategie:
- Spot kaufen: Kaufe 1 BTC zu $50.000.
- Futures verkaufen: Verkaufe 1 BTC Dezember-Futures zu $52.000.
- Warten: Im Dezember lieferst du den BTC. Dein Gewinn beträgt exakt $2.000, unabhängig vom BTC-Preis.
In Rust verfolgen wir diese Spreads über Börsen hinweg, um die höchste annualisierte Rendite zu finden:
fn calculate_annualized_yield(basis: f64, spot_price: f64, days_to_expiry: f64) -> f64 {
    let yield_pct = basis / spot_price;
    (yield_pct / days_to_expiry) * 365.0 * 100.0
}
2. Perpetual Futures und Funding Rates
Das beliebteste Instrument im Krypto-Bereich ist der Perpetual Future (Perp), der nie verfällt. Um den Perp-Preis nahe am Spot-Preis zu halten, verwenden Börsen eine Funding Rate.
- Positives Funding: Longs zahlen an Shorts. Passiert normalerweise in einem Bullenmarkt.
- Negatives Funding: Shorts zahlen an Longs. Passiert in einem Bärenmarkt.
2.1 Funding-Arbitrage
Wenn die Funding Rate 0,01% alle 8 Stunden beträgt (etwa 11% APR), kannst du:
- Spot kaufen (1 BTC).
- Perp shorten (1 BTC).
- Funding einsammeln: Du erhältst dreimal täglich 0,01% des Positionswerts.
Dies ist praktisch risikofreies Einkommen, vorausgesetzt du kannst das Liquidationsrisiko deiner Short-Position managen.
3. DeFi-CeFi-Arbitrage: Die neue Grenze
Mit dem Aufstieg dezentraler Börsen (DEXs) wie dYdX oder Hyperliquid und Automated Market Makers (AMMs) wie Uniswap ist ein neuer Kettentyp entstanden.
3.1 Die Kette
- Diskrepanz erkennen: BTC Spot auf Binance liegt bei 50.500 mit einer enormen Funding Rate.
- Ausführen: Kaufen auf Binance (CeFi), Shorten auf DEX (DeFi).
- Optimieren: Nutze eine "Bridge", um bei Bedarf Sicherheiten zu bewegen, oder halte Guthaben auf beiden Seiten.
3.2 Cross-Chain-Komplexität
DeFi-CeFi-Arbitrage fügt unserem bisherigen Graphmodell "Gas-Gebühren" und "L1/L2-Latenz" hinzu. Dein Rust-Bot muss nun gleichzeitig mit Ethereum/Solana-RPC-Knoten und der Binance-API kommunizieren.
async fn monitor_funding(dex_client: &DexClient, cefi_client: &CefiClient) {
    let dex_funding = dex_client.get_funding_rate("BTC-USD").await;
    let cefi_funding = cefi_client.get_funding_rate("BTC-USDT").await;

    let spread = dex_funding - cefi_funding;
    if spread > THRESHOLD {
        execute_trade().await;
    }
}
4. Ausführungsrisiko: Leg-Risiko und Liquidation
Auch wenn die Strategie "Delta-neutral" ist (kein Marktrichtungsrisiko), ist sie nicht "risikofrei".
- Leg-Risiko: Du kaufst den Spot, aber bis du versuchst, den Future zu shorten, hat sich der Preis bewegt, und der Spread ist verschwunden.
- Liquidationsrisiko: Wenn sich der Preis verdoppelt, könnte deine Short-Position liquidiert werden, wenn du nicht genug Sicherheiten hast—selbst wenn deine Spot-Position im Gewinn ist.
- Börsenrisiko: Was, wenn die Börse ausfällt oder gehackt wird?
5. Fazit
Futures-Spot-Arbitrage ist die "institutionelle" Seite von Krypto. Sie erfordert mehr Kapital und besseres Risikomanagement als einfache Asset-Swaps, skaliert aber deutlich besser.
Im nächsten Teil tauchen wir in Vine Copulas ein, ein mathematisches Werkzeug zur Modellierung der komplexen Abhängigkeiten zwischen Dutzenden verschiedener Assets und ihrer Derivate gleichzeitig.
Möchtest du deinen Carry maximieren? Entdecke unsere Delta Neutral Strategy Engine auf GitHub.