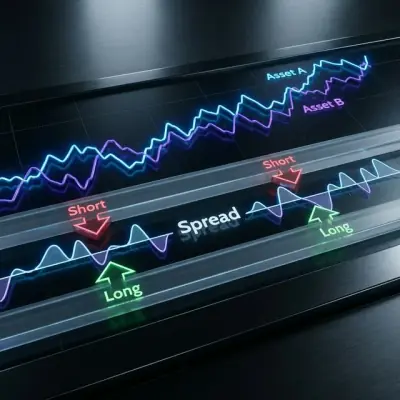
Statistical Arbitrage & Pairs Trading
Trade the spread between correlated assets - from the distance approach to cointegration and Kalman filters, then dynamically combining mean reversion with momentum.
Distance Approach im Pairs Trading: Implementierung und Analyse mit Rust
Eine umfassende Analyse grundlegender und fortgeschrittener Distance-Approach-Methoden im Pairs Trading, mit praktischen Implementierungen in Rust für Hochfrequenzhändler und algorithmische Entwickler.
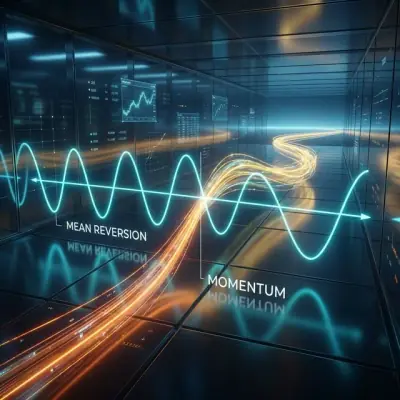
Dynamische Kombination von Mean-Reversion- und Momentum-Strategien im Statistical Arbitrage: Mathematische Grundlagen und praktische Umsetzung
Eine vertiefte Untersuchung, wie sich Mean-Reversion- und Momentum-Strategien im Statistical Arbitrage mittels PCA-basierter Signalzerlegung, Regime-Switching-Modellen und dynamischer Portfoliooptimierung integrieren lassen.
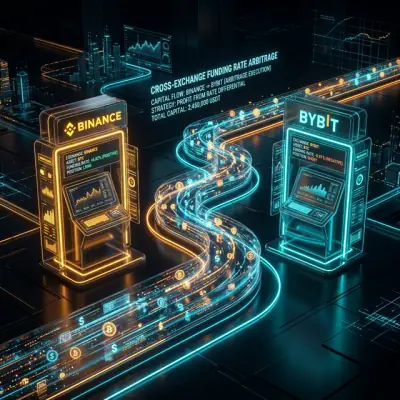
Funding-Rate-Arbitrage über Exchanges hinweg: Wie man von Ratenunterschieden profitiert
Wie Funding-Rate-Arbitrage zwischen Krypto-Exchanges funktioniert, warum sich die Raten auf Binance, Bybit, OKX und dYdX unterscheiden, und wie man ein Monitoring- und Ausführungssystem baut, um Profit aus diesen Diskrepanzen zu ziehen.