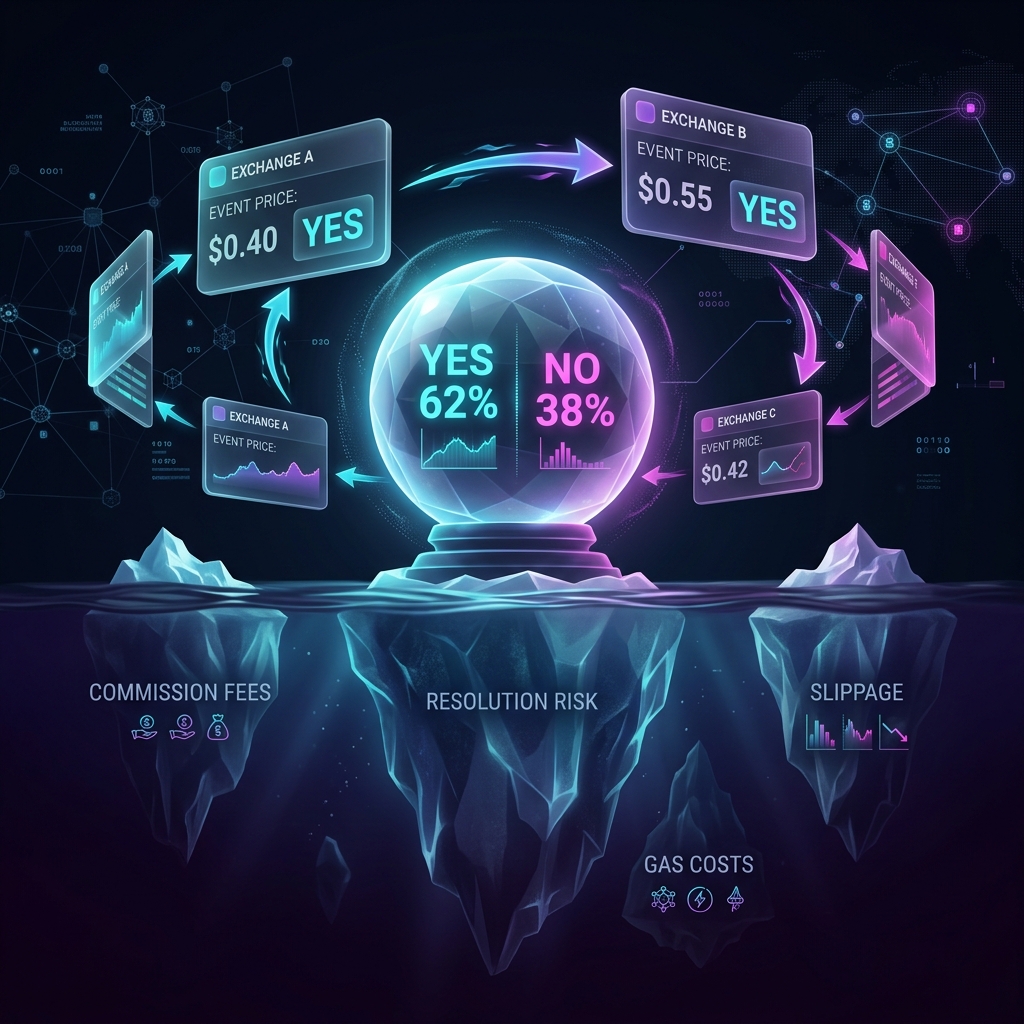

在一个平台以$0.40买入"是",在另一个以$0.55买入"否",收回$1.00——5%无风险利润。理论很美好,但实际中三层成本横在你和利润之间。
三层成本

1. 平台交易手续费
| 平台 | 吃单手续费 | 挂单手续费 | 备注 |
|---|---|---|---|
| Polymarket | 0–1.8% | 0% + 返佣 | 50/50事件时手续费最高 |
| Limitless | 0.03–3% | 0–1.5% | 概率越高费用越低 |
| Predict.fun | 1–2% | — | 常有零手续费活动 |
2. 网络Gas费
| 网络 | Gas/交易 | 原生代币 |
|---|---|---|
| Polygon | 几分之一美分 | MATIC |
| Base | $0.01–0.05 | ETH |
| BNB Chain | $0.03–0.10 | BNB |
3. 跨链桥

桥接费用:每次$1–5 + 百分比。时间:1–15分钟。
三大关键风险
- 滑点 — AMM在大单上自动恶化价格
- 结算风险 — 同一事件,不同平台可能使用不同数据源,两边同时亏损
- 时间差 — 无法跨链原子执行
盈利套利现实中需要**7–10%**以上的价差。
Premarket.me — 套利聚合器
Premarket.me是预测市场聚合器,通过统一API整合Polymarket、Limitless、Predict.fun等平台数据。关键端点/api/arbitrage返回已计算的套利对,包括利润率、APR和流动性深度。
开源Go套利机器人:suenot/premarket-arbitrage-bot
链接
- 🌐 Polymarket · Limitless · Predict.fun
- 🌐 Premarket.me: premarket.me · API文档
- 💻 套利机器人: suenot/premarket-arbitrage-bot
结论
机械套利本身不够。 真正的优势在于围绕每个具体赌注构建AI代理分析:实时新闻监控、社交信号追踪、大户链上活动分析和宏观事件关联。平台之间的价差是症状,原因是信息不对称。赢家是最先理解事件概率已经改变的人,而不是最快按下按钮的人。
预注资钱包、挂单和API自动化是基本功。真正的edge在市场数据之上的分析层。