Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
Signal Correlation: How Many Pairs to Monitor
Why 10 crypto pairs don't provide 10x diversification, how to calculate effective_N via correlation_factor, and how many pairs you really need to monitor for 80-90% orchestrator slot utilization.
एल्गोट्रेडिंग के लिए Polars बनाम Pandas: वास्तविक डेटा पर बेंचमार्क
एल्गोट्रेडिंग कार्यों पर Polars और Pandas की विस्तृत तुलना: फ़िल्टरिंग, एग्रीगेशन, रोलिंग सिग्नल गणना, I/O और मेमोरी उपभोग के बेंचमार्क। अधिकतम बैकटेस्ट प्रदर्शन के लिए हाइब्रिड Polars + Numba आर्किटेक्चर।
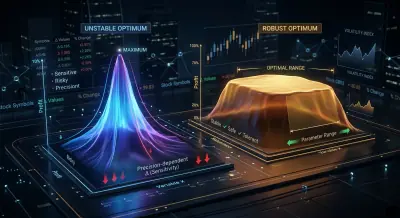
प्लेटो विश्लेषण: एक मजबूत ऑप्टिमम को ओवरफिटिंग से कैसे अलग करें
सबसे अच्छे स्ट्रैटेजी पैरामीटर खोजना काम का केवल आधा हिस्सा क्यों है। एक स्थिर प्लेटो को नाजुक पीक से दृश्य और मात्रात्मक रूप से कैसे अलग करें, और ऑप्टिमाइज़्ड स्ट्रैटेजी को प्रोडक्शन में लॉन्च करने से पहले Optuna कॉन्टूर प्लॉट्स एक अनिवार्य कदम क्यों हैं।
समन्वय अवरोहण बनाम बायेसियन अनुकूलन: बेहतर पैरामीटर कौन खोजता है
12+ पैरामीटरों के लिए संपूर्ण खोज असंभव क्यों है, समन्वय अवरोहण इंटरैक्शन को कैसे चूक जाता है, और TPE सैंपलर के साथ Optuna 500 इटरेशन में वह कैसे खोज लेता है जो OAT 96 में नहीं खोज पाता। व्यावहारिक कोड उदाहरण, सैंपलर तुलना, और मल्टी-ऑब्जेक्टिव अनुकूलन।
मल्टी-सिंबल वैलिडेशन: अपनी स्ट्रैटेजी को सभी पेयर्स पर टेस्ट करें
ETHUSDT पर ऑप्टिमाइज़ की गई स्ट्रैटेजी ऑल्टकॉइन्स पर क्यों फेल हो सकती है। पेयर ग्रुप्स (ब्लू चिप्स, लार्ज कैप्स, शिटकॉइन्स) पर सही तरीके से टेस्ट कैसे करें और किस क्रॉस-सिंबल रोबस्टनेस स्कोर को पर्याप्त माना जाए।
फंडिंग रेट्स आपके लीवरेज को खत्म कर देती हैं: PnL×50x एक कल्पना क्यों है
Binance/Bybit पर फंडिंग रेट्स कैसे शानदार हाई-लीवरेज बैकटेस्ट नतीजों को गारंटीशुदा नुकसान में बदल देती हैं। फॉर्मूले, असली रणनीतियों की पुनर्गणना, और वह अधिकतम लीवरेज जिस पर फंडिंग मुनाफे को नहीं खाती।
कैस्केड रणनीतियाँ: फॉलबैक फिलिंग के साथ प्राथमिकता निष्पादन
'बैकटेस्ट्स विदाउट इल्यूजन्स' सीरीज़ का समापन। N रणनीतियों x M पेयर्स से एक ऑर्केस्ट्रेटर कैसे बनाएं, प्राथमिकता और फॉलबैक निष्पादन के साथ कैस्केड मोड कैसे लागू करें, dual_size कैसे चुनें, और स्ट्रैटेजी पोर्टफोलियो को केवल PnL जोड़कर बैकटेस्ट क्यों नहीं किया जा सकता।
बैकटेस्ट-लाइव समानता: आपका बॉट बैकटेस्ट से अलग तरीके से ट्रेड क्यों करता है
बैकटेस्टिंग और लाइव ट्रेडिंग के बीच के अंतरों का पूर्ण वर्गीकरण: स्लिपेज और आंशिक फिल से लेकर कोडबेस डीसिंक्रोनाइज़ेशन तक। समानता प्राप्त करने के लिए आर्किटेक्चरल पैटर्न, एक साझा कोर मॉड्यूल के Python उदाहरण, और प्रोडक्शन मॉनिटरिंग के लिए एक चेकलिस्ट।
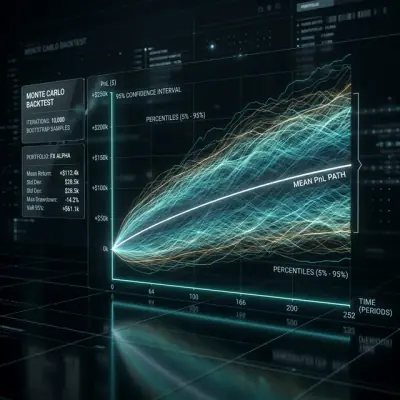
मॉन्टे कार्लो बूटस्ट्रैप: सिर्फ 10 लाइनों के कोड में बैकटेस्ट के लिए कॉन्फिडेंस इंटरवल कैसे पाएं
बैकटेस्ट से मिला एक-अंक अनुमान (single-point estimate) एक खतरनाक भ्रम क्यों है। कैसे मॉन्टे कार्लो बूटस्ट्रैप महज 2 सेकंड की गणना में PnL और MaxDD के लिए 95% कॉन्फिडेंस इंटरवल देता है, और यह किसी स्ट्रैटेजी को प्रोडक्शन में लॉन्च करने से पहले एक अनिवार्य कदम क्यों है।
एक्सचेंजों के बीच फंडिंग रेट आर्बिट्राज: दरों के अंतर से मुनाफा कैसे कमाएं
क्रिप्टो एक्सचेंजों के बीच फंडिंग रेट आर्बिट्राज कैसे काम करता है, Binance, Bybit, OKX और dYdX पर दरें अलग-अलग क्यों होती हैं, और इन विसंगतियों से मुनाफा निकालने के लिए मॉनिटरिंग व एक्जीक्यूशन सिस्टम कैसे बनाएं।
QuestDB for Algorithmic Trading: SQL Extensions That Change the Game
Deep dive into QuestDB's time-series SQL extensions: SAMPLE BY, ASOF JOIN, HORIZON JOIN, WINDOW JOIN, LATEST ON, and real-world trading query patterns.
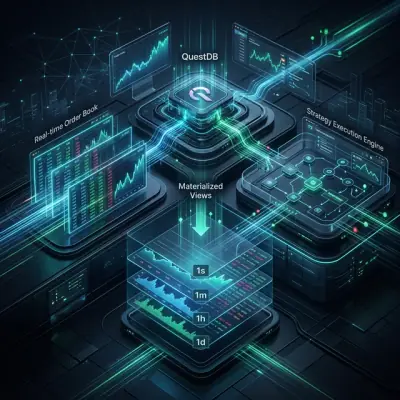
QuestDB for Algorithmic Trading: From Order Books to Production Architecture
Materialized views, 2D array order book analytics, and reference architecture for a QuestDB-powered algorithmic trading platform.