Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
Signal Correlation: How Many Pairs to Monitor
Why 10 crypto pairs don't provide 10x diversification, how to calculate effective_N via correlation_factor, and how many pairs you really need to monitor for 80-90% orchestrator slot utilization.
Polars vs Pandas for Algotrading: Benchmarks on Real Data
Detailed comparison of Polars and Pandas on algotrading tasks: benchmarks for filtering, aggregation, rolling signal computations, I/O, and memory consumption. Hybrid Polars + Numba architecture for maximum backtest performance.
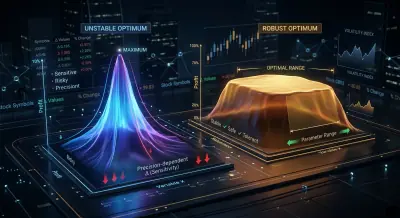
Плато анализі: тұрақты оптимумды overfitting-тен қалай ажыратуға болады
Стратегияның ең жақсы параметрлерін табу неге жұмыстың тек жартысы ғана. Тұрақты плато мен нәзік шыңды визуалды әрі сандық түрде қалай ажырату керек, және оңтайландырылған стратегияны production-ға жіберер алдында Optuna contour plot-тары неге міндетті қадам.
Координаталық түсу мен Байес оңтайландыруы: қайсысы жақсы параметрлерді табады
12+ параметр үшін толық іздеу неге мүмкін емес, координаталық түсу өзара әрекеттесулерді қалай жіберіп алады, және TPE сэмплерімен Optuna 500 итерацияда OAT 96-да таба алмайтын нәрсені қалай табады. Практикалық код мысалдары, сэмплерлерді салыстыру және көп мақсатты оңтайландыру.
Мульти-символды валидация: стратегияңды барлық жұптарда тексер
ETHUSDT-та оңтайландырылған стратегия неге альткоиндерде сәтсіздікке ұшырауы мүмкін. Жұп топтары (blue chips, large caps, shitcoins) бойынша дұрыс тестілеу тәсілі және жеткілікті деп саналатын cross-symbol тұрақтылық көрсеткіші.
Фандинг ставкалары левереджіңізді өлтіреді: PnL×50x неге ойдан шығарылған
Binance/Bybit биржаларындағы фандинг ставкалары жоғары левереджді бэктест нәтижелерін қалай кепілдендірілген шығынға айналдырады. Формулалар, нақты стратегияларды қайта есептеу және фандинг пайданы жемейтін максималды левередж.
Каскадты стратегиялар: Резервпен толтыру арқылы басымдықты орындау
«Иллюзиясыз бэктесттер» сериясының финалы. N стратегия x M жұп негізінде оркестраторды қалай құру керек, басымдық пен резервті орындауы бар каскадты режимді іске асыру, dual_size таңдау және неге стратегиялар портфелін PnL қосу арқылы бэктестілеуге болмайтыны туралы.
Бэктест-лайв паритеті: боттың бэктестен неге басқаша сауда жасайды
Бэктестинг пен нақты сауда арасындағы алшақтықтардың толық таксономиясы: слиппедж бен ішінара орындаудан бастап кодтық база десинхронизациясына дейін. Паритетке жету үшін архитектуралық үлгілер, ортақ core модулінің Python мысалдары және өндірістік мониторинг үшін чеклист.
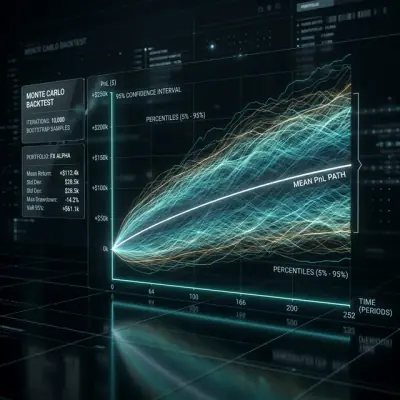
Монте-Карло бутстрэп: бэктест үшін сенімділік интервалдарын небәрі 10 жол кодпен қалай алуға болады
Бэктесттен алынған бір нүктелік бағалау неге қауіпті елес болып табылады. Монте-Карло бутстрэп есептеудің небәрі 2 секундында PnL мен MaxDD үшін 95% сенімділік интервалын қалай береді және бұл стратегияны өндіріске шығарар алдында неге міндетті қадам екені.
Биржалар арасындағы фандинг ставкасы арбитражы: ставка айырмашылығынан қалай пайда табуға болады
Крипто биржалар арасында фандинг ставкасы арбитражы қалай жұмыс істейді, Binance, Bybit, OKX және dYdX биржаларында ставкалар неге әр түрлі, және осы алшақтықтардан пайда алу үшін мониторинг пен орындау жүйесін қалай құру керек.
QuestDB for Algorithmic Trading: SQL Extensions That Change the Game
Deep dive into QuestDB's time-series SQL extensions: SAMPLE BY, ASOF JOIN, HORIZON JOIN, WINDOW JOIN, LATEST ON, and real-world trading query patterns.
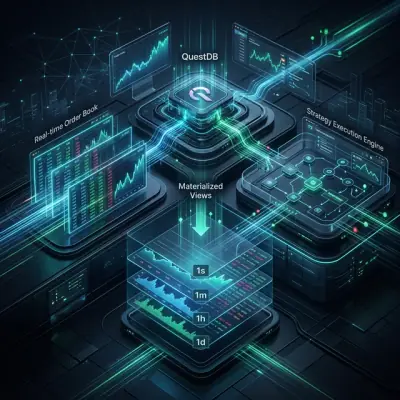
QuestDB for Algorithmic Trading: From Order Books to Production Architecture
Materialized views, 2D array order book analytics, and reference architecture for a QuestDB-powered algorithmic trading platform.