Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
ارتباط الإشارات: كم عدد الأزواج التي يجب مراقبتها
لماذا لا توفر 10 أزواج عملات مشفرة تنويعاً بمقدار 10 أضعاف، وكيفية حساب effective_N عبر correlation_factor، وكم عدد الأزواج التي تحتاج فعلاً لمراقبتها لتحقيق استخدام 80-90% من فتحات المنسق.
Polars مقابل Pandas للتداول الخوارزمي: معايير أداء على بيانات حقيقية
مقارنة تفصيلية بين Polars وPandas في مهام التداول الخوارزمي: معايير أداء للفلترة، التجميع، حسابات الإشارات المتحركة، الإدخال/الإخراج، واستهلاك الذاكرة. بنية هجينة Polars + Numba لأقصى أداء في الاختبار الخلفي.
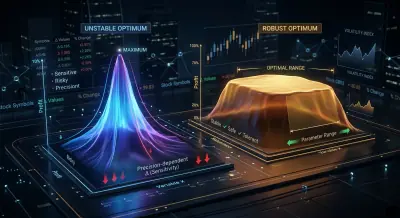
تحليل الهضبة: كيفية التمييز بين النقطة المثلى المتينة والإفراط في التخصيص
لماذا إيجاد أفضل معلمات الاستراتيجية هو نصف العمل فقط. كيفية التمييز بصرياً وكمياً بين هضبة مستقرة وقمة هشة، ولماذا تعد مخططات Optuna الكنتورية خطوة إلزامية قبل إطلاق استراتيجية محسّنة في الإنتاج.
النزول الإحداثي مقابل التحسين البايزي: أيهما يجد معاملات أفضل
لماذا البحث الشامل مستحيل مع 12+ معامل، وكيف يفوّت النزول الإحداثي التفاعلات، وكيف يجد Optuna مع عيّنة TPE في 500 تكرار ما لا يستطيع OAT إيجاده في 96. أمثلة عملية بالكود، مقارنة العيّنات، والتحسين متعدد الأهداف.
التحقق متعدد الرموز: اختبر استراتيجيتك على جميع الأزواج
لماذا قد تفشل استراتيجية مُحسَّنة على ETHUSDT في العملات البديلة. كيفية الاختبار الصحيح عبر مجموعات الأزواج (الرقائق الزرقاء، القيمة السوقية الكبيرة، العملات الضعيفة) وما هي درجة المتانة عبر الرموز الكافية.
معدلات التمويل تقتل الرافعة المالية: لماذا PnL×50 مرة هو وهم
كيف تحول معدلات التمويل على Binance/Bybit نتائج الاختبار الخلفي الجميلة ذات الرافعة المالية العالية إلى خسائر مضمونة. الصيغ، إعادة حساب الاستراتيجيات الحقيقية، والحد الأقصى للرافعة المالية التي لا يأكل فيها التمويل الأرباح.
استراتيجيات التتابع: التنفيذ ذو الأولوية مع التعبئة الاحتياطية
الحلقة الأخيرة من سلسلة 'اختبارات رجعية بلا أوهام'. كيفية بناء منسق من N استراتيجية × M زوج، وتنفيذ وضع التتابع مع الأولوية والتعبئة الاحتياطية، واختيار dual_size، ولماذا لا يمكن اختبار محافظ الاستراتيجيات رجعياً بجمع PnL.
تطابق الاختبار الخلفي والتداول الحي: لماذا يتداول الروبوت الخاص بك بشكل مختلف عن الاختبار الخلفي
تصنيف شامل للتباينات بين الاختبار الخلفي والتداول الحي: من الانزلاق السعري والتنفيذ الجزئي إلى عدم تزامن قاعدة الكود. أنماط معمارية لتحقيق التطابق، أمثلة Python لوحدة النواة المشتركة، وقائمة مراجعة للمراقبة في بيئة الإنتاج.
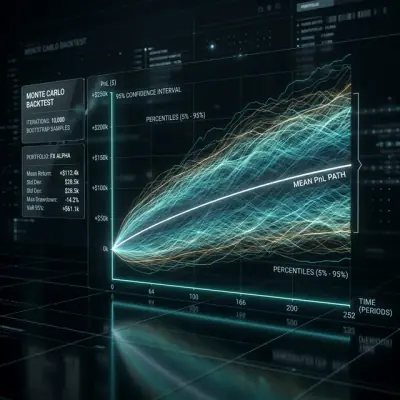
مونت كارلو بوتستراب: كيف تحصل على فترات الثقة لاختبار رجعي في 10 أسطر من الكود
لماذا التقدير النقطي الوحيد من الاختبار الرجعي هو وهم خطير. كيف يمنحك مونت كارلو بوتستراب في ثانيتين من الحساب فترة ثقة 95% لـ PnL و MaxDD، ولماذا هذه خطوة إلزامية قبل إطلاق استراتيجية في الإنتاج.
المراجحة على معدلات التمويل بين البورصات: كيفية الربح من فروقات الأسعار
كيف تعمل المراجحة على معدلات التمويل بين بورصات العملات المشفرة، ولماذا تختلف المعدلات على Binance وBybit وOKX وdYdX، وكيفية بناء نظام مراقبة وتنفيذ لاستخراج الأرباح من هذه التباينات.
QuestDB للتداول الخوارزمي: ملحقات SQL التي تُغيّر قواعد اللعبة
تعمق في ملحقات SQL للسلاسل الزمنية في QuestDB: SAMPLE BY وASOF JOIN وHORIZON JOIN وWINDOW JOIN وLATEST ON وأنماط استعلام التداول الحقيقية.
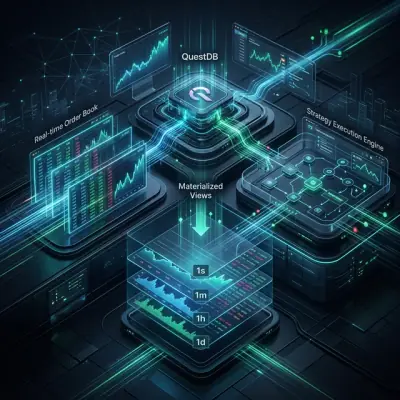
QuestDB للتداول الخوارزمي: من دفتر الأوامر إلى بنية الإنتاج
العروض المادية المحسوبة مسبقاً، تحليلات دفتر الأوامر بمصفوفات ثنائية الأبعاد، والبنية المرجعية لمنصة تداول خوارزمي مدعومة بـ QuestDB.