ตอนที่ 5 ของซีรีส์ "เส้นทาง Arbitrage ซับซ้อนระหว่าง Futures และ Spot"
ลองนึกภาพแชมป์หมากรุกที่แทนที่จะมองกระดาน กลับมองเห็นตลาดแลกเปลี่ยนสิบแห่งพร้อมคู่ซื้อขายหลายร้อยคู่ และแทนที่หมาก 32 ตัว กลับเห็นคำสั่งซื้อขายนับพันรายการที่อัปเดตทุกมิลลิวินาที อัลกอริทึมแบบดั้งเดิมอย่าง Bellman-Ford ทำการสำรวจกราฟอย่างตรงไปตรงมา แต่กว่าจะพบวงจรที่ทำกำไรได้ หน้าต่างแห่งโอกาสก็ปิดลงแล้ว เราจำเป็นต้องใช้แนวทางอื่น—ไม่ใช่แค่อัลกอริทึม แต่เป็นแนวทางที่ เรียนรู้ได้
ในบทความนี้ เราจะสำรวจว่าวิธีการ ML สมัยใหม่แปลงตลาดหลายแห่งที่วุ่นวายให้กลายเป็นงานที่มีโครงสร้างได้อย่างไร โครงข่ายประสาทเชิงกราฟ (GNN), Transformers และ Reinforcement Learning (RL) agent กำลังนิยามใหม่ว่าอะไรเป็นไปได้ในโลกของ arbitrage
 ภูมิทัศน์ของแนวทาง ML สำหรับการตรวจจับและดำเนินการ arbitrage: จากโครงข่ายประสาทเชิงกราฟไปจนถึงอัลกอริทึมเชิงวิวัฒนาการ

1. Graph Neural Networks: เมื่อตลาดคือกราฟ
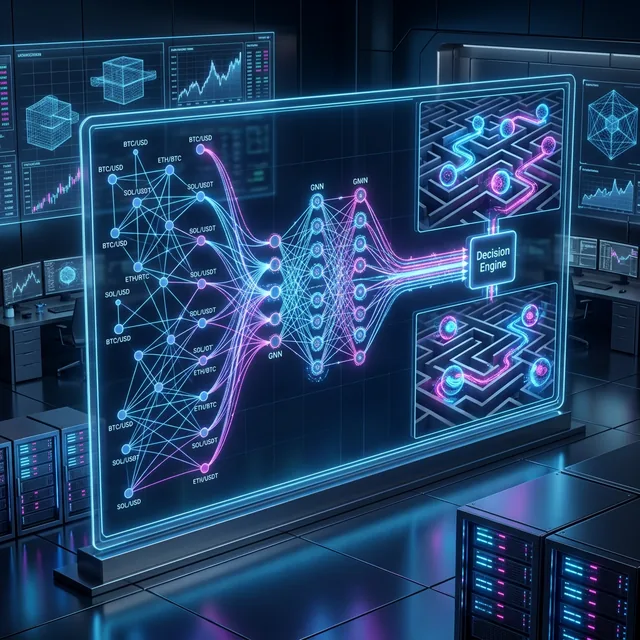
ตลาด crypto หลายแห่งคือกราฟโดยธรรมชาติ โหนด คือสินทรัพย์ (BTC, ETH, SOL) หรือคู่ "สินทรัพย์-ตลาด" ขอบ คือลิงก์การซื้อขายที่ถ่วงน้ำหนักด้วย spread, ปริมาณ, ค่าธรรมเนียม และเวลาแฝง
Bellman-Ford แบบดั้งเดิมแก้ปัญหาใน Graph Neural Networks (GNN) เรียนรู้ที่จะ จดจำรูปแบบ ที่นำหน้าโอกาส arbitrage คล้ายกับ "สัญชาตญาณ" ของคนขับแท็กซี่ว่าจราจรจะติดที่ไหน
1.1 GraphSAGE กับ Edge Fusion
การใช้ GraphSAGE ร่วมกับโมดูล edge fusion แบบกำหนดเอง นักวิจัยได้ผลลัพธ์:
- F1-score: 0.90—ค่าเฉลี่ยฮาร์มอนิกของ precision (0.89: ประมาณ 9 จาก 10 โอกาสที่ถูกตรวจพบเป็นของจริง) และ recall (0.92: โมเดลจับโอกาสจริงได้ 92%)
- Inference: 78 ms ต่อกราฟบน CPU—เพียงพอสำหรับการให้คะแนนเบื้องหลัง แต่ช้าเกินไปสำหรับเส้นทางวิกฤตของการส่งคำสั่ง (ดูหัวข้อ 5)
use burn::prelude::*;
use burn::nn::{Linear, LinearConfig, Relu};

#[derive(Module, Debug)]
pub struct EdgeFusionModule<B: Backend> {
    fc1: Linear<B>,
    fc2: Linear<B>,
    fc_out: Linear<B>,
    relu: Relu,
}
2. Transformers: Attention คือทุกสิ่งที่คุณต้องการ
ถ้า GNN ทำงานกับ โครงสร้าง ของตลาด Transformers ทำงานกับ กระแสข้อมูล Multi-head self-attention จับความสัมพันธ์ข้ามสินทรัพย์และตลาดแลกเปลี่ยน โดยไม่จำเป็นต้องกำหนดอย่างชัดเจนว่าใครมีอิทธิพลต่อใคร
2.1 Multi-Head Attention สำหรับ Multi-Exchange Fusion
น้ำหนักของกลไก attention แสดงให้เห็น ตลาดแลกเปลี่ยนใดให้ข้อมูลที่มีประโยชน์มากที่สุด ในการทำนายราคาบนตลาดเป้าหมาย การเพิ่มขึ้นของน้ำหนัก attention ระหว่างสองตลาดมักเป็นสัญญาณของโอกาส arbitrage ที่กำลังจะมาถึง

3. Reinforcement Learning: Agent ที่เรียนรู้การซื้อขาย
Reinforcement Learning (RL) เหมาะสมกับปัญหา arbitrage โดยธรรมชาติ สถานะคือสมุดคำสั่งซื้อขาย, ตำแหน่ง และยอดคงเหลือ การกระทำคือสิ่งที่จะซื้อขาย, ที่ไหน และในปริมาณเท่าใด รางวัลคือกำไรหรือขาดทุน
3.1 ผลตอบแทนรายปี 142%
ผลลัพธ์ที่น่าประทับใจที่สุดคือ Multi-Agent RL สำหรับ arbitrage เชิงแข่งขันบน DEX โดยการประสานงาน agent เฉพาะทาง (CEX-DEX, Cross-Chain และ Triangular) นักวิจัยได้ ผลตอบแทนรายปี 142% เทียบกับ 12% ของบอทที่ใช้กฎ
4. วิธีการแบบเบย์: ความไม่แน่นอนคือข้อได้เปรียบ
Bayesian Online Changepoint Detection (BOCPD) ตรวจจับการเปลี่ยนแปลงระบอบในแบบเรียลไทม์ เมื่อ "กฎ" ของตลาดเปลี่ยนแปลง โมเดลจะรับรู้และบอกให้กลยุทธ์หยุดชั่วคราวและปรับเทียบใหม่
/// ตัวตรวจจับการเปลี่ยนแปลงระบอบตาม BOCPD
pub struct BocpdDetector {
    lambda: f64,                         // P(changepoint) = 1/lambda
    run_length_probs: Vec<f64>,          // การกระจาย run length
}

5. สถาปัตยกรรมแบบรวม: นำทุกอย่างมาประกอบกัน
พลังที่แท้จริงมาจากการรวมกัน ไปป์ไลน์แบบรวมใน Rust มีลักษณะดังนี้:
- Feature Engineering: ฟีเจอร์สมุดคำสั่งซื้อขาย, spread, การติดตาม CUSUM/EWMA
- Detection: GNN และ Autoencoder ค้นหาความผิดปกติ
- Signal Fusion: Transformer รวมข้อมูลข้ามตลาดและข้อมูล spot-futures
- Execution: RL agent กำหนดขนาดและเวลาที่เหมาะสม
- Risk: การกำหนดขนาดแบบเบย์และขอบเขต Gaussian Process
งบประมาณ Latency รวม: ด้วย Rust และ ONNX Runtime สามารถบรรลุ latency ของเส้นทางวิกฤต (จากข้อมูลตลาดถึงคำสั่งซื้อขาย) < 5.5 ms ได้ GNN ที่ใช้ 78 ms ต่อกราฟไม่พอดีกับเส้นทางนี้ จึงทำงานแบบอะซิงโครนัส: ให้คะแนนสแนปช็อตของกราฟใหม่ในเบื้องหลัง และเส้นทางวิกฤตเพียงอ่านคะแนนที่แคชไว้
6. บทสรุป
ML ใน arbitrage ไม่ใช่ยาครอบจักรวาล แต่คือคลังอาวุธของเครื่องมือ GNN มองเห็นโครงสร้าง Transformers รวมข้อมูล RL ดำเนินการ และวิธีการแบบเบย์จัดการกับความไม่แน่นอน
ในส่วนสุดท้ายของซีรีส์นี้ เราจะดูรายละเอียด การใช้งาน Rust ของระบบดังกล่าว โดยเน้นที่ความแม่นยำระดับนาโนวินาทีและการดำเนินการแบบ multi-leg ที่เป็น atomic
กำลังฝึก agent ของคุณเอง? ดู Rust ML Trading Framework บน GitHub ของเรา