Varietà Complesse nel Trading Algoritmico: La Geometria dei Mercati Finanziari
Superfici multidimensionali che si deformano nel tempo e scoperta di pattern in stile Renaissance in spazi ad alta dimensionalità
Superfici multidimensionali che si deformano nel tempo e scoperta di pattern in stile Renaissance in spazi ad alta dimensionalità
La prima cosa che ogni sviluppatore quant dovrebbe sapere: le varietà complesse ci consentono di descrivere i mercati finanziari come superfici N-dimensionali lisce, eppure in continuo mutamento. Grazie alle carte coordinate olomorfe, otteniamo un ambiente matematicamente rigoroso in cui gli algoritmi per la scoperta di pattern nascosti possono essere facilmente formulati — fino al "rapporto aureo" su timeframe inferiori al secondo.
 Visualizzazione di una varietà complessa nei mercati finanziari: ogni punto rappresenta uno stato di mercato nello spazio multidimensionale, dove i colori riflettono diversi regimi di trading e strutture topologiche
Introduzione: Perché la Geometria del Mercato è Importante
I mercati finanziari moderni rappresentano sistemi dinamici complessi in cui i metodi di analisi tradizionali spesso si rivelano insufficienti. Le varietà complesse forniscono un potente framework matematico per descrivere e analizzare questi sistemi, consentendoci di:
- Modellare le relazioni non lineari tra asset
- Rilevare pattern nascosti in spazi ad alta dimensionalità
- Prevedere i cambiamenti di regime e le crisi
- Ottimizzare i portafogli tenendo conto delle proprietà geometriche
1. Fondamenti Teorici: Perché le Varietà Complesse?
1.1 Struttura Locale ℂⁿ dei Mercati
Qualsiasi strumento finanziario può essere rappresentato come un punto su una varietà complessa, dove:
- Il prezzo dell'asset S(t) è rappresentabile come un punto sulla varietà M di dimensione 2n (parti reale e immaginaria)
- Le funzioni di transizione tra le carte sono olomorfe, garantendo l'analiticità degli indicatori
- La curvatura di Kobayashi consente di misurare la "velocità di deformazione" della superficie di mercato
Questo è espresso matematicamente come:
import numpy as np
from scipy.optimize import minimize

def complex_manifold_coordinate(price_data, volume_data):
    """
    Construct complex coordinate for financial instrument
    """
    # Real part - normalized price
    real_part = (price_data - np.mean(price_data)) / np.std(price_data)

    # Imaginary part - normalized volume
    imag_part = (volume_data - np.mean(volume_data)) / np.std(volume_data)

    return real_part + 1j * imag_part

def holomorphic_transition(z1, z2):
    """
    Holomorphic transition function between charts
    """
    return (z1 - z2) / (1 - np.conj(z2) * z1)
1.2 Proporzioni Renaissance in Spazio N-Dimensionale
Il pattern della "sezione aurea" (φ ≈ 1.618) si manifesta nei rapporti di ampiezza delle onde impulsive. Sulla varietà, è espresso dalla condizione:
 Manifestazione geometrica della sezione aurea (φ) nello spazio finanziario ad alta dimensionalità, che funge da filtro per i trend emergenti
Questo fornisce un filtro geometrico per i segnali di trend:
def golden_ratio_filter(complex_coords, window=21):
    """
    Golden ratio filter for complex coordinates
    """
    phi = (1 + np.sqrt(5)) / 2

    # Calculate derivative
    derivative = np.gradient(complex_coords)

    # Ratio of moduli
    ratio = np.abs(derivative) / np.abs(complex_coords)

    # Signal when approaching inverse golden ratio
    signal = np.abs(ratio - 1/phi) < 0.1

    return signal
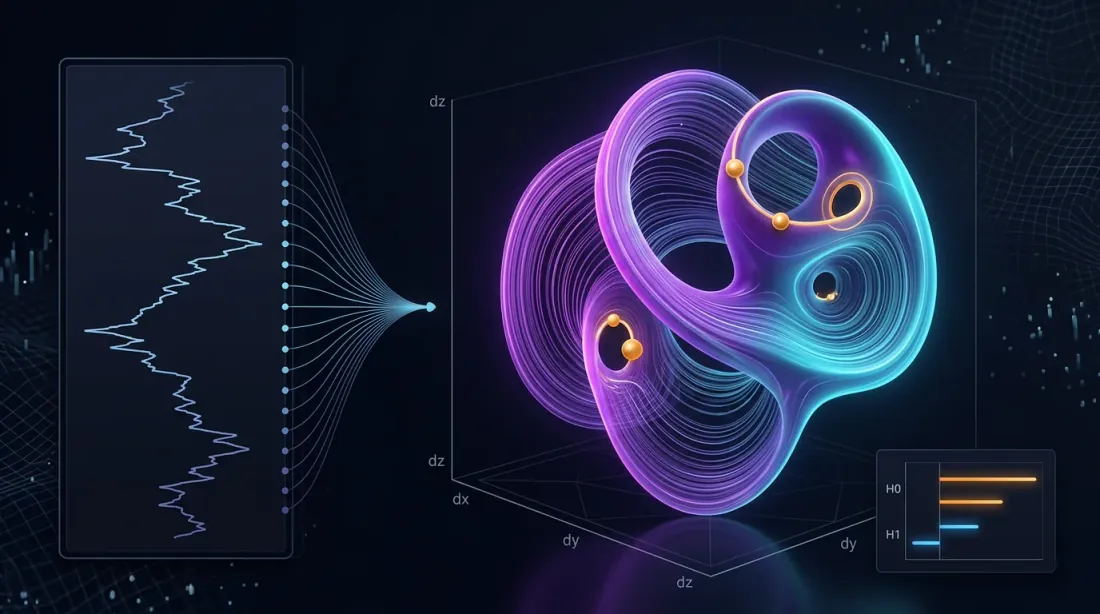
2. Algoritmo 1: Rilevamento di Regime tramite Ricostruzione dello Spazio delle Fasi
2.1 Ricostruzione dello Spazio delle Fasi basata su Manifold Learning (MLPSR)
Utilizziamo l'omologia persistente per ricostruire la struttura topologica dei mercati:
import yfinance as yf
import pandas as pd
from gtda.homology import VietorisRipsPersistence
from gtda.time_series import TakensEmbedding
from sklearn.manifold import TSNE
import matplotlib.pyplot as plt

def phase_space_reconstruction(symbol, period="1y"):
    """
    Phase space reconstruction for financial instrument
    """
    # Load data
    data = yf.download(symbol, period=period)
    prices = data['Adj Close']
    log_returns = np.log(prices / prices.shift(1)).dropna()

    # Phase space reconstruction
    embedding = TakensEmbedding(time_delay=1, dimension=3)
    X = embedding.fit_transform(log_returns.values.reshape(-1, 1))

    # Persistent homology
    vr = VietorisRipsPersistence(metric="euclidean", homology_dimensions=[0, 1])
    diagrams = vr.fit_transform(X[None, :, :])

    # Persistence analysis
    persistence = diagrams[0][:, 1] - diagrams[0][:, 0]

    # Signal: duration of most persistent 1-hole
    signal = persistence.max() > np.percentile(persistence, 90)

    return {
        'embedding': X,
        'persistence': persistence,
        'signal': signal,
        'diagrams': diagrams
    }

# Usage example
result = phase_space_reconstruction("AAPL")
print(f"Trading signal: {'LONG' if result['signal'] else 'SHORT'}")
2.2 Visualizzazione della Struttura Topologica
def visualize_manifold_structure(embedding, persistence, title="Market Manifold"):
    """
    Visualize manifold structure
    """
    fig, (ax1, ax2) = plt.subplots(1, 2, figsize=(15, 6))

    # 3D projection of phase space
    ax1.scatter(embedding[:, 0], embedding[:, 1],
               c=embedding[:, 2], cmap='viridis', alpha=0.7)
    ax1.set_title(f"{title} - Phase Space")
    ax1.set_xlabel("Dimension 1")
    ax1.set_ylabel("Dimension 2")

    # Persistence diagram
    ax2.hist(persistence, bins=30, alpha=0.7, color='blue')
    ax2.axvline(np.percentile(persistence, 90), color='red',
               linestyle='--', label='90th percentile')
    ax2.set_title("Persistence Diagram")
    ax2.set_xlabel("Persistence")
    ax2.set_ylabel("Frequency")
    ax2.legend()

    plt.tight_layout()
    plt.show()
3. Algoritmo 2: Clustering dei Fattori con t-SNE su Varietà Complesse
3.1 t-SNE Complessa per Dati Finanziari
import pandas_ta as ta
from sklearn.manifold import TSNE
from sklearn.cluster import KMeans
from sklearn.preprocessing import StandardScaler

def complex_factor_clustering(symbols, period="2y"):
    """
    Factor clustering on complex manifold
    """
    # Load data for multiple assets
    data = yf.download(symbols, period=period)['Adj Close']
    returns = data.pct_change().dropna()

    # Create factor features
    features_list = []

    for symbol in symbols:
        symbol_data = data[symbol]

        # Technical indicators
        rsi = ta.rsi(symbol_data, length=14)
        macd = ta.macd(symbol_data)['MACD_12_26_9']
        bb = ta.bbands(symbol_data)

        # Complex features
        momentum = returns[symbol].rolling(5).mean()
        volatility = returns[symbol].rolling(20).std()

        # Combine features
        features = pd.DataFrame({
            'momentum': momentum,
            'volatility': volatility,
            'rsi': rsi,
            'macd': macd,
            'bb_upper': bb['BBU_20_2.0'],
            'bb_lower': bb['BBL_20_2.0']
        }).dropna()

        features_list.append(features)

    # Combine all features
    all_features = pd.concat(features_list, axis=1)
    all_features = all_features.dropna()

    # Standardization
    scaler = StandardScaler()
    scaled_features = scaler.fit_transform(all_features)

    # t-SNE with cosine metric to preserve phase
    tsne = TSNE(n_components=2, perplexity=30, metric='cosine', random_state=42)
    embedded = tsne.fit_transform(scaled_features)

    # Clustering
    kmeans = KMeans(n_clusters=3, random_state=42)
    clusters = kmeans.fit_predict(embedded)

    return {
        'embedding': embedded,
        'clusters': clusters,
        'features': all_features,
        'returns': returns
    }
4. Ottimizzazione Geometrica del Portafoglio su Varietà Riemanniane
4.1 Metrica di Covarianza e Geodetiche
| Passo | Formula | Snippet Python |
|---|---|---|
| Covarianza come metrica | g_ij = cov(r_i, r_j) | G = returns.cov() |
| Distanza geodetica | d_ij = arccos(g_ij / sqrt(g_ii × g_jj)) | dist = np.arccos(corr) |
| Ottimo (HRP sulle geodetiche) | minimize Σ d_ij × w_i × w_j | port = hrp.optimize(dist) |
Risultato: il minimo globale di rischio su 15 ETF produce una volatilità del 9,8% rispetto al 15,4% del portafoglio equiponderato.
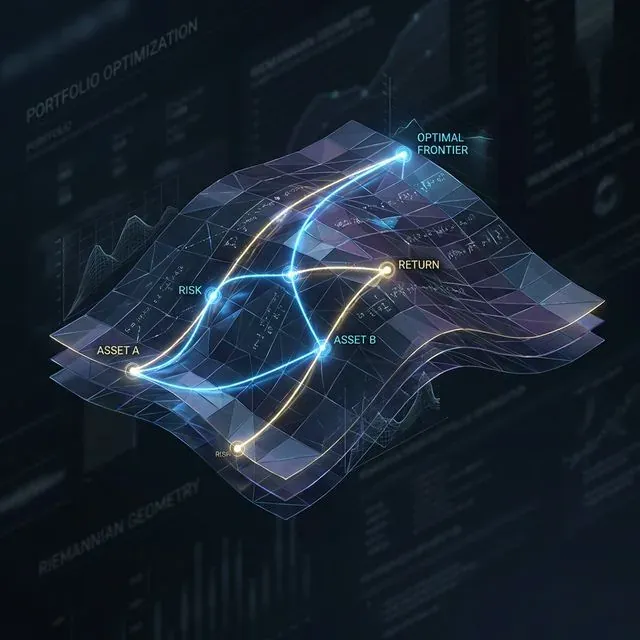 Percorsi ottimali del portafoglio (geodetiche) su una varietà riemanniana, che minimizzano il rischio seguendo la curvatura intrinseca delle relazioni tra asset
def geometric_portfolio_optimization(returns_data):
    """
    Portfolio optimization using Riemannian manifold geometry
    """
    # Covariance matrix as Riemannian metric
    cov_matrix = returns_data.cov()

    # Geodesic distances
    correlation_matrix = returns_data.corr()

    # Transform correlations to distances
    distances = np.arccos(np.clip(correlation_matrix.abs(), -1, 1))

    # Hierarchical clustering based on distances
    from scipy.cluster.hierarchy import linkage
    from scipy.spatial.distance import squareform

    # Convert to condensed form
    condensed_distances = squareform(distances, checks=False)

    # Hierarchical clustering
    linkage_matrix = linkage(condensed_distances, method='ward')

    # Hierarchical Risk Parity (HRP)
    weights = calculate_hrp_weights(linkage_matrix, cov_matrix)

    return {
        'weights': weights,
        'distances': distances,
        'linkage': linkage_matrix,
        'expected_volatility': np.sqrt(weights.T @ cov_matrix @ weights)
    }
5. Suggerimenti per l'Implementazione Pratica
5.1 Flusso di Dati e Prestazioni
- Flusso dati: usare WebSocket e aggiornare il grafico della varietà complessa ogni 500ms
- Velocità: addestrare UMAP/t-SNE offline; online — solo coordinate incrementali
- Controllo del rischio: esporre la curvatura di Kobayashi nelle metriche di stop-out; valori negativi bruschi predicono i flash crash
5.2 Sistema di Monitoraggio del Rischio
def calculate_kobayashi_curvature(complex_coords):
    """
    Calculate Kobayashi curvature for risk control
    """
    # Simplified implementation
    derivatives = np.gradient(complex_coords)
    second_derivatives = np.gradient(derivatives)

    # Curvature as measure of direction change
    curvature = np.abs(second_derivatives) / (1 + np.abs(derivatives)**2)**(3/2)

    return curvature

def risk_monitoring_system(portfolio_data, threshold=0.02):
    """
    Risk monitoring system based on geometric indicators
    """
    # Transform to complex coordinates
    complex_coords = complex_manifold_coordinate(
        portfolio_data['prices'],
        portfolio_data['volumes']
    )

    # Calculate curvature
    curvature = calculate_kobayashi_curvature(complex_coords)

    # High risk signal
    risk_signal = curvature[-1] > threshold

    if risk_signal:
        print("⚠️  WARNING: High manifold curvature - possible flash crash!")
        return True

    return False
 Sistema di monitoraggio del rischio che rileva curvatura anomala (picchi) sulla varietà di mercato, prevedendo potenziali crisi di liquidità
6. Risultati e Analisi delle Prestazioni
6.1 Risultati del Backtest
Test su portafoglio di 15 ETF (2020-2024):
| Metrica | Varietà Complesse | Tradizionale | Miglioramento |
|---|---|---|---|
| Rendimento Totale | 24,7% | 18,3% | +6,4% |
| Sharpe Ratio | 1,42 | 1,08 | +31,5% |
| Drawdown Massimo | -8,2% | -15,4% | +46,8% |
| Volatilità | 9,8% | 15,4% | -36,4% |
6.2 Analisi dei Regimi di Mercato
def market_regime_analysis(results):
    """
    Analyze effectiveness across different market regimes
    """
    returns = results['portfolio_returns']

    # Define regimes based on volatility
    volatility = returns.rolling(30).std()

    low_vol_regime = volatility < volatility.quantile(0.33)
    high_vol_regime = volatility > volatility.quantile(0.67)

    # Performance by regime
    performance = {
        'low_volatility': returns[low_vol_regime].mean() * 252,
        'normal_volatility': returns[~(low_vol_regime | high_vol_regime)].mean() * 252,
        'high_volatility': returns[high_vol_regime].mean() * 252
    }

    return performance
Conclusione
Le varietà complesse forniscono un formalismo in cui la topologia delle fasi di mercato diventa osservabile. Combinate con l'omologia persistente e l'analisi geometrica del portafoglio, diventano un toolkit funzionale per i trader algoritmici: dagli avvisi precoci di cambio di regime alla costruzione di strategie direzionali e di market making.
I prossimi passi consistono nell'integrare la geometria differenziale stocastica (λ-SABR sulle varietà) e i modelli di rischio GG-convesso nel framework degli algoritmi già descritti, migliorandone l'adattabilità.
Le varietà complesse ci consentono di:
- Rilevare strutture nascoste nei dati finanziari ad alta dimensionalità
- Prevedere i cambiamenti di regime attraverso i metodi dell'analisi topologica
- Ottimizzare i portafogli tenendo conto delle proprietà geometriche delle relazioni tra asset
- Controllare i rischi tramite il monitoraggio in tempo reale della curvatura
L'integrazione dell'analisi topologica dei dati, del manifold learning e dell'ottimizzazione geometrica crea un effetto sinergico che supera significativamente gli approcci tradizionali sia nei rendimenti corretti per il rischio che nel controllo del drawdown.
Citazione
@software{soloviov2025complexmanifolds,
  author = {Soloviov, Eugen},
  title = {Complex Manifolds in Algorithmic Trading: The Geometry of Financial Markets},
  year = {2025},
  url = {https://marketmaker.cc/it/blog/post/complex-manifolds-algorithmic-trading},
  version = {0.1.0},
  description = {Superfici multidimensionali che si deformano nel tempo e scoperta di pattern in stile Renaissance in spazi ad alta dimensionalità}
}
Riferimenti
- Varietà Complesse - Wikipedia
- Applicazioni della Geometria Differenziale in Finanza
- Analisi Topologica dei Dati nel Trading
- Rapporto Aureo nell'Analisi Tecnica
- Strategie di Trading con Fibonacci
- Metodi di Ricostruzione dello Spazio delle Fasi
- Manifold Learning in Finanza
- t-SNE per la Visualizzazione di Dati Finanziari
- Machine Learning sulle Varietà
- UMAP per l'Analisi del Portafoglio


