Statistical Arbitrage & Pairs Trading
Trade the spread between correlated assets - from the distance approach to cointegration and Kalman filters, then dynamically combining mean reversion with momentum.
Approccio della Distanza nel Pairs Trading: Implementazione e Analisi con Rust
Un'analisi completa delle metodologie di base e avanzate dell'Approccio della Distanza per il pairs trading, con implementazioni pratiche in Rust pensate per trader ad alta frequenza e sviluppatori algoritmici.
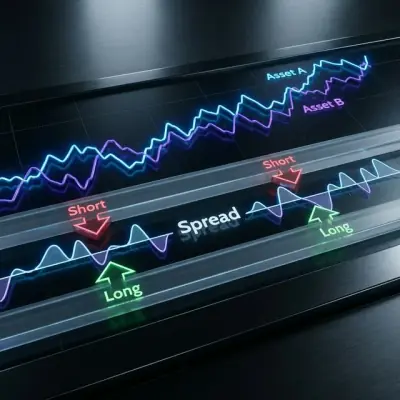
Arbitraggio Statistico e Pairs Trading nei Mercati Crypto: Dalla Cointegrazione al Filtro di Kalman
Una guida completa all'arbitraggio statistico per i mercati crypto. Cointegrazione, filtro di Kalman, strategie basis, arbitraggio cross-exchange. Con backtest e codice Python.
Correlazione dei Segnali: Quante Coppie Monitorare
Perché 10 coppie crypto non offrono una diversificazione 10x, come calcolare effective_N tramite correlation_factor, e quante coppie è davvero necessario monitorare per un utilizzo degli slot dell'orchestratore dell'80-90%.
Combinazione Dinamica di Strategie di Mean Reversion e Momentum nell'Arbitraggio Statistico: Fondamenti Matematici e Implementazione Pratica
Un'esplorazione avanzata di come integrare strategie di mean reversion e momentum nell'arbitraggio statistico utilizzando la decomposizione dei segnali basata su PCA, modelli a cambio di regime e ottimizzazione dinamica del portafoglio.
Arbitraggio del Funding Rate tra Exchange: Come Trarre Profitto dalle Differenze di Tasso
Come funziona l'arbitraggio del funding rate tra exchange crypto, perché i tassi differiscono su Binance, Bybit, OKX e dYdX, e come costruire un sistema di monitoraggio ed esecuzione per estrarre profitto da queste discrepanze.