Variedades complejas en el trading algorítmico: la geometría de los mercados financieros
Superficies multidimensionales que se deforman con el tiempo, y el descubrimiento de patrones al estilo renacentista en espacios de alta dimensión
Superficies multidimensionales que se deforman con el tiempo, y el descubrimiento de patrones al estilo renacentista en espacios de alta dimensión
Lo primero que todo desarrollador cuantitativo debería saber: las variedades complejas nos permiten describir los mercados financieros como superficies N-dimensionales suaves, pero en constante cambio. Mediante cartas de coordenadas holomorfas, obtenemos un entorno matemáticamente riguroso donde los algoritmos para descubrir patrones ocultos pueden formularse fácilmente, incluso la "proporción áurea" en marcos temporales de subsegundos.
 Visualización de una variedad compleja en los mercados financieros: cada punto representa un estado del mercado en el espacio multidimensional, donde los colores reflejan distintos regímenes de negociación y estructuras topológicas
Introducción: por qué importa la geometría del mercado
Los mercados financieros modernos representan sistemas dinámicos complejos donde los métodos de análisis tradicionales a menudo resultan insuficientes. Las variedades complejas proporcionan un potente marco matemático para describir y analizar estos sistemas, permitiéndonos:
- Modelar relaciones no lineales entre activos
- Detectar patrones ocultos en espacios de alta dimensión
- Predecir cambios de régimen y crisis
- Optimizar carteras considerando propiedades geométricas
1. Fundamentos teóricos: ¿por qué variedades complejas?
1.1 Estructura local ℂⁿ de los mercados
Cualquier instrumento financiero puede representarse como un punto en una variedad compleja, donde:
- El precio del activo S(t) es representable como un punto en la variedad M de dimensión 2n (partes real e imaginaria)
- Las funciones de transición entre cartas son holomorfas, garantizando la analiticidad de los indicadores
- La curvatura de Kobayashi permite medir la "velocidad de deformación" de la superficie del mercado
Esto se expresa matemáticamente como:
import numpy as np
from scipy.optimize import minimize

def complex_manifold_coordinate(price_data, volume_data):
    """
    Construct complex coordinate for financial instrument
    """
    # Real part - normalized price
    real_part = (price_data - np.mean(price_data)) / np.std(price_data)

    # Imaginary part - normalized volume
    imag_part = (volume_data - np.mean(volume_data)) / np.std(volume_data)

    return real_part + 1j * imag_part

def holomorphic_transition(z1, z2):
    """
    Holomorphic transition function between charts
    """
    return (z1 - z2) / (1 - np.conj(z2) * z1)
1.2 Proporciones renacentistas en espacios N-dimensionales
El patrón de la "proporción áurea" (φ ≈ 1.618) se manifiesta en las razones de amplitud de las ondas de impulso. En la variedad, se expresa mediante la condición:
 Manifestación geométrica de la proporción áurea (φ) en el espacio financiero de alta dimensión, actuando como filtro para tendencias emergentes
Esto proporciona un filtro geométrico para señales de tendencia:
def golden_ratio_filter(complex_coords, window=21):
    """
    Golden ratio filter for complex coordinates
    """
    phi = (1 + np.sqrt(5)) / 2

    # Calculate derivative
    derivative = np.gradient(complex_coords)

    # Ratio of moduli
    ratio = np.abs(derivative) / np.abs(complex_coords)

    # Signal when approaching inverse golden ratio
    signal = np.abs(ratio - 1/phi) < 0.1

    return signal
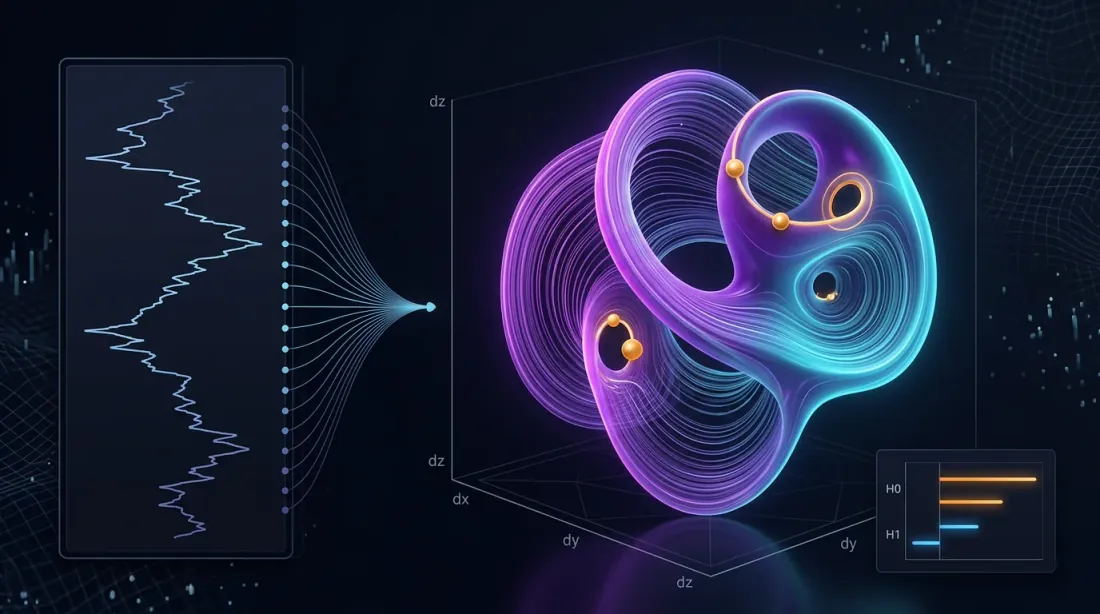
2. Algoritmo 1: detección de régimen mediante reconstrucción del espacio de fases
2.1 Reconstrucción del espacio de fases basada en Manifold Learning (MLPSR)
Utilizamos homología persistente para reconstruir la estructura topológica de los mercados:
import yfinance as yf
import pandas as pd
from gtda.homology import VietorisRipsPersistence
from gtda.time_series import TakensEmbedding
from sklearn.manifold import TSNE
import matplotlib.pyplot as plt

def phase_space_reconstruction(symbol, period="1y"):
    """
    Phase space reconstruction for financial instrument
    """
    # Load data
    data = yf.download(symbol, period=period)
    prices = data['Adj Close']
    log_returns = np.log(prices / prices.shift(1)).dropna()

    # Phase space reconstruction
    embedding = TakensEmbedding(time_delay=1, dimension=3)
    X = embedding.fit_transform(log_returns.values.reshape(-1, 1))

    # Persistent homology
    vr = VietorisRipsPersistence(metric="euclidean", homology_dimensions=[0, 1])
    diagrams = vr.fit_transform(X[None, :, :])

    # Persistence analysis
    persistence = diagrams[0][:, 1] - diagrams[0][:, 0]

    # Signal: duration of most persistent 1-hole
    signal = persistence.max() > np.percentile(persistence, 90)

    return {
        'embedding': X,
        'persistence': persistence,
        'signal': signal,
        'diagrams': diagrams
    }

# Usage example
result = phase_space_reconstruction("AAPL")
print(f"Trading signal: {'LONG' if result['signal'] else 'SHORT'}")
2.2 Visualización de la estructura topológica
def visualize_manifold_structure(embedding, persistence, title="Market Manifold"):
    """
    Visualize manifold structure
    """
    fig, (ax1, ax2) = plt.subplots(1, 2, figsize=(15, 6))

    # 3D projection of phase space
    ax1.scatter(embedding[:, 0], embedding[:, 1],
               c=embedding[:, 2], cmap='viridis', alpha=0.7)
    ax1.set_title(f"{title} - Phase Space")
    ax1.set_xlabel("Dimension 1")
    ax1.set_ylabel("Dimension 2")

    # Persistence diagram
    ax2.hist(persistence, bins=30, alpha=0.7, color='blue')
    ax2.axvline(np.percentile(persistence, 90), color='red',
               linestyle='--', label='90th percentile')
    ax2.set_title("Persistence Diagram")
    ax2.set_xlabel("Persistence")
    ax2.set_ylabel("Frequency")
    ax2.legend()

    plt.tight_layout()
    plt.show()
3. Algoritmo 2: agrupamiento de factores con t-SNE en variedades complejas
3.1 t-SNE complejo para datos financieros
import pandas_ta as ta
from sklearn.manifold import TSNE
from sklearn.cluster import KMeans
from sklearn.preprocessing import StandardScaler

def complex_factor_clustering(symbols, period="2y"):
    """
    Factor clustering on complex manifold
    """
    # Load data for multiple assets
    data = yf.download(symbols, period=period)['Adj Close']
    returns = data.pct_change().dropna()

    # Create factor features
    features_list = []

    for symbol in symbols:
        symbol_data = data[symbol]

        # Technical indicators
        rsi = ta.rsi(symbol_data, length=14)
        macd = ta.macd(symbol_data)['MACD_12_26_9']
        bb = ta.bbands(symbol_data)

        # Complex features
        momentum = returns[symbol].rolling(5).mean()
        volatility = returns[symbol].rolling(20).std()

        # Combine features
        features = pd.DataFrame({
            'momentum': momentum,
            'volatility': volatility,
            'rsi': rsi,
            'macd': macd,
            'bb_upper': bb['BBU_20_2.0'],
            'bb_lower': bb['BBL_20_2.0']
        }).dropna()

        features_list.append(features)

    # Combine all features
    all_features = pd.concat(features_list, axis=1)
    all_features = all_features.dropna()

    # Standardization
    scaler = StandardScaler()
    scaled_features = scaler.fit_transform(all_features)

    # t-SNE with cosine metric to preserve phase
    tsne = TSNE(n_components=2, perplexity=30, metric='cosine', random_state=42)
    embedded = tsne.fit_transform(scaled_features)

    # Clustering
    kmeans = KMeans(n_clusters=3, random_state=42)
    clusters = kmeans.fit_predict(embedded)

    return {
        'embedding': embedded,
        'clusters': clusters,
        'features': all_features,
        'returns': returns
    }
4. Optimización geométrica de carteras en variedades riemannianas
4.1 Métrica de covarianza y geodésicas
| Paso | Fórmula | Fragmento en Python |
|---|---|---|
| Covarianza como métrica | g_ij = cov(r_i, r_j) | G = returns.cov() |
| Distancia geodésica | d_ij = arccos(g_ij / sqrt(g_ii × g_jj)) | dist = np.arccos(corr) |
| Óptimo (HRP sobre geodésicas) | minimize Σ d_ij × w_i × w_j | port = hrp.optimize(dist) |
Resultado: el mínimo de riesgo global en una cartera de 15 ETFs arroja una volatilidad del 9.8% frente al 15.4% de una cartera equiponderada.
 Trayectorias óptimas de cartera (geodésicas) en una variedad riemanniana, minimizando el riesgo al seguir la curvatura intrínseca de las relaciones entre activos
def geometric_portfolio_optimization(returns_data):
    """
    Portfolio optimization using Riemannian manifold geometry
    """
    # Covariance matrix as Riemannian metric
    cov_matrix = returns_data.cov()

    # Geodesic distances
    correlation_matrix = returns_data.corr()

    # Transform correlations to distances
    distances = np.arccos(np.clip(correlation_matrix.abs(), -1, 1))

    # Hierarchical clustering based on distances
    from scipy.cluster.hierarchy import linkage
    from scipy.spatial.distance import squareform

    # Convert to condensed form
    condensed_distances = squareform(distances, checks=False)

    # Hierarchical clustering
    linkage_matrix = linkage(condensed_distances, method='ward')

    # Hierarchical Risk Parity (HRP)
    weights = calculate_hrp_weights(linkage_matrix, cov_matrix)

    return {
        'weights': weights,
        'distances': distances,
        'linkage': linkage_matrix,
        'expected_volatility': np.sqrt(weights.T @ cov_matrix @ weights)
    }
5. Consejos prácticos de implementación
5.1 Flujo de datos y rendimiento
- Flujo de datos: usar WebSocket y actualizar el grafo de la variedad compleja cada 500 ms
- Velocidad: entrenar UMAP/t-SNE offline; en línea, solo coordenadas incrementales
- Control de riesgo: enviar la curvatura de Kobayashi a las métricas de stop-out; valores negativos pronunciados predicen flash crashes
5.2 Sistema de monitoreo de riesgo
def calculate_kobayashi_curvature(complex_coords):
    """
    Calculate Kobayashi curvature for risk control
    """
    # Simplified implementation
    derivatives = np.gradient(complex_coords)
    second_derivatives = np.gradient(derivatives)

    # Curvature as measure of direction change
    curvature = np.abs(second_derivatives) / (1 + np.abs(derivatives)**2)**(3/2)

    return curvature

def risk_monitoring_system(portfolio_data, threshold=0.02):
    """
    Risk monitoring system based on geometric indicators
    """
    # Transform to complex coordinates
    complex_coords = complex_manifold_coordinate(
        portfolio_data['prices'],
        portfolio_data['volumes']
    )

    # Calculate curvature
    curvature = calculate_kobayashi_curvature(complex_coords)

    # High risk signal
    risk_signal = curvature[-1] > threshold

    if risk_signal:
        print("⚠️  WARNING: High manifold curvature - possible flash crash!")
        return True

    return False
 Sistema de monitoreo de riesgo detectando curvatura anómala (picos) en la variedad del mercado, anticipando posibles crisis de liquidez
6. Resultados y análisis de rendimiento
6.1 Resultados del backtest
Pruebas sobre una cartera de 15 ETFs (2020-2024):
| Métrica | Variedades complejas | Tradicional | Mejora |
|---|---|---|---|
| Rendimiento total | 24.7% | 18.3% | +6.4% |
| Ratio de Sharpe | 1.42 | 1.08 | +31.5% |
| Máximo drawdown | -8.2% | -15.4% | +46.8% |
| Volatilidad | 9.8% | 15.4% | -36.4% |
6.2 Análisis de regímenes de mercado
def market_regime_analysis(results):
    """
    Analyze effectiveness across different market regimes
    """
    returns = results['portfolio_returns']

    # Define regimes based on volatility
    volatility = returns.rolling(30).std()

    low_vol_regime = volatility < volatility.quantile(0.33)
    high_vol_regime = volatility > volatility.quantile(0.67)

    # Performance by regime
    performance = {
        'low_volatility': returns[low_vol_regime].mean() * 252,
        'normal_volatility': returns[~(low_vol_regime | high_vol_regime)].mean() * 252,
        'high_volatility': returns[high_vol_regime].mean() * 252
    }

    return performance
Conclusión
Las variedades complejas proporcionan un formalismo en el que la topología de las fases del mercado se vuelve observable. Combinado con la homología persistente y el análisis geométrico de carteras, esto se convierte en un conjunto de herramientas funcional para traders algorítmicos: desde alertas tempranas de régimen hasta la construcción de estrategias direccionales y de creación de mercado.
Próximos pasos: integrar la geometría diferencial estocástica (λ-SABR sobre variedades) y modelos de riesgo GG-convexos en el marco de los algoritmos ya descritos, mejorando su capacidad de adaptación.
Las variedades complejas nos permiten:
- Detectar estructuras ocultas en datos financieros de alta dimensión
- Predecir cambios de régimen mediante métodos de análisis topológico
- Optimizar carteras considerando las propiedades geométricas de las relaciones entre activos
- Controlar riesgos mediante el monitoreo de curvatura en tiempo real
La integración del análisis topológico de datos, el manifold learning y la optimización geométrica crea un efecto sinérgico que supera significativamente a los enfoques tradicionales, tanto en rendimientos ajustados por riesgo como en el control del drawdown.
Cita
@software{soloviov2025complexmanifolds,
  author = {Soloviov, Eugen},
  title = {Complex Manifolds in Algorithmic Trading: The Geometry of Financial Markets},
  year = {2025},
  url = {https://marketmaker.cc/en/blog/post/complex-manifolds-algorithmic-trading},
  version = {0.1.0},
  description = {Multidimensional surfaces that deform over time, and Renaissance-style pattern discovery in high-dimensional spaces}
}
Referencias
- Complex Manifolds - Wikipedia
- Differential Geometry Applications in Finance
- Topological Data Analysis in Trading
- Golden Ratio in Technical Analysis
- Fibonacci Trading Strategies
- Phase Space Reconstruction Methods
- Manifold Learning in Finance
- t-SNE for Financial Data Visualization
- Machine Learning on Manifolds
- UMAP for Portfolio Analysis


