131 articles sur le trading algorithmique. Filtrez par thème, suivez une collection ou appuyez sur ⌘K pour rechercher.
131 articles
XGBoost for Return Direction: Class Imbalance and Decision Thresholds
Transfer Entropy: Which Way Does Information Flow Between Crypto Assets?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC
Temps irrégulier dans les modèles de ticks : codages en temps continu par rapport aux intégrations positionnelles simples
Méthodes de contrôle synthétiques pour évaluer les stratégies de trading
Évaluation des prévisions probabilistes : CRPS, calibrage PIT et DeepAR
Réseaux de neurones basés sur la physique pour la tarification des options
PCMCI: Causal Discovery in Multivariate Crypto Time Series
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition
Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?
Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction
Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?
Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?
Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem
Hawkes Processes for Order Arrival and Market Event Modeling
Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?
Processus gaussiens pour la modélisation des prix non paramétriques
Opérateur neuronal de Fourier pour la modélisation financière basée sur la PDE
Un contexte d’une journée complète bat-il un contexte de dix minutes ? Attention flash et question de longueur de séquence
Méthodes d'ensemble : combiner des apprenants faibles pour une alpha robuste
Double Machine Learning : Estimer un Paramètre Causal au lieu de Prédire les Rendements
Forêts causales pour effets de traitement hétérogènes dans le trading
Épistémique vs Aléatoire : Mesurer ce qu'un modèle de rendement ne sait pas
AutoML pour les pipelines de trading systématique
Les cascades de liquidations comme signal de trading : lire un flux force et preannonce
Stratégies LP Uniswap v3 et couverture
La chaîne d'approvisionnement du MEV : PBS, MEV-Boost et qui capture réellement la valeur
Arbitrage on-chain : cycles atomiques, flash loans et l'enchère que vous devez gagner
Perte impermanente et LVR : les vrais calculs de la rentabilité des LP
Dans la tranche : les tactiques d'ordres enfants entre votre scheduler et l'exchange
Courbes de slippage, pas constantes de slippage : des modèles de coûts qui survivent au contact du trading réel
Smart Order Routing en crypto : un ordre, douze venues, aucun NBBO
La décision maker-taker : paliers de frais, rebates et le coût réel de la traversée du spread
Implementation shortfall et TCA maison : mesurer ce que l'exécution vous coûte réellement
Liquidations on-chain : mécanique d'Aave et Compound, et le business des bots qui l'entoure
Uniswap v3 pour les quants : liquidité concentrée et mathématiques des ticks depuis les premiers principes
Anatomie du MEV : sandwiches, frontrunning et la forêt obscure du mempool
Simulation des fills : l'échelle de la fantaisie au prix de clôture jusqu'à la réalité tenant compte de la file d'attente
TWAP vs VWAP vs POV : choisir un benchmark d'exécution (et savoir quand chacun vous ment)
Almgren-Chriss sans approximations : l'exécution optimale que vous pouvez implémenter en un après-midi
Ciblage de volatilité et trading avec les prévisions GARCH
DCC-GARCH : corrélations dynamiques pour les paires et le risque de portefeuille
GARCH asymétrique et à queues épaisses : EGARCH, GJR et Student-t
GARCH(1,1) : prévoir la volatilité crypto
L'honnete resultat negatif : des dizaines de milliers de backtests, cinq majors, aucun edge robuste
Prouver l'absence de look-ahead dans les backtests multi-timeframe : perturber le futur pour prouver que le passé ne peut pas le voir
Quand le GPU devient rentable : la roofline du sweep de paramètres, où un 167x d'affiche est en réalité 27x d'algorithme fois 6.2x de matériel
Le piège de précision GPU : comment un backtest fp32 sur Apple Metal renvoie silencieusement des résultats aberrants
La porte de fidélité : le backtesting du grossier au fin vous trompe plus vite, à moins que le proxy bon marché ne classe comme l'évaluation coûteuse
Recherche aléatoire vs recherche intelligente : le point de bascule, c'est le coût d'évaluation, pas l'algorithme
L'espace de parametres a deux axes : pourquoi la majeure partie de votre balayage devrait etre quasi gratuite
La taxe du framework : quand votre bibliothèque de backtest est plus lente qu'une boucle pandas naïve
La Probability of Backtest Overfitting : votre recherche a-t-elle battu un pile ou face ?
La taxe IPC : mettez le moteur de backtest derrière un socket et perdez 13% - presque rien de tout cela n'est dû au socket
Le Deflated Sharpe Ratio : combien de vos 'gagnants' de backtest survivent aux tests multiples ?
Conception de la fonction objectif : la métrique que vous optimisez choisit secrètement votre stratégie
Look-Ahead Bias : comment une erreur d'une bougie fabrique un Sharpe de 15 à partir de pur bruit
L'échelle de vitesse du backtest : 298x sur le CPU d'un portable, PnL identique jusqu'au dernier trade
Researcher Quant Archive : archive pour chercheurs quantitatifs
algo-investor-skills : des skills Claude Code qui construisent une proposition aux investisseurs à l'épreuve des arnaques
Le critère de Kelly pour les stratégies : comment dimensionner les positions et allouer le capital
Daily Stock Analysis : un système d'IA qui transforme une watchlist en tableau de bord décisionnel quotidien
Temporal Fusion Transformer pour le trading
Prédiction conforme pour un dimensionnement de position tenant compte du risque
Modélisation du spread par machine learning
DeepLOB : Apprentissage Profond sur les Carnets d'Ordres Limites
Dans notre algorithme maison : HRP + Long/Short + CVaR avec Hull-White
12 algorithmes d'optimisation de portefeuille comparés : HRP, Black-Litterman, NCO et au-delà
OneTick : la plateforme où les bourses attrapent les spoofers et les hedge funds chassent l'alpha
TradingAgents: Multi-Agent AI Framework That Models a Hedge Fund
Arbitrage sur les marchés de prédiction : coûts cachés, frais et le vrai calcul
T-Bricks (Broadridge): How the Platform Powering Prop Firms Works
Flowsurface : plateforme open-source d'orderflow pour les marchés crypto
Fincept Terminal : alternative open source au Bloomberg Terminal bâtie en C++ et IA
AutoHedge: Обзор автономного AI-хедж-фонда на базе роевого интеллекта
Kronos : un modèle de fondation qui apprend aux chandeliers japonais à parler le langage des transformers
Jesse : framework d'algo-trading crypto avec moteur à la minute en Python et Rust
AI Hedge Fund : un fonds multi-agents où des analystes IA votent sur les transactions
AI4Finance Foundation : l'écosystème FinGPT, FinRL et FinRobot pour le trading algorithmique
VectorBT: The Fastest Backtesting Framework for Python
Modèles de copules pour la modélisation conjointe du risque dans les portefeuilles crypto
ZigBolt: Why We Built Our Own Aeron in Zig and Hit 20 Nanoseconds Per Message
Rééquilibrage automatisé de portefeuille d'ETF : comment nous avons créé un bot pour Tinkoff Invest
Aeron : au coeur du systeme de messagerie qui fait tourner la moitie de l'industrie HFT
Types d'ordres dans le trading algorithmique : de la limite avec poursuite aux ordres virtuels
Types de Barres et Méthodes d'Agrégation pour le Trading Algorithmique
LLM Alpha Mining : comment extraire des signaux de trading des earnings calls et des documents financiers
L'empreinte digitale d'un trader : comment identifier un market maker à son comportement dans le carnet d'ordres
PnL par temps actif : la métrique qui change le classement des stratégies
Drill-down adaptatif : backtest à granularité variable, de la minute aux transactions brutes
Cache Parquet Agrégé : Comment Accélérer les Backtests Multi-Timeframe des Centaines de Fois
Polars vs Pandas pour l'Algotrading : Benchmarks sur Données Réelles
Analyse de plateau : comment distinguer un optimum robuste de l'overfitting
Descente de Coordonnées vs Optimisation Bayésienne : Qui Trouve les Meilleurs Paramètres
Validation multi-symboles : testez votre stratégie sur toutes les paires
Les Funding Rates tuent votre effet de levier : pourquoi PnL×50x est une fiction
Stratégies en cascade : exécution prioritaire avec remplissage de secours
Parité backtest-live : pourquoi votre bot trade différemment du backtest
Bootstrap Monte Carlo : comment obtenir des intervalles de confiance pour un backtest en 10 lignes de code
Arbitrage de Funding Rate entre Exchanges : Comment Profiter des Écarts de Taux
Communication des données dans les systèmes de trading algorithmique : un panorama technologique
Asymétrie Perte-Profit : Les Mathématiques qui Détruisent votre Dépôt
Exécution d'Arbitrage Complexe en Rust : Des Nanosecondes aux Multi-Legs Atomiques
GNN, Transformers et RL pour l'arbitrage : quand les réseaux de neurones apprennent à trader
Matrices, tenseurs et algèbre tropicale : l'algèbre linéaire pour la détection d'arbitrage
Vine Copulas pour l'Arbitrage : Modélisation des Dépendances en Haute Dimension
Arbitrage Futures-Spot : Du Cash-and-Carry au DeFi-CeFi
Algorithmes de graphes pour la détection d'arbitrage : de Bellman-Ford à RICH
La formule de Black-Scholes : les mathématiques des options et le Saint Graal du trading
Détection d'anomalies pour protéger les bots de trading : du Z-Score au Transformer
Théorie de portefeuille de Markowitz pour la crypto : de zéro à héros
De la turbulence au trading : comment les équations de Navier-Stokes révolutionnent le trading algorithmique
Le problème de Navier-Stokes : pourquoi votre tasse de café pourrait faire tourner Doom
Les modèles de diffusion contre l'anarchie des cryptomonnaies : pourquoi DDPM prédit les crashs de Bitcoin mieux que votre astrologue
Jim Simons : de la géométrie différentielle au fonds algorithmique le plus rentable de l'histoire
Variétés complexes dans le trading algorithmique : la géométrie des marchés financiers
CCXT : comment fonctionnent réellement les méthodes WebSocket de carnet d'ordres
Les fractales de Bill Williams : un outil simple pour repérer les extrêmes et les retournements
Les attracteurs dans le HFT : quand les mathématiques rencontrent le marché
Bill Williams : comment un franc-tireur diplômé en psychologie a changé le trading pour toujours
Le principe de la composition multiplicative : un modèle de synergie à quatre niveaux dans les stratégies d'investissement
Portfolio Balancer : Système Hiérarchique de Gestion d'Investissements
Combiner dynamiquement les stratégies de retour à la moyenne et de momentum dans l'arbitrage statistique : fondements mathématiques et mise en œuvre pratique
Approche par distance dans le pairs trading : implémentation et analyse avec Rust
Le concept de « Desire Orderbook » : une approche innovante de la prédiction du comportement des marchés
Analyse des capacités de prédiction du comportement des traders sur les DEX à partir de l'identification et de la modélisation
Construire un algorithme de market making pour des paires crypto avec le modèle Avellaneda-Stoikov
Révolution dans la gestion de portefeuilles d'investissement grâce à l'IA agentique

XGBoost for Return Direction: Class Imbalance and Decision Thresholds
Transfer Entropy: Which Way Does Information Flow Between Crypto Assets?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC

Temps irrégulier dans les modèles de ticks : codages en temps continu par rapport aux intégrations positionnelles simples

Méthodes de contrôle synthétiques pour évaluer les stratégies de trading

Évaluation des prévisions probabilistes : CRPS, calibrage PIT et DeepAR
Réseaux de neurones basés sur la physique pour la tarification des options
PCMCI: Causal Discovery in Multivariate Crypto Time Series
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition

Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?

Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction

Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?

Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?

Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem

Hawkes Processes for Order Arrival and Market Event Modeling

Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?

Processus gaussiens pour la modélisation des prix non paramétriques

Opérateur neuronal de Fourier pour la modélisation financière basée sur la PDE

Un contexte d’une journée complète bat-il un contexte de dix minutes ? Attention flash et question de longueur de séquence

Méthodes d'ensemble : combiner des apprenants faibles pour une alpha robuste

Double Machine Learning : Estimer un Paramètre Causal au lieu de Prédire les Rendements

Forêts causales pour effets de traitement hétérogènes dans le trading

Épistémique vs Aléatoire : Mesurer ce qu'un modèle de rendement ne sait pas

AutoML pour les pipelines de trading systématique
Les cascades de liquidations comme signal de trading : lire un flux force et preannonce
Stratégies LP Uniswap v3 et couverture
La chaîne d'approvisionnement du MEV : PBS, MEV-Boost et qui capture réellement la valeur
Arbitrage on-chain : cycles atomiques, flash loans et l'enchère que vous devez gagner
Perte impermanente et LVR : les vrais calculs de la rentabilité des LP
Dans la tranche : les tactiques d'ordres enfants entre votre scheduler et l'exchange

Courbes de slippage, pas constantes de slippage : des modèles de coûts qui survivent au contact du trading réel

Smart Order Routing en crypto : un ordre, douze venues, aucun NBBO

La décision maker-taker : paliers de frais, rebates et le coût réel de la traversée du spread

Implementation shortfall et TCA maison : mesurer ce que l'exécution vous coûte réellement
Liquidations on-chain : mécanique d'Aave et Compound, et le business des bots qui l'entoure
Uniswap v3 pour les quants : liquidité concentrée et mathématiques des ticks depuis les premiers principes
Anatomie du MEV : sandwiches, frontrunning et la forêt obscure du mempool
Simulation des fills : l'échelle de la fantaisie au prix de clôture jusqu'à la réalité tenant compte de la file d'attente

TWAP vs VWAP vs POV : choisir un benchmark d'exécution (et savoir quand chacun vous ment)

Almgren-Chriss sans approximations : l'exécution optimale que vous pouvez implémenter en un après-midi

Ciblage de volatilité et trading avec les prévisions GARCH

DCC-GARCH : corrélations dynamiques pour les paires et le risque de portefeuille

GARCH asymétrique et à queues épaisses : EGARCH, GJR et Student-t

GARCH(1,1) : prévoir la volatilité crypto

L'honnete resultat negatif : des dizaines de milliers de backtests, cinq majors, aucun edge robuste

Prouver l'absence de look-ahead dans les backtests multi-timeframe : perturber le futur pour prouver que le passé ne peut pas le voir
Quand le GPU devient rentable : la roofline du sweep de paramètres, où un 167x d'affiche est en réalité 27x d'algorithme fois 6.2x de matériel
Le piège de précision GPU : comment un backtest fp32 sur Apple Metal renvoie silencieusement des résultats aberrants
La porte de fidélité : le backtesting du grossier au fin vous trompe plus vite, à moins que le proxy bon marché ne classe comme l'évaluation coûteuse
Recherche aléatoire vs recherche intelligente : le point de bascule, c'est le coût d'évaluation, pas l'algorithme
L'espace de parametres a deux axes : pourquoi la majeure partie de votre balayage devrait etre quasi gratuite
La taxe du framework : quand votre bibliothèque de backtest est plus lente qu'une boucle pandas naïve

La Probability of Backtest Overfitting : votre recherche a-t-elle battu un pile ou face ?

La taxe IPC : mettez le moteur de backtest derrière un socket et perdez 13% - presque rien de tout cela n'est dû au socket

Le Deflated Sharpe Ratio : combien de vos 'gagnants' de backtest survivent aux tests multiples ?

Conception de la fonction objectif : la métrique que vous optimisez choisit secrètement votre stratégie
Look-Ahead Bias : comment une erreur d'une bougie fabrique un Sharpe de 15 à partir de pur bruit

L'échelle de vitesse du backtest : 298x sur le CPU d'un portable, PnL identique jusqu'au dernier trade
Researcher Quant Archive : archive pour chercheurs quantitatifs

algo-investor-skills : des skills Claude Code qui construisent une proposition aux investisseurs à l'épreuve des arnaques

Le critère de Kelly pour les stratégies : comment dimensionner les positions et allouer le capital
Daily Stock Analysis : un système d'IA qui transforme une watchlist en tableau de bord décisionnel quotidien
Temporal Fusion Transformer pour le trading
Prédiction conforme pour un dimensionnement de position tenant compte du risque
Modélisation du spread par machine learning
DeepLOB : Apprentissage Profond sur les Carnets d'Ordres Limites

Dans notre algorithme maison : HRP + Long/Short + CVaR avec Hull-White

12 algorithmes d'optimisation de portefeuille comparés : HRP, Black-Litterman, NCO et au-delà
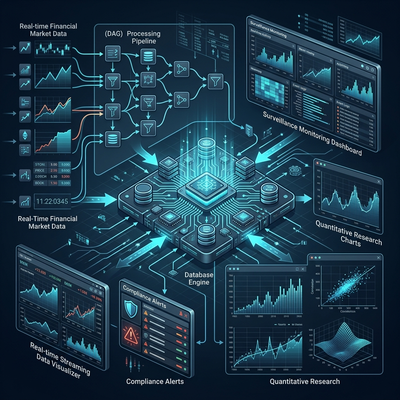
OneTick : la plateforme où les bourses attrapent les spoofers et les hedge funds chassent l'alpha
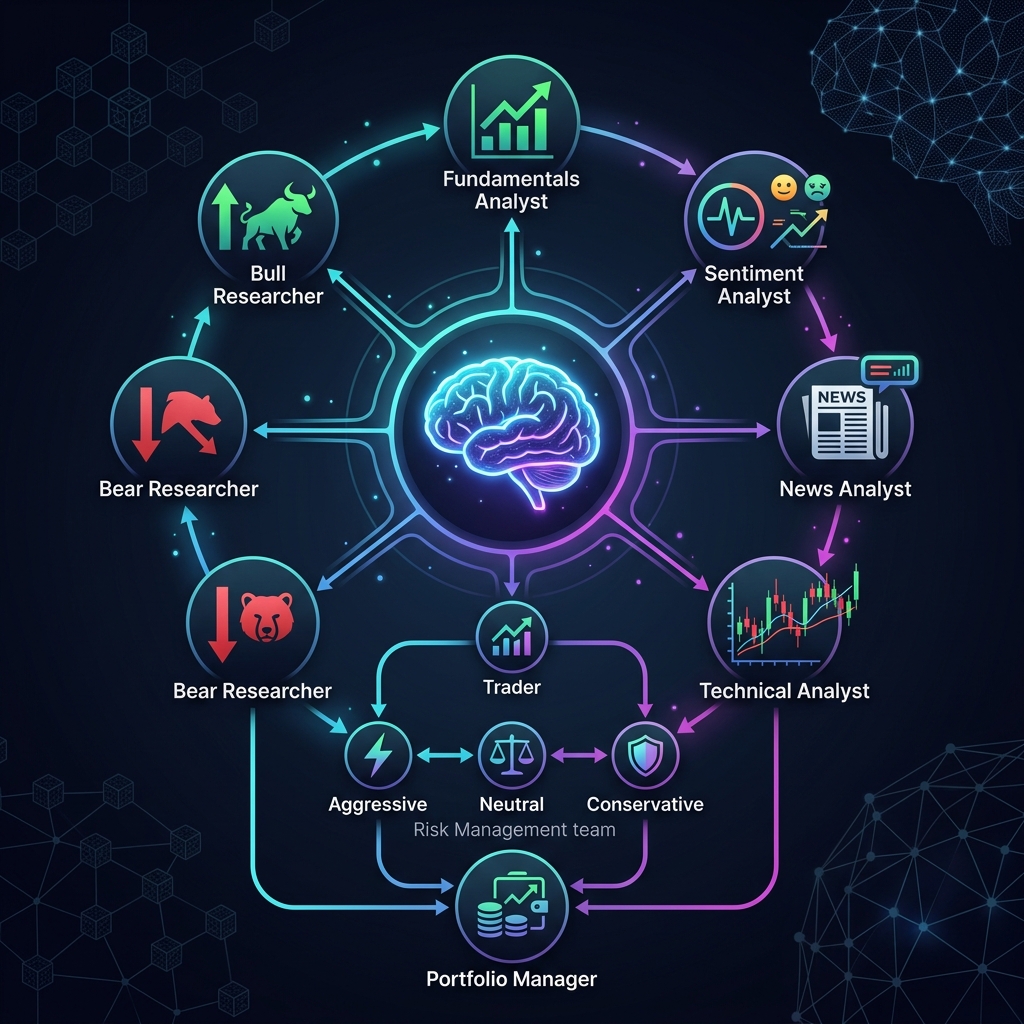
TradingAgents: Multi-Agent AI Framework That Models a Hedge Fund
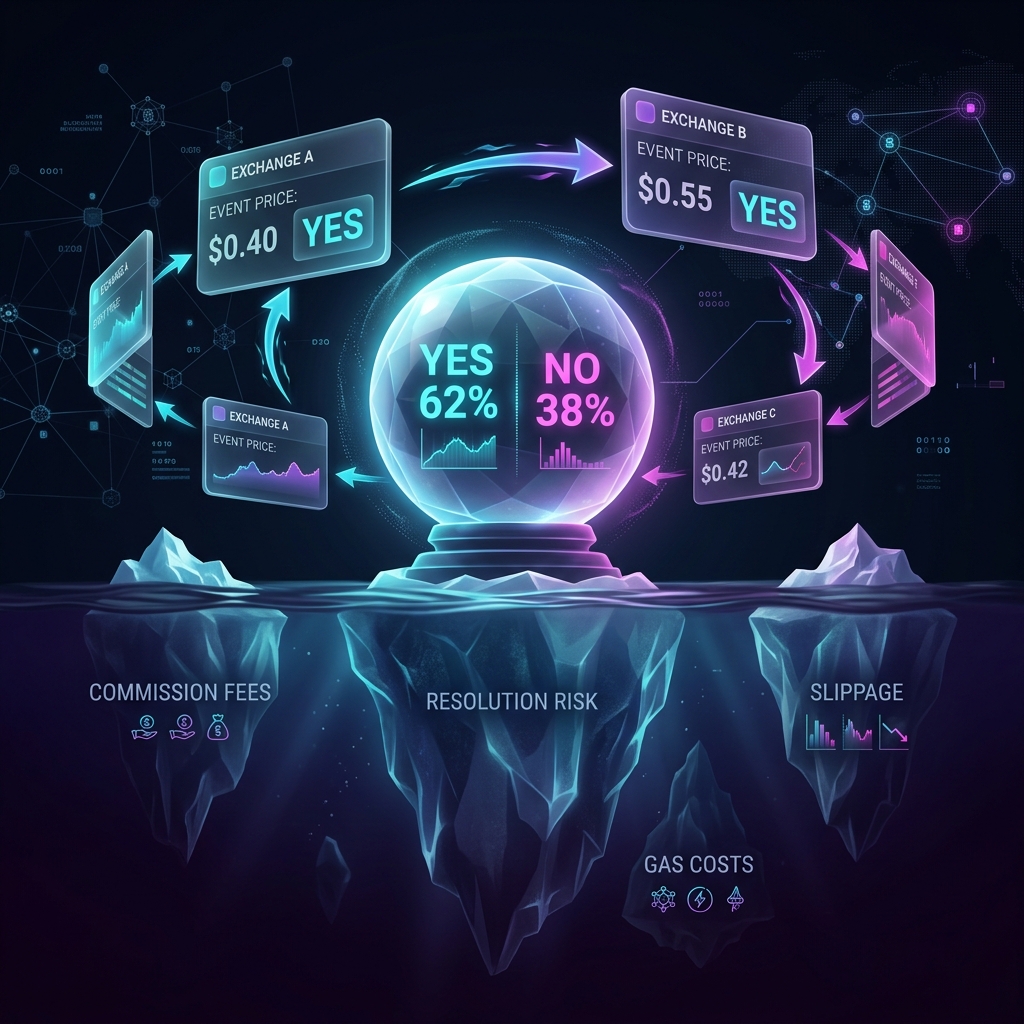
Arbitrage sur les marchés de prédiction : coûts cachés, frais et le vrai calcul

T-Bricks (Broadridge): How the Platform Powering Prop Firms Works
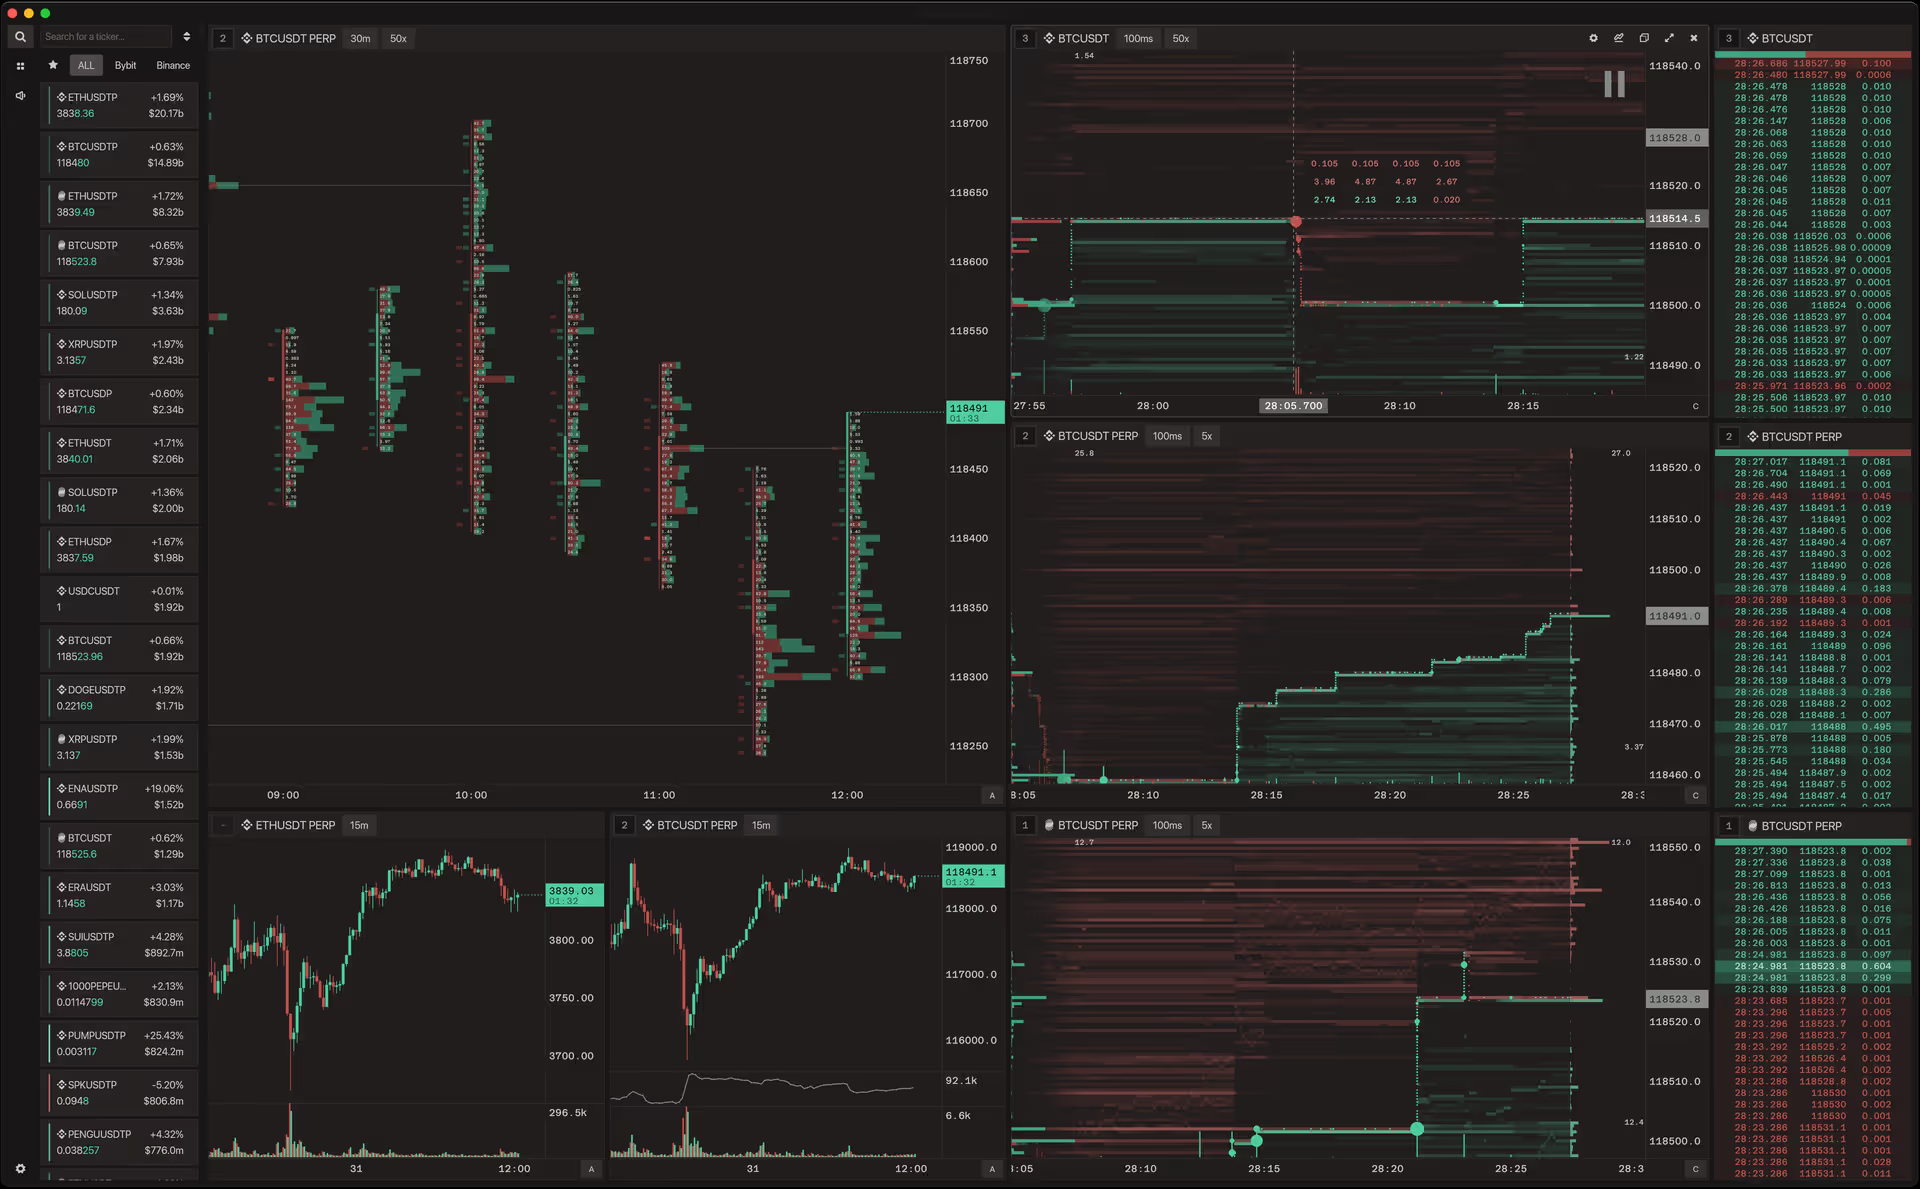
Flowsurface : plateforme open-source d'orderflow pour les marchés crypto
Fincept Terminal : alternative open source au Bloomberg Terminal bâtie en C++ et IA
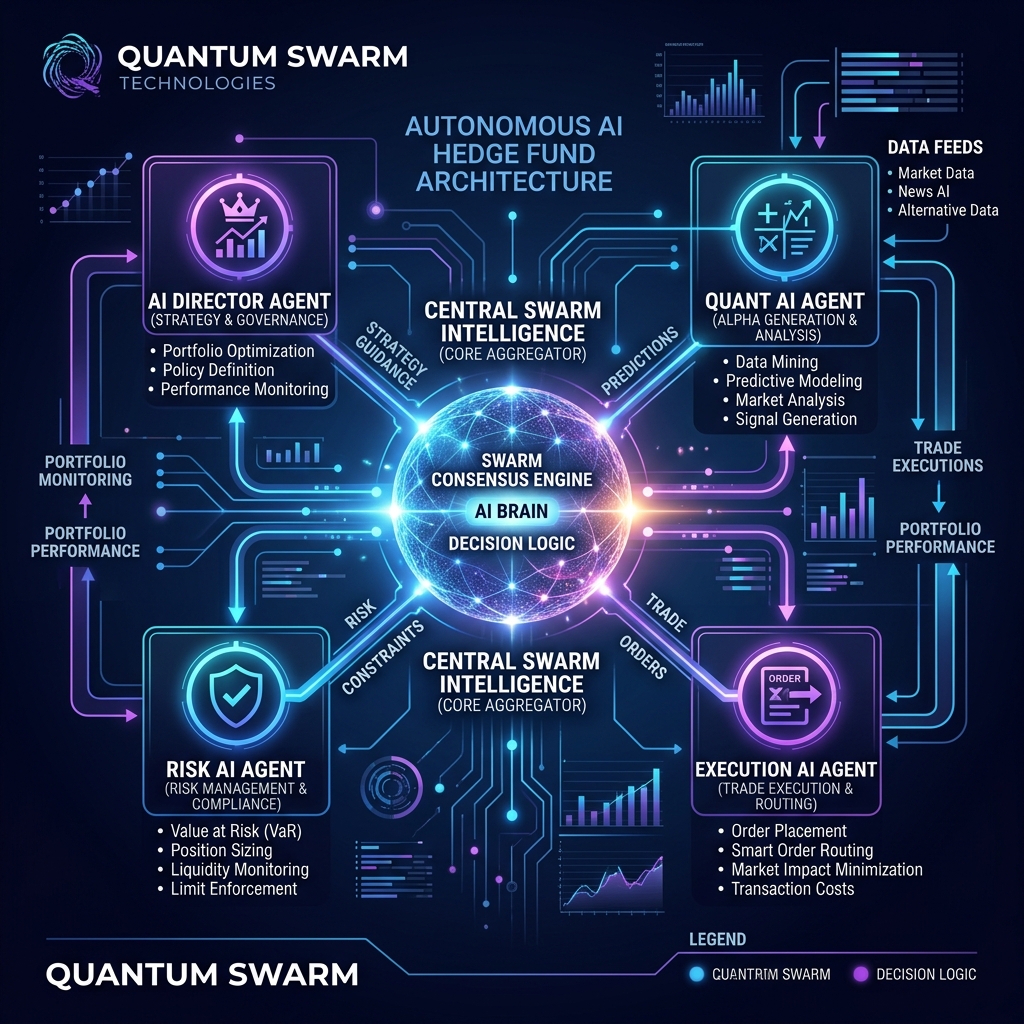
AutoHedge: Обзор автономного AI-хедж-фонда на базе роевого интеллекта
Kronos : un modèle de fondation qui apprend aux chandeliers japonais à parler le langage des transformers

Jesse : framework d'algo-trading crypto avec moteur à la minute en Python et Rust

AI Hedge Fund : un fonds multi-agents où des analystes IA votent sur les transactions
AI4Finance Foundation : l'écosystème FinGPT, FinRL et FinRobot pour le trading algorithmique
VectorBT: The Fastest Backtesting Framework for Python

Modèles de copules pour la modélisation conjointe du risque dans les portefeuilles crypto
ZigBolt: Why We Built Our Own Aeron in Zig and Hit 20 Nanoseconds Per Message

Rééquilibrage automatisé de portefeuille d'ETF : comment nous avons créé un bot pour Tinkoff Invest
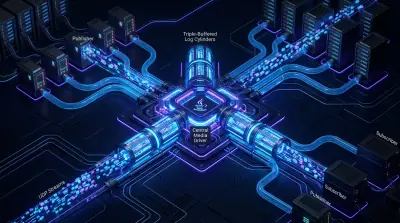
Aeron : au coeur du systeme de messagerie qui fait tourner la moitie de l'industrie HFT
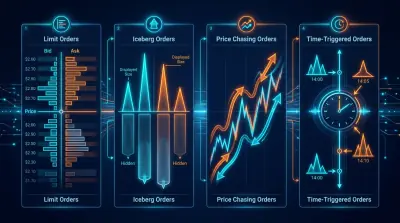
Types d'ordres dans le trading algorithmique : de la limite avec poursuite aux ordres virtuels
Types de Barres et Méthodes d'Agrégation pour le Trading Algorithmique
LLM Alpha Mining : comment extraire des signaux de trading des earnings calls et des documents financiers
L'empreinte digitale d'un trader : comment identifier un market maker à son comportement dans le carnet d'ordres

PnL par temps actif : la métrique qui change le classement des stratégies

Drill-down adaptatif : backtest à granularité variable, de la minute aux transactions brutes
Cache Parquet Agrégé : Comment Accélérer les Backtests Multi-Timeframe des Centaines de Fois
Polars vs Pandas pour l'Algotrading : Benchmarks sur Données Réelles
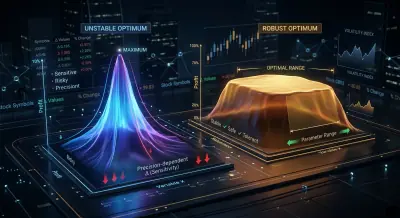
Analyse de plateau : comment distinguer un optimum robuste de l'overfitting
Descente de Coordonnées vs Optimisation Bayésienne : Qui Trouve les Meilleurs Paramètres

Validation multi-symboles : testez votre stratégie sur toutes les paires

Les Funding Rates tuent votre effet de levier : pourquoi PnL×50x est une fiction

Stratégies en cascade : exécution prioritaire avec remplissage de secours
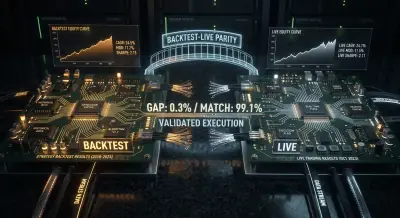
Parité backtest-live : pourquoi votre bot trade différemment du backtest

Bootstrap Monte Carlo : comment obtenir des intervalles de confiance pour un backtest en 10 lignes de code
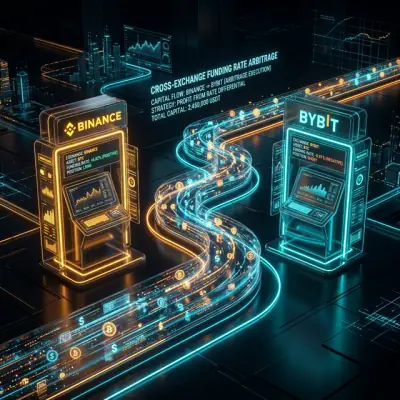
Arbitrage de Funding Rate entre Exchanges : Comment Profiter des Écarts de Taux
Communication des données dans les systèmes de trading algorithmique : un panorama technologique

Asymétrie Perte-Profit : Les Mathématiques qui Détruisent votre Dépôt
Exécution d'Arbitrage Complexe en Rust : Des Nanosecondes aux Multi-Legs Atomiques
GNN, Transformers et RL pour l'arbitrage : quand les réseaux de neurones apprennent à trader
Matrices, tenseurs et algèbre tropicale : l'algèbre linéaire pour la détection d'arbitrage
Vine Copulas pour l'Arbitrage : Modélisation des Dépendances en Haute Dimension
Arbitrage Futures-Spot : Du Cash-and-Carry au DeFi-CeFi
Algorithmes de graphes pour la détection d'arbitrage : de Bellman-Ford à RICH
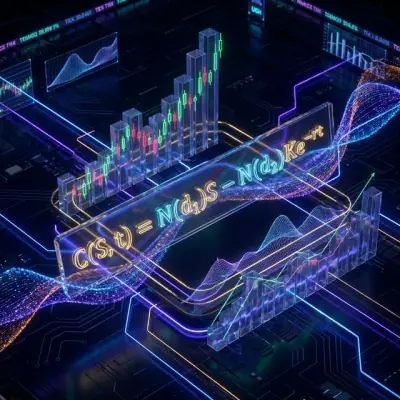
La formule de Black-Scholes : les mathématiques des options et le Saint Graal du trading

Détection d'anomalies pour protéger les bots de trading : du Z-Score au Transformer

Théorie de portefeuille de Markowitz pour la crypto : de zéro à héros

De la turbulence au trading : comment les équations de Navier-Stokes révolutionnent le trading algorithmique

Le problème de Navier-Stokes : pourquoi votre tasse de café pourrait faire tourner Doom

Les modèles de diffusion contre l'anarchie des cryptomonnaies : pourquoi DDPM prédit les crashs de Bitcoin mieux que votre astrologue

Jim Simons : de la géométrie différentielle au fonds algorithmique le plus rentable de l'histoire

Variétés complexes dans le trading algorithmique : la géométrie des marchés financiers
CCXT : comment fonctionnent réellement les méthodes WebSocket de carnet d'ordres

Les fractales de Bill Williams : un outil simple pour repérer les extrêmes et les retournements

Les attracteurs dans le HFT : quand les mathématiques rencontrent le marché

Bill Williams : comment un franc-tireur diplômé en psychologie a changé le trading pour toujours

Le principe de la composition multiplicative : un modèle de synergie à quatre niveaux dans les stratégies d'investissement

Portfolio Balancer : Système Hiérarchique de Gestion d'Investissements
Combiner dynamiquement les stratégies de retour à la moyenne et de momentum dans l'arbitrage statistique : fondements mathématiques et mise en œuvre pratique
Approche par distance dans le pairs trading : implémentation et analyse avec Rust

Le concept de « Desire Orderbook » : une approche innovante de la prédiction du comportement des marchés
Analyse des capacités de prédiction du comportement des traders sur les DEX à partir de l'identification et de la modélisation
Construire un algorithme de market making pour des paires crypto avec le modèle Avellaneda-Stoikov
Révolution dans la gestion de portefeuilles d'investissement grâce à l'IA agentique
Rien dans ce thème pour le moment.Essayez un autre thème ou effacez le filtre.