Arbitrage sur les marchés de prédiction : coûts cachés, frais et le vrai calcul
Décryptage de l'arbitrage entre Polymarket, Limitless, Predict.fun, Opinion et Kalshi. Frais dynamiques, ponts cross-chain, slippage, risque de résolution - et pourquoi un spread de 5% peut quand même faire perdre de l'argent.
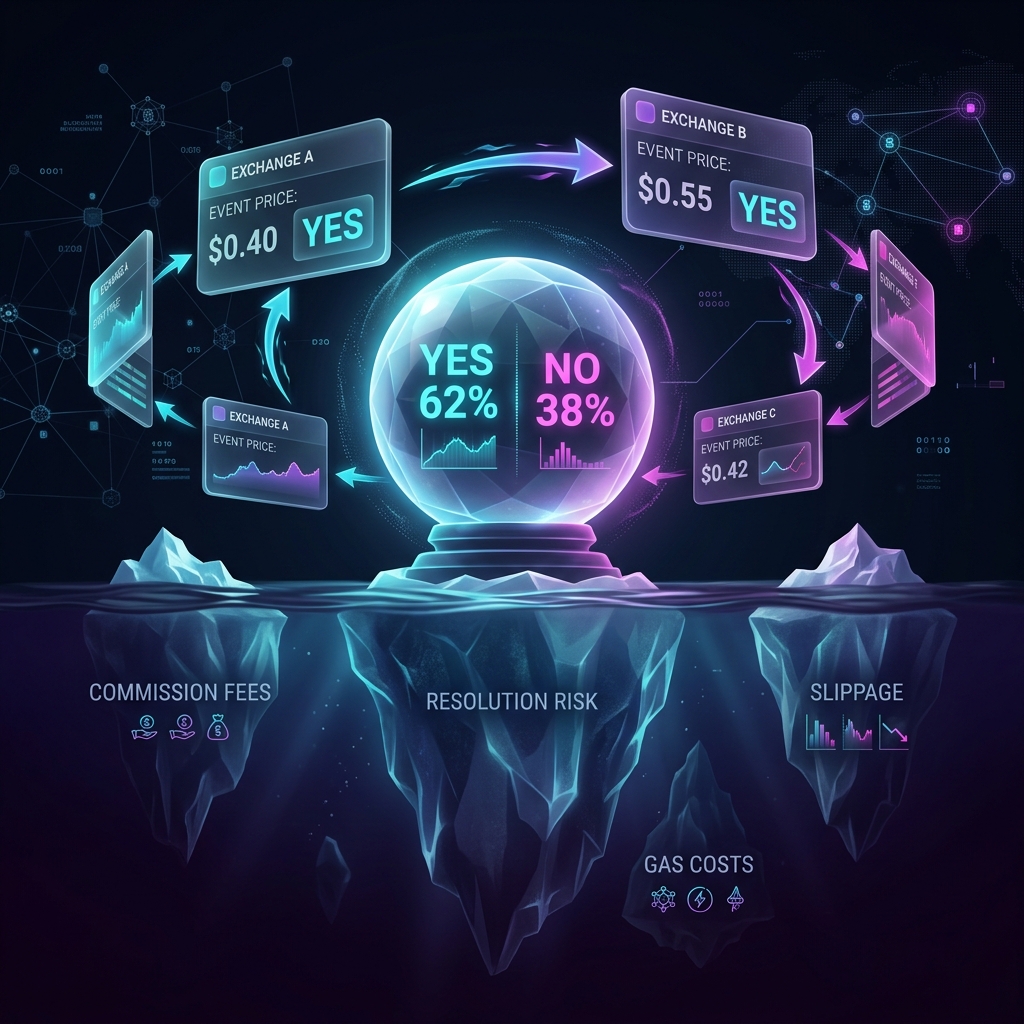

L'idée paraît séduisante : acheter "Yes" sur une plateforme à $0.40, acheter "No" sur une autre à $0.55, et encaisser $1.00 pour une mise totale de $0.95. Cinq pour cent sans risque.
En pratique, trois couches de coûts, plusieurs risques peu évidents et des règles de résolution différentes selon les plateformes se dressent entre vous et ces 5%.
Trois couches de coûts

1. Frais de trading de la plateforme
Le piège principal : de nombreuses plateformes DEX utilisent des frais dynamiques qui dépendent de la probabilité de l'événement.
| Plateforme | Frais Taker | Frais Maker | Frais de paiement | Notes |
|---|---|---|---|---|
| Polymarket | 0–1.8% (pic à 50/50) | 0% + rebate | 0% | Marchés géopolitiques : 0% |
| Limitless | 0.03–3% | 0–1.5% | — | Frais réduits pour les issues plus probables |
| Predict.fun | 1–2% (standard) | — | — | Souvent des promos sans frais + cashback |
| Opinion | 1–2% | — | — | Les frais vont au pool LP |
| Kalshi | Fixe | — | — | Bourse réglementée, USD, pas Web3. Résidents américains uniquement |
2. Frais de gas réseau
| Réseau | Plateformes | Gas par TX | Token natif |
|---|---|---|---|
| Polygon | Polymarket | Fractions de cent | MATIC / POL |
| Base | Limitless, Opinion | $0.01–0.05 | ETH |
| BNB Chain | Predict.fun | $0.03–0.10 | BNB |
3. Ponts cross-chain

Frais de pont : $1–5 par transfert plus un pourcentage. Durée : 1 à 15 minutes (le spread peut se refermer pendant l'attente).
Trois risques critiques
1. Slippage
L'AMM dégrade votre prix sur les ordres importants en raison d'une liquidité faible.
2. Risque de résolution — là où 90% des arbitragistes se brûlent
Même événement, plateformes différentes, règles de résolution et sources de données différentes. Vos positions peuvent perdre des deux côtés simultanément.
3. Décalage temporel
Il n'existe pas d'exécution cross-chain atomique. La seconde jambe peut s'exécuter après la fermeture du spread.
Spread minimum pour le seuil de rentabilité
| Poste de coût | Approximatif |
|---|---|
| Frais plateforme A (taker) | 1.0–1.8% |
| Frais plateforme B (taker) | 1.0–2.0% |
| Gas (4–6 transactions) | $0.10–0.50 |
| Slippage (les deux jambes) | 0.5–2.0% |
| Total | 3–6% |
Un arbitrage réellement rentable commence, de façon réaliste, à partir de spreads de 7–10%.
Premarket.me — Agrégateur pour l'arbitrage
Surveiller manuellement les spreads sur cinq plateformes n'est pas réaliste. Premarket.me résout ce problème : c'est un agrégateur de marchés de prédiction doté d'une API unifiée qui combine les données de Polymarket, Limitless, Predict.fun et d'autres plateformes.
Le point d'entrée clé — /api/arbitrage — renvoie des paires déjà calculées : où acheter "Yes", où acheter "No", coût total, % de profit, APR ajusté au temps restant avant expiration, et profondeur de liquidité en USD.
Bot d'arbitrage open source
Un bot d'arbitrage en Go prêt à l'emploi, construit sur l'API Premarket : suenot/premarket-arbitrage-bot.
Scanner (Premarket API) → Filter (profit/APR/depth) → Display → Executor (Polymarket CLOB)
Le bot interroge /api/arbitrage, filtre les paires selon des seuils configurables (MIN_PROFIT_PCT, MIN_APR, MIN_DEPTH_USD) et peut, en option, exécuter des trades via Polymarket CLOB avec signature EIP-712. Mode par défaut : DRY_RUN=true (surveillance uniquement).
Liens
- 🌐 Polymarket · Limitless · Predict.fun · Opinion · Kalshi
- 🌐 Premarket.me : premarket.me · API Docs
- 💻 Arbitrage Bot : suenot/premarket-arbitrage-bot
Conclusion
L'arbitrage sur les marchés de prédiction n'est pas de "l'argent gratuit". C'est un travail systématique impliquant trois couches de coûts, une logistique cross-chain et un risque de résolution capable d'effacer les deux jambes d'une opération. Le spread minimum pour le seuil de rentabilité est de 5% ; pour dégager un profit, il faut viser 7–10%.
Mais l'idée clé est la suivante : l'arbitrage mécanique seul ne suffit pas. Le véritable avantage vient de la construction d'une analyse par agents IA autour de chaque pari spécifique : surveillance des actualités en temps réel, suivi des signaux sociaux, analyse de l'activité on-chain des gros acteurs, et corrélation avec les événements macro. Le spread entre plateformes est un symptôme ; la cause est l'asymétrie d'information. Celui qui gagne est celui qui comprend que la probabilité de l'événement a changé — pas celui qui clique le plus vite.
Le pré-financement des wallets, les ordres maker et l'automatisation via API sont le minimum requis. Le véritable avantage se situe dans la couche analytique construite au-dessus des données de marché.