167 статей об алгоритмической торговле. Фильтруйте по теме, следите за подборкой или нажмите ⌘K, чтобы выполнить поиск.
167 статей
Подготовка: читаем Rust за десять минут
Подготовка: вероятность и колокол
Подготовка: векторы, матрицы и broadcasting
Подготовка: среднее, разброс и z-score
Подготовка: графы и кратчайшие пути на пальцах
Подготовка: логарифмы, или почему бот складывает, а не умножает
Релиз: покажите своего бота людям
Парный трейдинг с нуля: две монеты на поводке
Фьючерсы против спота: заработок на ставке финансирования
Скорость: векторы, матрицы и немного Rust
Бумажная торговля, конфигурация и лимиты риска
Проверка реальностью: что мешает плану принести деньги
Сколько можно торговать? Объем, комиссии и проскальзывание
Как читать и обходить стакан заявок
RICH с нуля: короткие прибыльные круги с цветовым кодированием
SPFA с нуля: ленивая версия Беллмана-Форда
Беллман-Форд с нуля: ищем отрицательный цикл
Курсы как граф: почему арбитраж становится отрицательным циклом
Сравниваем лучшие цены: этап 1 на пяти биржах
Этапы арбитражной системы: проектируем бота
Виды арбитража: выберите тип своего бота
Что такое арбитраж: ваш первый сканер за 10 минут
+702% на SOL. Где в этом бэктесте сам Jev?
XGBoost for Return Direction: Class Imbalance and Decision Thresholds
Transfer Entropy: Which Way Does Information Flow Between Crypto Assets?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC
Irregular Time in Tick Models: Continuous-Time Encodings vs. Plain Positional Embeddings
Synthetic Control Methods for Evaluating Trading Strategies
Scoring Probabilistic Forecasts: CRPS, PIT Calibration, and DeepAR
Physics-Informed Neural Networks for Options Pricing
PCMCI: обнаружение причинно-следственных связей в многомерных временных рядах криптовалют
Дисбаланс потока заказов: декомпозиция событий Конта-Куканова-Стойкова
Нейронные ОДУ: превосходит ли непрерывное время функцию дельта-времени?
Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction
Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?
Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?
Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem
Hawkes Processes for Order Arrival and Market Event Modeling
Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?
Гауссовы процессы для непараметрического моделирования цен
Нейронный оператор Фурье для финансового моделирования на основе PDE
Контекст на целый день лучше десятиминутного? Вспышка внимания и вопрос о длине последовательности
Ансамблевые методы: объединение слабых учащихся для надежной альфа-версии
Двойное машинное обучение: оценка причинного параметра вместо прогнозирования доходности
Причинно-следственные леса для гетерогенных эффектов обработки в трейдинге
Эпистемическое и алеаторическое: измерение того, что не знает модель доходности
AutoML для систематических торговых конвейеров
Ликвидационные каскады как торговый сигнал: как читать принудительный заранее объявленный поток
Стратегии LP в Uniswap v3 и хеджирование
Цепочка поставок MEV: PBS, MEV-Boost и рынок блоков
Ончейн-арбитраж: атомарные циклы, флеш-кредиты и аукцион, который вы должны выиграть
Impermanent Loss и LVR: реальная математика прибыльности LP
Внутри слайса: тактика дочерних ордеров между планировщиком и биржей
Кривые проскальзывания вместо констант: модели издержек, которые выживают при столкновении с реальной торговлей
Умный роутинг ордеров в крипте: один ордер, двенадцать площадок, никакого NBBO
Выбор мейкер-тейкер: тарифные уровни, ребейты и истинная цена пересечения спреда
Implementation shortfall и самодельный TCA: как измерить, сколько реально стоит исполнение
Ончейн-ликвидации: механика Aave и Compound и бизнес ботов вокруг них
Uniswap v3 для квантов: концентрированная ликвидность и математика тиков с нуля
Анатомия MEV: сэндвич-атаки, фронтраннинг и темный лес мемпула
Симуляция исполнения: лестница от фантазии по цене закрытия до реальности с учетом очереди
TWAP против VWAP против POV: выбор бенчмарка исполнения (и когда каждый из них вас обманывает)
Алмгрен-Чрисс без размахивания руками: оптимальное исполнение, которое можно реализовать за один вечер
Таргетирование волатильности и торговля на основе GARCH-прогнозов
DCC-GARCH: динамические корреляции для парного трейдинга и риска портфеля
Асимметричные GARCH с тяжелыми хвостами: EGARCH, GJR и Student-t
GARCH(1,1): прогнозирование волатильности крипторынка
Честный негативный результат: десятки тысяч бэктестов, пять мажоров, никакого робастного edge
Доказываем отсутствие look-ahead в мультитаймфреймовых бэктестах: возмущаем будущее, доказываем, что прошлое его не видит
Когда GPU окупается: roofline перебора параметров, где заголовочные 167x - на самом деле 27x алгоритма, умноженные на 6.2x железа
Ловушка точности GPU: как fp32-бэктест на Apple Metal незаметно возвращает мусор
Фиделити-гейт: поиск от грубого к точному обманывает быстрее, если дешевый прокси не ранжирует так же, как дорогой
Случайный поиск против умного: переломный момент задает стоимость оценки, а не алгоритм
Двухосевое пространство параметров: почему большая часть вашего перебора должна быть почти бесплатной
Налог на фреймворк: когда ваша библиотека для бэктестов медленнее наивного цикла на pandas
Probability of Backtest Overfitting: обыграл ли ваш поиск подбрасывание монеты?
IPC-налог: спрячьте бэктест-движок за сокетом и потеряйте 13% - при этом сокет почти ни при чем
Deflated Sharpe Ratio: сколько "победителей" бэктеста переживают множественное тестирование?
Дизайн целевой функции: метрика, которую вы оптимизируете, тайно выбирает вашу стратегию
Look-Ahead Bias: как ошибка в один бар фабрикует Sharpe 15 из чистого шума
Лесенка скорости бэктест-движка: 298x на CPU ноутбука, идентичный PnL до последней сделки
researcher: архив количественных исследований с поиском для людей и ИИ-агентов
algo-investor-skills: навыки Claude Code, которые собирают защищенное от обвинений в мошенничестве предложение для инвестора
Критерий Келли для стратегий: как выбрать размер позиции и распределить капитал
Daily Stock Analysis: AI-система, которая превращает список акций в ежедневный дашборд решений
Temporal Fusion Transformer для многогоризонтного прогнозирования портфеля
Конформное прогнозирование для риск-ориентированного определения размера позиции
Моделирование и прогнозирование bid-ask спреда с помощью машинного обучения
DeepLOB: глубокое обучение на книгах лимитных ордеров
Внутри нашего «фирменного» алгоритма: HRP + long/short + CVaR по Халлу - Уайту
12 алгоритмов оптимизации портфеля: HRP, Black-Litterman, NCO и другие
OneTick: платформа, на которой биржи ловят спуферов, а хедж-фонды ищут альфу
TradingAgents: мультиагентный AI-фреймворк для торговли, который моделирует хедж-фонд
Арбитраж на рынках предсказаний: подводные камни, комиссии и реальная математика
T-Bricks (Broadridge): Как устроена платформа, на которой торгуют проп-фирмы
Flowsurface: Open-source платформа для анализа ордерфлоу крипторынков
Fincept Terminal: Open-Source альтернатива Bloomberg Terminal на C++ и AI
AutoHedge: Обзор автономного AI-хедж-фонда на базе роевого интеллекта
Kronos: foundation-модель, которая учит свечной график говорить на языке трансформера
Jesse: крипто-алготрейдинг фреймворк с минутным движком на Python и Rust
AI Hedge Fund: мультиагентный фонд, где AI-аналитики голосуют за сделку
AI4Finance Foundation: экосистема FinGPT, FinRL и FinRobot для алготрейдинга
VectorBT: Самый быстрый фреймворк для бэктестинга на Python
Копулы для моделирования совместного риска в крипто-портфелях
ZigBolt: зачем мы написали свой Aeron на Zig и получили 20 наносекунд на сообщение
Автоматическая ребалансировка портфеля ETF: как мы написали бота для Тинькофф Инвестиций
Aeron: как устроена система обмена сообщениями, на которой работает половина HFT-индустрии
Как ловить падения после пампа шиткойнов: системный подход
Виды ордеров в алготрейдинге: от limit с chasing до virtual orders
Типы баров и методы агрегации для алготрейдинга
Скрытые марковские модели в трейдинге: как адаптировать стратегию к режиму рынка
Очередь внутри стенки: анализ позиции ордера в плотности ордербука
LLM Alpha Mining: как извлекать торговые сигналы из earnings calls и финансовых документов
Статистический арбитраж и парный трейдинг на крипторынках: от коинтеграции до Калмана
Цифровой слепок трейдера: как идентифицировать маркетмейкера по его поведению в ордербуке
PnL по активному времени: метрика, которая меняет ранжирование стратегий
Adaptive drill-down: бэктест с переменной гранулярностью от минут до сырых сделок
Агрегированный Parquet-кэш: как ускорить мультитаймфрейм-бэктест в сотни раз
Walk-Forward Optimization: единственный честный тест стратегии
Корреляция сигналов: сколько пар нужно мониторить
Polars vs Pandas для алготрейдинга: бенчмарки на реальных данных
Plateau analysis: как отличить робастный оптимум от overfitting
Координатный спуск vs Bayesian optimization: что находит лучшие параметры
Multi-symbol валидация: проверяйте стратегию на всех парах
Funding rates убивают ваш leverage: почему PnL×50x - фикция
Cascade-стратегии: приоритетное исполнение с fallback-заполнением
Backtest-live parity: почему ваш бот торгует не так, как бэктест
Monte Carlo Bootstrap: как получить confidence intervals для бэктеста за 10 строк кода
Арбитраж funding rates между биржами: как зарабатывать на разнице ставок
QuestDB для алготрейдинга: SQL-расширения, меняющие правила игры
QuestDB для алготрейдинга: от стаканов заявок до продакшн-архитектуры
QuestDB для алготрейдинга: архитектура, говорящая на языке рынков
Коммуникация данных в алготрейдинговых системах: обзор технологий
Асимметрия убытков и прибылей: математика, которая убивает ваш депозит
Исполнение сложного арбитража на Rust: от наносекунд до атомарных мультилег
GNN, трансформеры и RL для арбитража: когда нейросети учатся торговать
Матрицы, тензоры и тропическая алгебра: линейная алгебра для поиска арбитража
Vine-копулы в арбитраже: моделирование зависимостей в высоких размерностях
Арбитраж фьючерсы-спот: от cash-and-carry до DeFi-CeFi цепочек
Графовые алгоритмы для обнаружения арбитража: от Bellman-Ford до RICH
Формула Блэка-Шоулза: Математика опционов и Святой Грааль трейдинга
Детектирование аномалий для защиты торговых ботов: от Z-Score до Transformer
Портфельная теория Марковица для криптовалют: от нуля до героя
От турбулентности к торговле: как уравнения Навье-Стокса революционизируют алготрейдинг
Проблема Навье-Стокса: почему ваша кофейная чашка может запустить Doom
Сигналы в трейдинге: почему это работает не так, как ты думаешь
Диффузионные модели против криптовалютной анархии: почему DDPM может предсказать падение Bitcoin лучше вашего астролога
Джим Саймонс: От дифференциальной геометрии к самому прибыльному алго-фонду в истории
Комплексные многообразия в алгоритмической торговле: геометрия финансовых рынков
CCXT: Как реально работают WebSocket-методы для ордербуков
Фракталы Билла Вильямса: простой инструмент для поиска экстремумов и разворотов
Аттракторы в HFT: когда математика встречается с рынком
Билл Вильямс: как бунтарь с дипломом психолога перевернул трейдинг
Принцип мультипликативной композиции: четырёхуровневая модель синергии в инвестиционных стратегиях
Portfolio Balancer: Иерархическая система управления инвестициями
Динамическое сочетание стратегий возврата к среднему и момента в статистическом арбитраже: математические основы и практическая реализация
Дистанционный подход в парном трейдинге: реализация и анализ на Rust
Разработка простого скальпера на C++ с использованием FAST/FIX: пошаговое руководство
Концепция 'Desire Orderbook': инновационный подход к прогнозированию рыночного поведения
Анализ возможностей прогнозирования поведения трейдеров в DEX на основе идентификации и моделирования
Создаем алгоритм маркет-мейкинга для криптовалютных пар с использованием модели Авелланеда-Стоикова
Свечи в трейдинге: как из сделок рождается основа анализа рынка
Революция в управлении инвестиционными портфелями с помощью агентного ИИ
Словарь терминов торговых систем
Подготовка: читаем Rust за десять минут
Подготовка: вероятность и колокол
Подготовка: векторы, матрицы и broadcasting
Подготовка: среднее, разброс и z-score
Подготовка: графы и кратчайшие пути на пальцах
Подготовка: логарифмы, или почему бот складывает, а не умножает
Релиз: покажите своего бота людям
Парный трейдинг с нуля: две монеты на поводке
Фьючерсы против спота: заработок на ставке финансирования
Скорость: векторы, матрицы и немного Rust
Бумажная торговля, конфигурация и лимиты риска
Проверка реальностью: что мешает плану принести деньги
Сколько можно торговать? Объем, комиссии и проскальзывание
Как читать и обходить стакан заявок
RICH с нуля: короткие прибыльные круги с цветовым кодированием
SPFA с нуля: ленивая версия Беллмана-Форда
Беллман-Форд с нуля: ищем отрицательный цикл
Курсы как граф: почему арбитраж становится отрицательным циклом
Сравниваем лучшие цены: этап 1 на пяти биржах
Этапы арбитражной системы: проектируем бота
Виды арбитража: выберите тип своего бота
Что такое арбитраж: ваш первый сканер за 10 минут
+702% на SOL. Где в этом бэктесте сам Jev?

XGBoost for Return Direction: Class Imbalance and Decision Thresholds
Transfer Entropy: Which Way Does Information Flow Between Crypto Assets?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC

Irregular Time in Tick Models: Continuous-Time Encodings vs. Plain Positional Embeddings

Synthetic Control Methods for Evaluating Trading Strategies

Scoring Probabilistic Forecasts: CRPS, PIT Calibration, and DeepAR
Physics-Informed Neural Networks for Options Pricing
PCMCI: обнаружение причинно-следственных связей в многомерных временных рядах криптовалют
Дисбаланс потока заказов: декомпозиция событий Конта-Куканова-Стойкова

Нейронные ОДУ: превосходит ли непрерывное время функцию дельта-времени?

Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction

Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?

Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?

Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem

Hawkes Processes for Order Arrival and Market Event Modeling

Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?

Гауссовы процессы для непараметрического моделирования цен

Нейронный оператор Фурье для финансового моделирования на основе PDE

Контекст на целый день лучше десятиминутного? Вспышка внимания и вопрос о длине последовательности

Ансамблевые методы: объединение слабых учащихся для надежной альфа-версии

Двойное машинное обучение: оценка причинного параметра вместо прогнозирования доходности

Причинно-следственные леса для гетерогенных эффектов обработки в трейдинге

Эпистемическое и алеаторическое: измерение того, что не знает модель доходности

AutoML для систематических торговых конвейеров
Ликвидационные каскады как торговый сигнал: как читать принудительный заранее объявленный поток
Стратегии LP в Uniswap v3 и хеджирование
Цепочка поставок MEV: PBS, MEV-Boost и рынок блоков
Ончейн-арбитраж: атомарные циклы, флеш-кредиты и аукцион, который вы должны выиграть
Impermanent Loss и LVR: реальная математика прибыльности LP
Внутри слайса: тактика дочерних ордеров между планировщиком и биржей

Кривые проскальзывания вместо констант: модели издержек, которые выживают при столкновении с реальной торговлей

Умный роутинг ордеров в крипте: один ордер, двенадцать площадок, никакого NBBO

Выбор мейкер-тейкер: тарифные уровни, ребейты и истинная цена пересечения спреда

Implementation shortfall и самодельный TCA: как измерить, сколько реально стоит исполнение
Ончейн-ликвидации: механика Aave и Compound и бизнес ботов вокруг них
Uniswap v3 для квантов: концентрированная ликвидность и математика тиков с нуля
Анатомия MEV: сэндвич-атаки, фронтраннинг и темный лес мемпула
Симуляция исполнения: лестница от фантазии по цене закрытия до реальности с учетом очереди

TWAP против VWAP против POV: выбор бенчмарка исполнения (и когда каждый из них вас обманывает)

Алмгрен-Чрисс без размахивания руками: оптимальное исполнение, которое можно реализовать за один вечер

Таргетирование волатильности и торговля на основе GARCH-прогнозов

DCC-GARCH: динамические корреляции для парного трейдинга и риска портфеля

Асимметричные GARCH с тяжелыми хвостами: EGARCH, GJR и Student-t

GARCH(1,1): прогнозирование волатильности крипторынка

Честный негативный результат: десятки тысяч бэктестов, пять мажоров, никакого робастного edge

Доказываем отсутствие look-ahead в мультитаймфреймовых бэктестах: возмущаем будущее, доказываем, что прошлое его не видит
Когда GPU окупается: roofline перебора параметров, где заголовочные 167x - на самом деле 27x алгоритма, умноженные на 6.2x железа
Ловушка точности GPU: как fp32-бэктест на Apple Metal незаметно возвращает мусор
Фиделити-гейт: поиск от грубого к точному обманывает быстрее, если дешевый прокси не ранжирует так же, как дорогой
Случайный поиск против умного: переломный момент задает стоимость оценки, а не алгоритм
Двухосевое пространство параметров: почему большая часть вашего перебора должна быть почти бесплатной
Налог на фреймворк: когда ваша библиотека для бэктестов медленнее наивного цикла на pandas

Probability of Backtest Overfitting: обыграл ли ваш поиск подбрасывание монеты?

IPC-налог: спрячьте бэктест-движок за сокетом и потеряйте 13% - при этом сокет почти ни при чем

Deflated Sharpe Ratio: сколько "победителей" бэктеста переживают множественное тестирование?

Дизайн целевой функции: метрика, которую вы оптимизируете, тайно выбирает вашу стратегию
Look-Ahead Bias: как ошибка в один бар фабрикует Sharpe 15 из чистого шума

Лесенка скорости бэктест-движка: 298x на CPU ноутбука, идентичный PnL до последней сделки
researcher: архив количественных исследований с поиском для людей и ИИ-агентов

algo-investor-skills: навыки Claude Code, которые собирают защищенное от обвинений в мошенничестве предложение для инвестора

Критерий Келли для стратегий: как выбрать размер позиции и распределить капитал
Daily Stock Analysis: AI-система, которая превращает список акций в ежедневный дашборд решений
Temporal Fusion Transformer для многогоризонтного прогнозирования портфеля
Конформное прогнозирование для риск-ориентированного определения размера позиции
Моделирование и прогнозирование bid-ask спреда с помощью машинного обучения
DeepLOB: глубокое обучение на книгах лимитных ордеров

Внутри нашего «фирменного» алгоритма: HRP + long/short + CVaR по Халлу - Уайту

12 алгоритмов оптимизации портфеля: HRP, Black-Litterman, NCO и другие
OneTick: платформа, на которой биржи ловят спуферов, а хедж-фонды ищут альфу
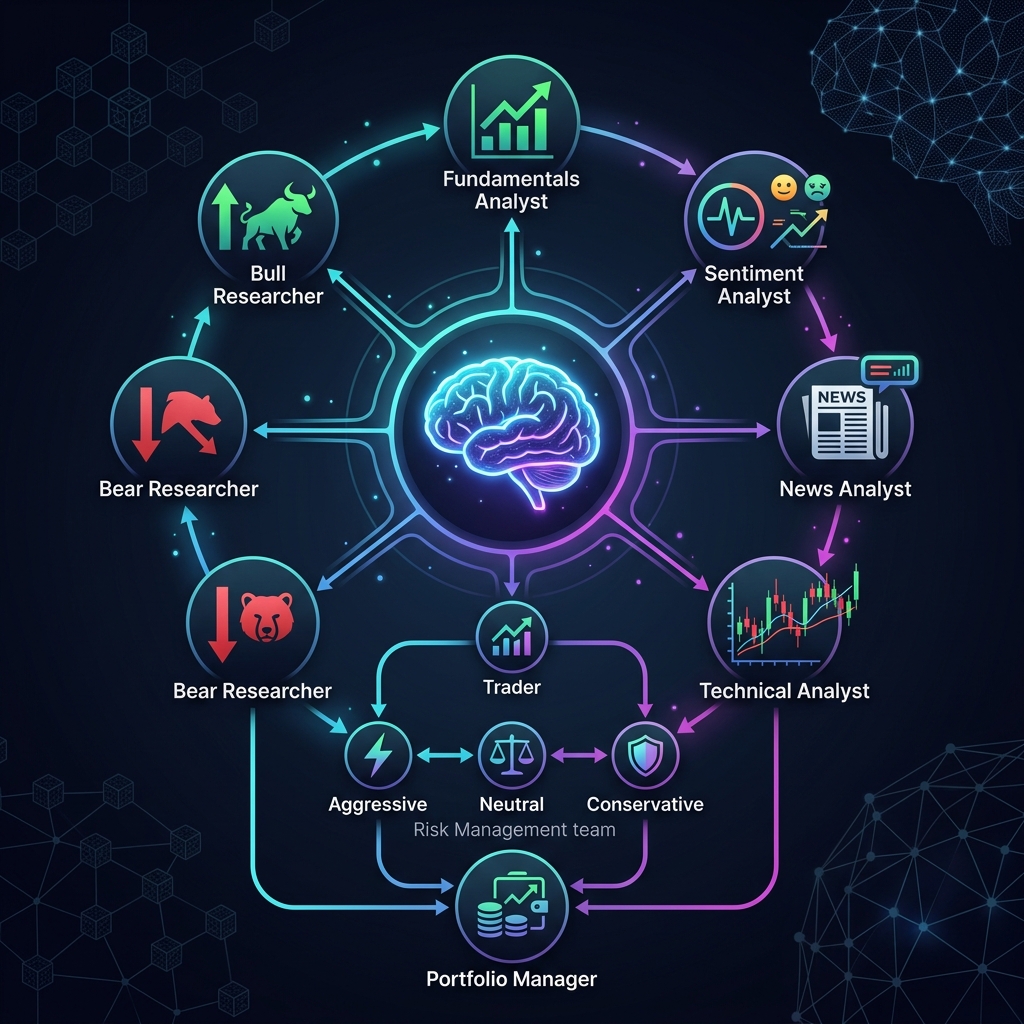
TradingAgents: мультиагентный AI-фреймворк для торговли, который моделирует хедж-фонд
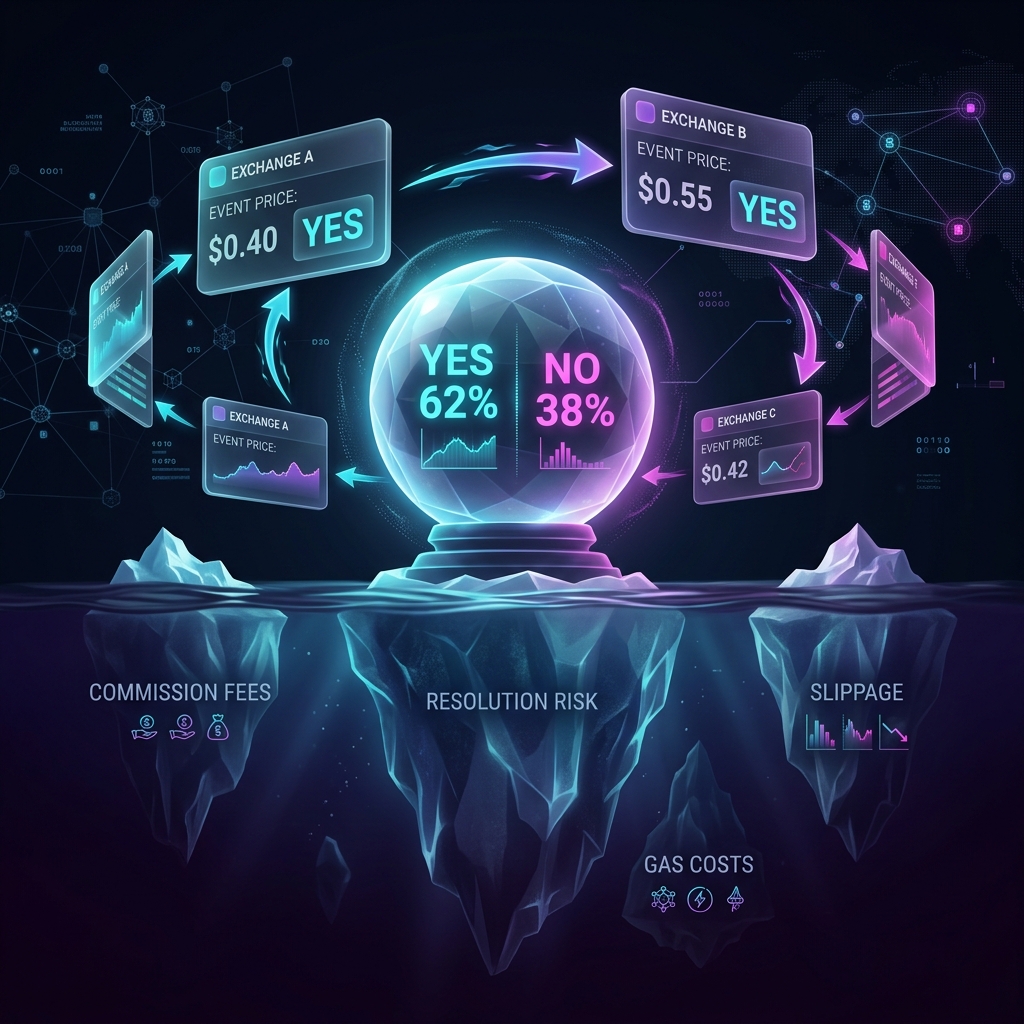
Арбитраж на рынках предсказаний: подводные камни, комиссии и реальная математика

T-Bricks (Broadridge): Как устроена платформа, на которой торгуют проп-фирмы
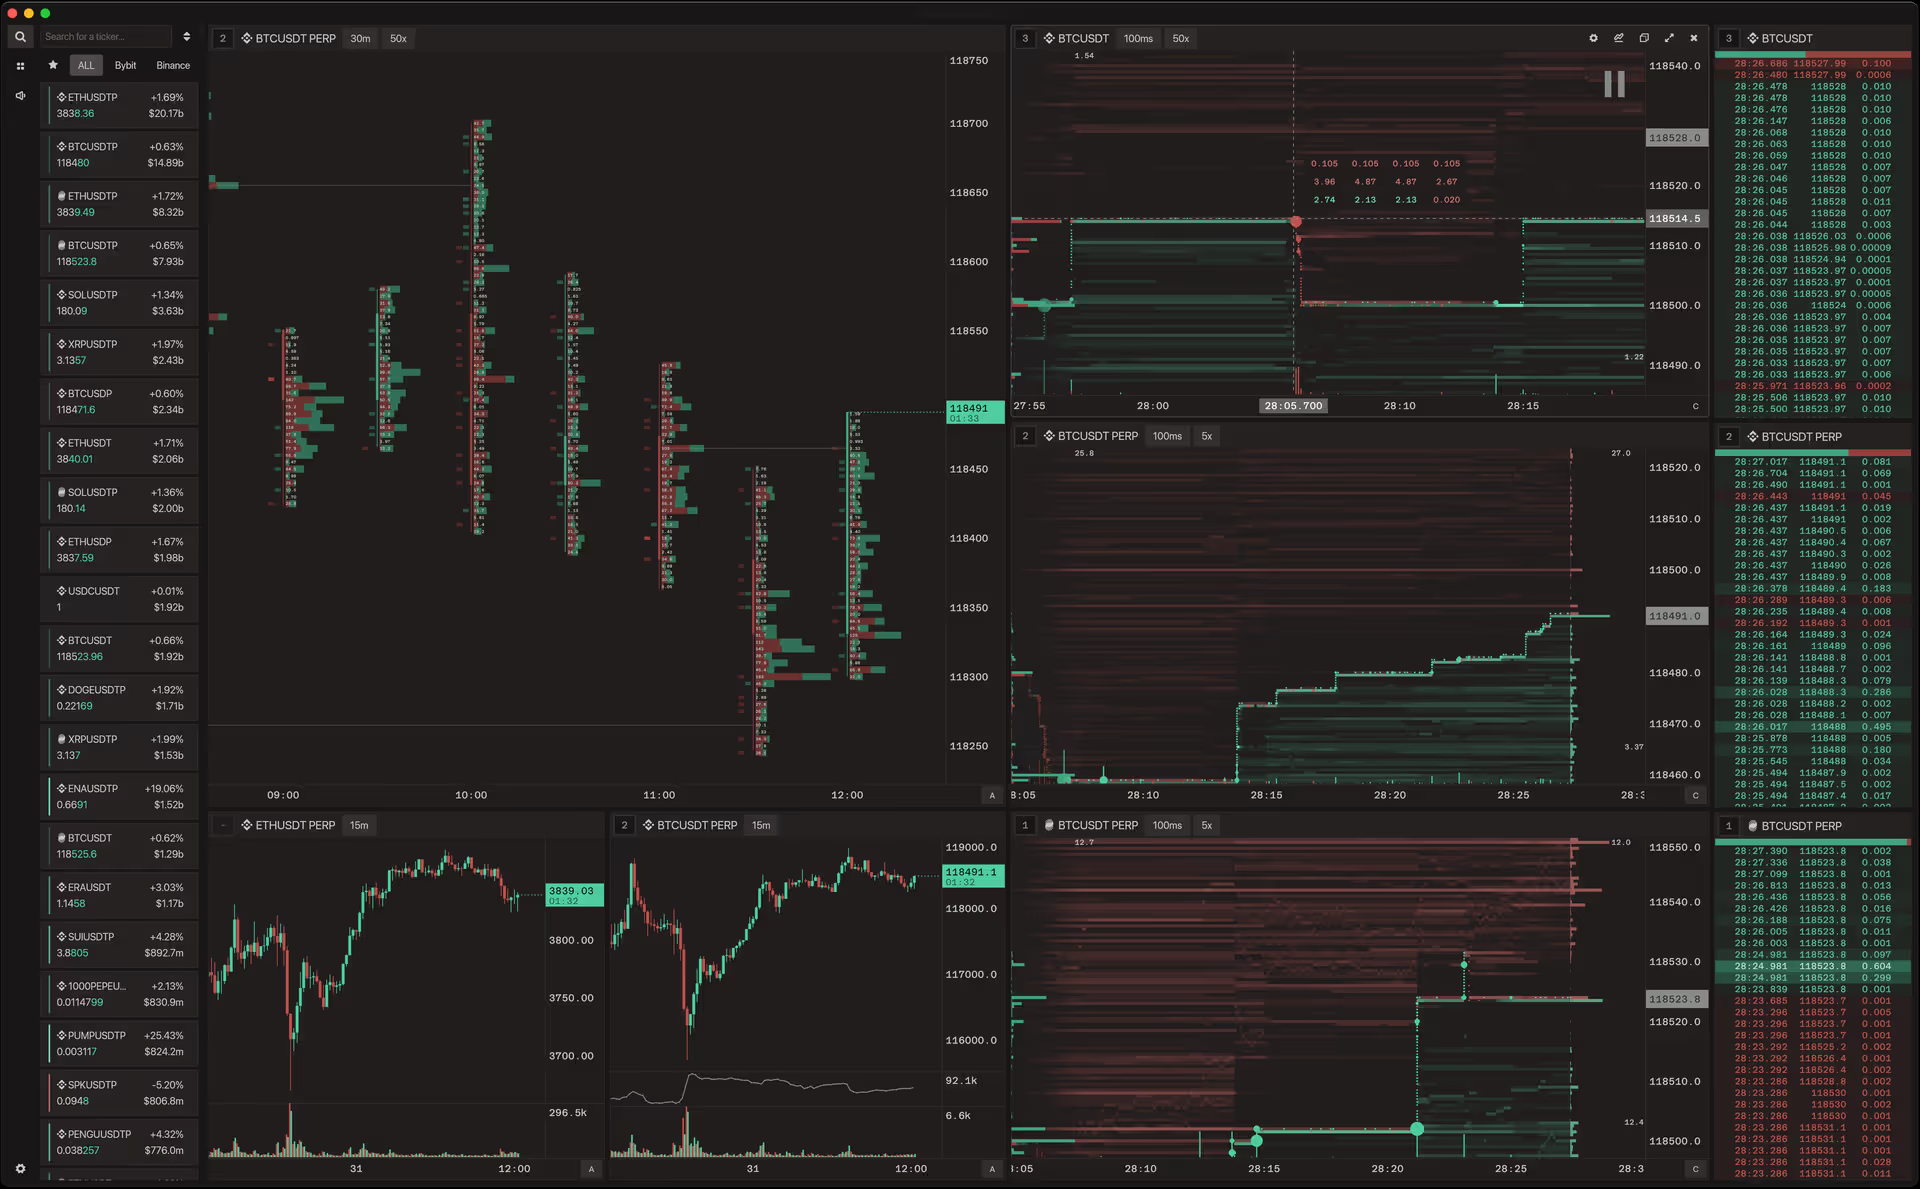
Flowsurface: Open-source платформа для анализа ордерфлоу крипторынков
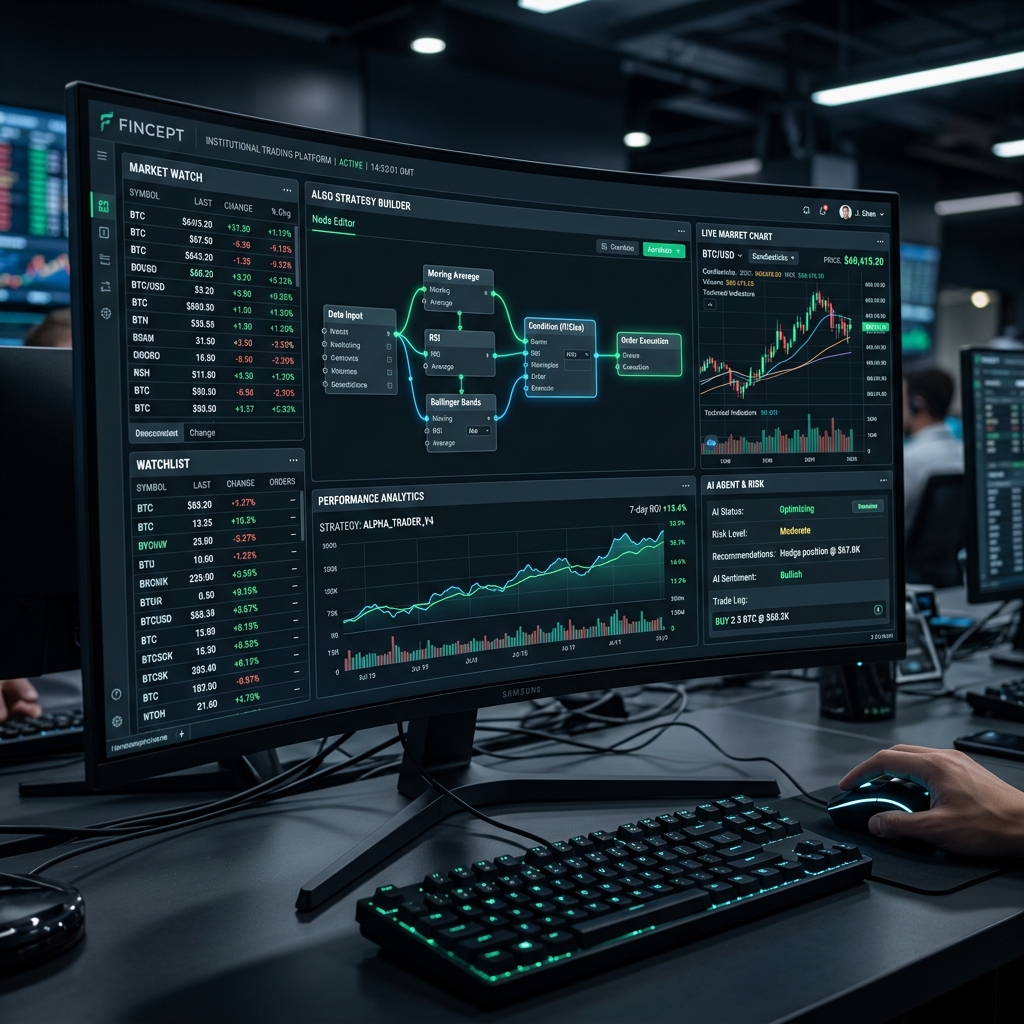
Fincept Terminal: Open-Source альтернатива Bloomberg Terminal на C++ и AI
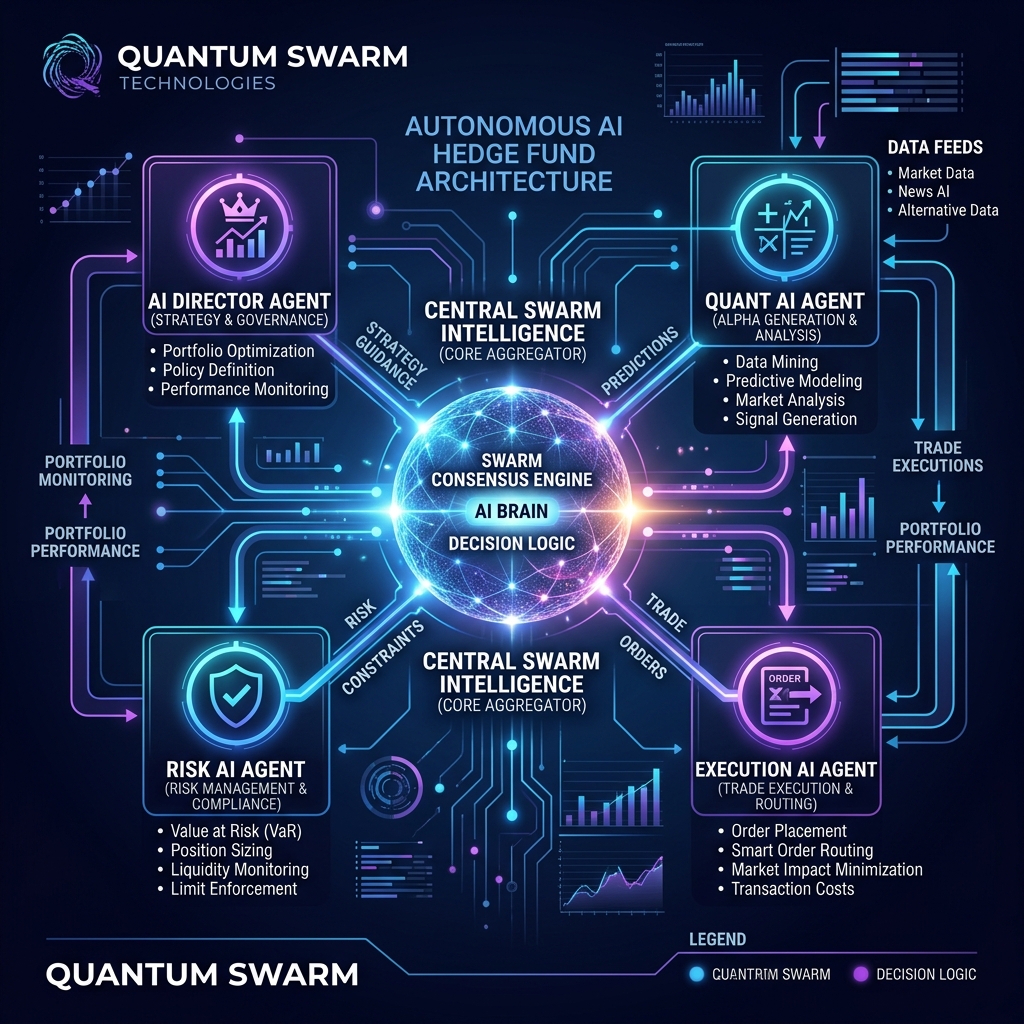
AutoHedge: Обзор автономного AI-хедж-фонда на базе роевого интеллекта
Kronos: foundation-модель, которая учит свечной график говорить на языке трансформера

Jesse: крипто-алготрейдинг фреймворк с минутным движком на Python и Rust

AI Hedge Fund: мультиагентный фонд, где AI-аналитики голосуют за сделку
AI4Finance Foundation: экосистема FinGPT, FinRL и FinRobot для алготрейдинга
VectorBT: Самый быстрый фреймворк для бэктестинга на Python

Копулы для моделирования совместного риска в крипто-портфелях
ZigBolt: зачем мы написали свой Aeron на Zig и получили 20 наносекунд на сообщение

Автоматическая ребалансировка портфеля ETF: как мы написали бота для Тинькофф Инвестиций
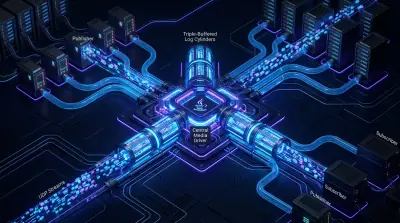
Aeron: как устроена система обмена сообщениями, на которой работает половина HFT-индустрии
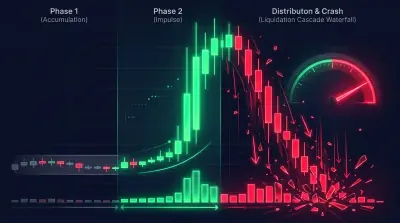
Как ловить падения после пампа шиткойнов: системный подход
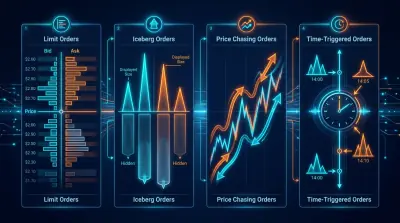
Виды ордеров в алготрейдинге: от limit с chasing до virtual orders
Типы баров и методы агрегации для алготрейдинга
Скрытые марковские модели в трейдинге: как адаптировать стратегию к режиму рынка
Очередь внутри стенки: анализ позиции ордера в плотности ордербука
LLM Alpha Mining: как извлекать торговые сигналы из earnings calls и финансовых документов
Статистический арбитраж и парный трейдинг на крипторынках: от коинтеграции до Калмана
Цифровой слепок трейдера: как идентифицировать маркетмейкера по его поведению в ордербуке

PnL по активному времени: метрика, которая меняет ранжирование стратегий

Adaptive drill-down: бэктест с переменной гранулярностью от минут до сырых сделок
Агрегированный Parquet-кэш: как ускорить мультитаймфрейм-бэктест в сотни раз
Walk-Forward Optimization: единственный честный тест стратегии
Корреляция сигналов: сколько пар нужно мониторить
Polars vs Pandas для алготрейдинга: бенчмарки на реальных данных
Plateau analysis: как отличить робастный оптимум от overfitting
Координатный спуск vs Bayesian optimization: что находит лучшие параметры

Multi-symbol валидация: проверяйте стратегию на всех парах

Funding rates убивают ваш leverage: почему PnL×50x - фикция

Cascade-стратегии: приоритетное исполнение с fallback-заполнением
Backtest-live parity: почему ваш бот торгует не так, как бэктест

Monte Carlo Bootstrap: как получить confidence intervals для бэктеста за 10 строк кода
Арбитраж funding rates между биржами: как зарабатывать на разнице ставок
QuestDB для алготрейдинга: SQL-расширения, меняющие правила игры
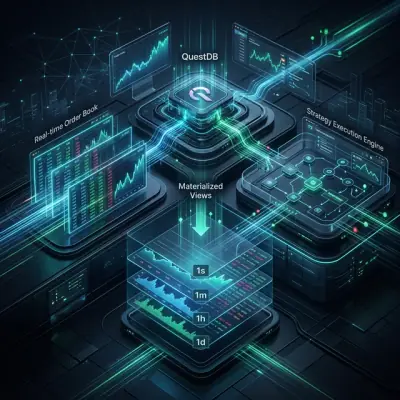
QuestDB для алготрейдинга: от стаканов заявок до продакшн-архитектуры
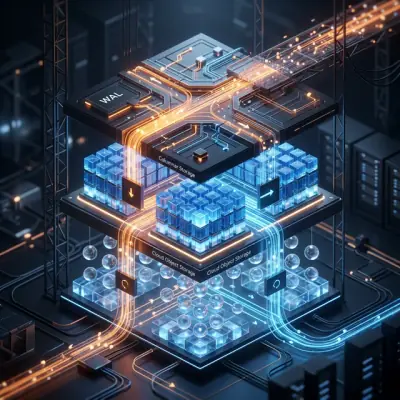
QuestDB для алготрейдинга: архитектура, говорящая на языке рынков
Коммуникация данных в алготрейдинговых системах: обзор технологий

Асимметрия убытков и прибылей: математика, которая убивает ваш депозит
Исполнение сложного арбитража на Rust: от наносекунд до атомарных мультилег
GNN, трансформеры и RL для арбитража: когда нейросети учатся торговать
Матрицы, тензоры и тропическая алгебра: линейная алгебра для поиска арбитража
Vine-копулы в арбитраже: моделирование зависимостей в высоких размерностях
Арбитраж фьючерсы-спот: от cash-and-carry до DeFi-CeFi цепочек
Графовые алгоритмы для обнаружения арбитража: от Bellman-Ford до RICH
Формула Блэка-Шоулза: Математика опционов и Святой Грааль трейдинга

Детектирование аномалий для защиты торговых ботов: от Z-Score до Transformer

Портфельная теория Марковица для криптовалют: от нуля до героя

От турбулентности к торговле: как уравнения Навье-Стокса революционизируют алготрейдинг

Проблема Навье-Стокса: почему ваша кофейная чашка может запустить Doom
Сигналы в трейдинге: почему это работает не так, как ты думаешь

Диффузионные модели против криптовалютной анархии: почему DDPM может предсказать падение Bitcoin лучше вашего астролога

Джим Саймонс: От дифференциальной геометрии к самому прибыльному алго-фонду в истории

Комплексные многообразия в алгоритмической торговле: геометрия финансовых рынков
CCXT: Как реально работают WebSocket-методы для ордербуков

Фракталы Билла Вильямса: простой инструмент для поиска экстремумов и разворотов

Аттракторы в HFT: когда математика встречается с рынком

Билл Вильямс: как бунтарь с дипломом психолога перевернул трейдинг

Принцип мультипликативной композиции: четырёхуровневая модель синергии в инвестиционных стратегиях

Portfolio Balancer: Иерархическая система управления инвестициями
Динамическое сочетание стратегий возврата к среднему и момента в статистическом арбитраже: математические основы и практическая реализация
Дистанционный подход в парном трейдинге: реализация и анализ на Rust

Разработка простого скальпера на C++ с использованием FAST/FIX: пошаговое руководство

Концепция 'Desire Orderbook': инновационный подход к прогнозированию рыночного поведения
Анализ возможностей прогнозирования поведения трейдеров в DEX на основе идентификации и моделирования
Создаем алгоритм маркет-мейкинга для криптовалютных пар с использованием модели Авелланеда-Стоикова
Свечи в трейдинге: как из сделок рождается основа анализа рынка
Революция в управлении инвестиционными портфелями с помощью агентного ИИ

Словарь терминов торговых систем
По этой теме пока ничего нет.Выберите другую тему или сбросьте фильтр.