Portfolio Construction & Risk
From Markowitz to production HRP + CVaR: how to allocate across crypto assets, model tail dependence with copulas, and size positions without blowing up.
- 01
 Sep 25, 2025#投资组合优化
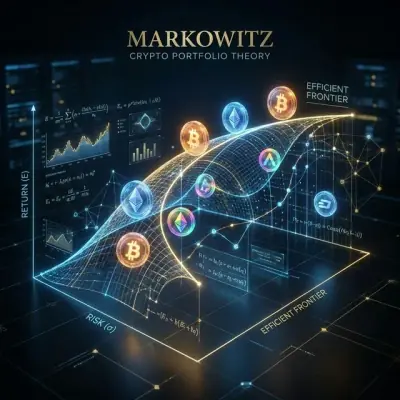
马科维茨投资组合理论之加密货币篇:从零到英雄
用Python构建最优加密货币投资组合 - 因为YOLO不是策略。学习如何将诺贝尔奖获得者的投资组合理论应用于加密货币投资,包含实用的Python代码示例。
- 02
 May 22, 2026#投资组合优化
12种投资组合优化算法比较:HRP、Black-Litterman、NCO及其他
一篮子加密货币,十二种配置算法,一次诚实的比较。我们开源了一个Rust投资组合优化器,它通过一个单一接口运行HRP、HERC、MVO、Black-Litterman、NCO、熵池等算法——这里是每种算法的思路以及为什么没有单一赢家。
- 03
 May 25, 2026#投资组合优化
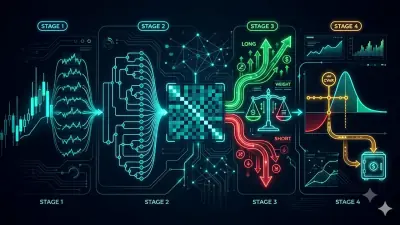
我们的内部算法揭秘:HRP + 多空 + 基于Hull-White的CVaR
深入探讨 Pipeline——我们基于HRP构建的复合配置算法。以分层风险平价作为基础,通过代理信号和置信度驱动的多空叠加层,以及通过基于Hull-White波动率调整的CVaR进行最终风险校正。包含我们规范中的完整数学原理,以及实际的Rust实现。
- 04
 Mar 30, 2026#风险
Copula模型:加密投资组合联合风险建模
超越线性相关——使用Copula模型捕获加密投资组合中的尾部依赖和联合风险,精确估计VaR和CVaR。Vine-copula、GARCH-EVT管线和Python实现。
- 05
 Jun 23, 2026#风险管理
策略的凯利公式:如何确定仓位大小并分配资本
正期望策略也可能因为下注规模失误而爆仓。我们从公式推导一路讲到策略组合,剖析凯利公式:为什么 full Kelly 很危险,分数凯利如何用一半的波动率换来 75% 的增长,以及一个交互式计算器,让你直观看到凯利比例如何改变收益与风险。
- 06
 May 23, 2025#portfolio management
Portfolio Balancer:分层投资管理系统
Portfolio Balancer 投资管理系统的概述,该系统将资产组织成类似于文件系统的分层结构,以简化复杂的投资过程。
- 07
 Mar 26, 2026#etf
ETF 投资组合自动再平衡:我们如何为 Tinkoff 投资编写机器人
基于 TypeScript/Bun 的开源机器人,用于在 Tinkoff 投资平台上自动进行 ETF 投资组合再平衡。四种平衡模式、保证金交易、多账户支持。含源代码。