
상관관계는 분산투자를 평가할 때 가장 먼저 사용하는 도구이지만, 암호화폐 시장에서는 위험할 정도로 오해의 소지가 있습니다.
왜 선형 상관관계가 암호화폐에 작동하지 않는가
- 비타원 분포. BTC 일일 수익률의 첨도는 10을 초과(정규분포는 3).
- 비대칭 의존성. 하락장에서 상승장보다 상관관계가 높음.
- 꼬리 의존성. 선형 상관관계로는 포착 불가.
코풀라 족과 꼬리 의존성

| 족 | 하위 꼬리 | 상위 꼬리 | 사용 시나리오 |
|---|---|---|---|
| 가우시안 | 0 | 0 | 분포 본체만 |
| Student-t | 대칭 | 대칭 | 범용 |
| 클레이턴 | 강함 | 0 | 폭락 모델링 |
| 검벨 | 0 | 강함 | 랠리 모델링 |
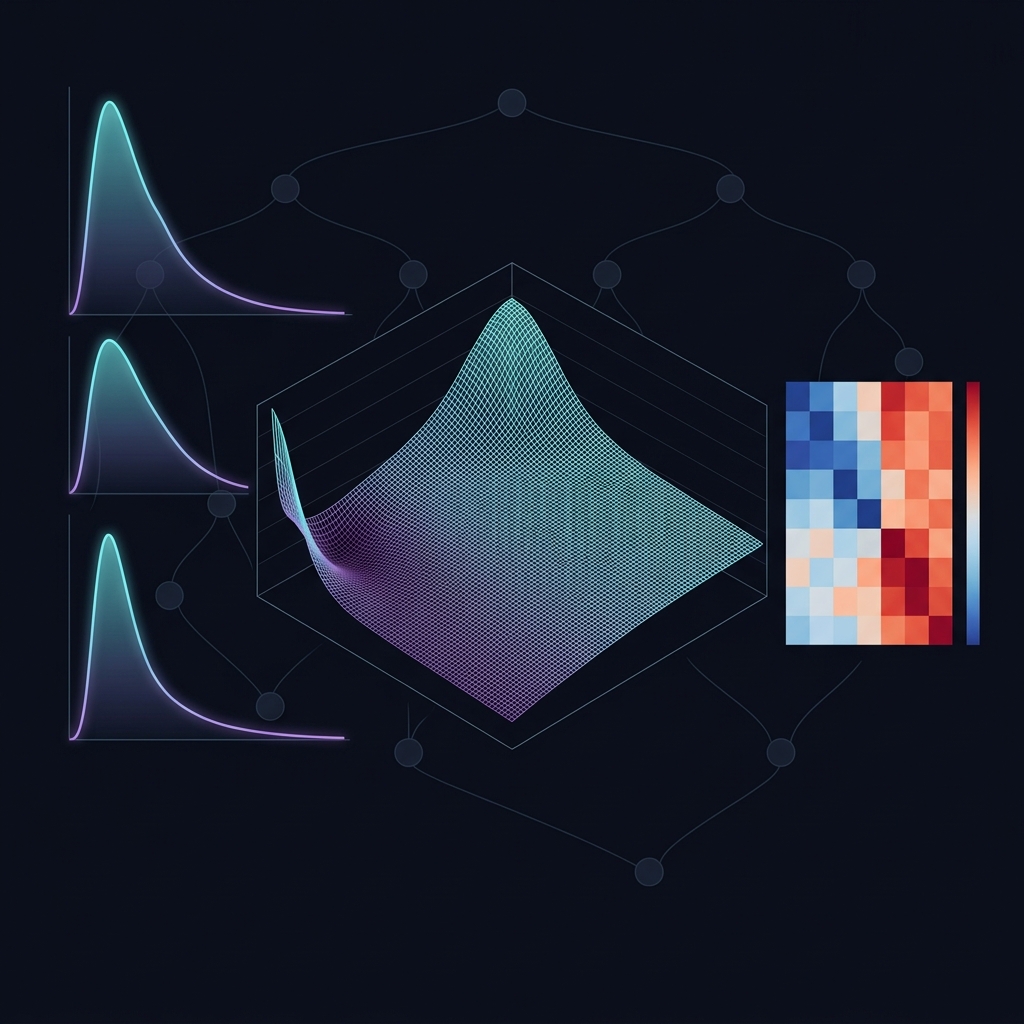
Vine 코풀라: 고차원 솔루션

Vine 코풀라는 d차원 코풀라를 이변량 코풀라의 캐스케이드로 분해. 각 쌍이 자체 족과 매개변수를 가짐.