June 23, 2026
#风险管理
策略的凯利公式:如何确定仓位大小并分配资本
正期望策略也可能因为下注规模失误而爆仓。我们从公式推导一路讲到策略组合,剖析凯利公式:为什么 full Kelly 很危险,分数凯利如何用一半的波动率换来 75% 的增长,以及一个交互式计算器,让你直观看到凯利比例如何改变收益与风险。
#风险管理#凯利公式#money management
阅读文章 →
Nothing found. Try a different query.
正期望策略也可能因为下注规模失误而爆仓。我们从公式推导一路讲到策略组合,剖析凯利公式:为什么 full Kelly 很危险,分数凯利如何用一半的波动率换来 75% 的增长,以及一个交互式计算器,让你直观看到凯利比例如何改变收益与风险。
深度解析ZhuLinsen的daily_stock_analysis——一个开源系统,跨A股、港股、美股等市场抓取行情数据,通过LLM完成技术面与资讯分析,并在每个交易日把结构化的“决策仪表盘”推送到你的即时通讯工具。涵盖架构、数据回退、智能体策略与局限性。
谷歌的时序融合 Transformer 如何为量化组合管理带来可解释的多时间跨度预测:基于注意力的变量选择、分位数输出,以及一条完整的 pytorch-forecasting 实战流程。
无分布假设、带有覆盖率保证的预测区间。我们使用 split conformal、jackknife+ 以及自适应保形推断来校准交易风险,并在不依赖参数化假设的情况下确定仓位规模。
用机器学习分解并预测买卖价差——从 Roll 的隐含估计量到梯度提升和神经网络——并揭示在生产环境中常常困扰人的单位、信息泄露和基准对比陷阱。
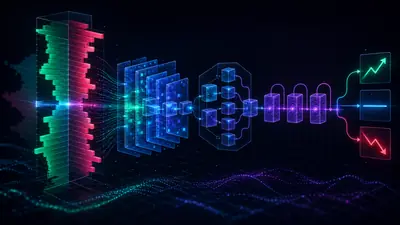
DeepLOB 如何将 CNN、inception 模块和 LSTM 结合起来,从原始订单簿数据预测中间价的走向——其架构、真实的 FI-2010 数据,以及一份可运行的 PyTorch 复现实现。
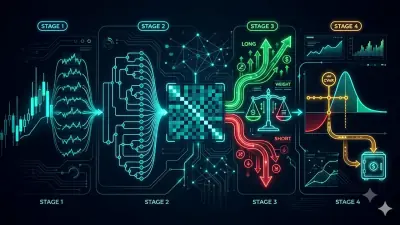
深入探讨 Pipeline——我们基于HRP构建的复合配置算法。以分层风险平价作为基础,通过代理信号和置信度驱动的多空叠加层,以及通过基于Hull-White波动率调整的CVaR进行最终风险校正。包含我们规范中的完整数学原理,以及实际的Rust实现。