Insights & News

Блог

AI соодасы, базарды талдоо жана DeFi келечеги жөнүндө терең изилдөөлөр.

Browse collections →
Filter by tag:
June 23, 2026
#risk management

Стратегиялар үчүн Келли критерийи: позиция көлөмүн жана капиталды кантип бөлүштүрүү керек

Оң күтүлүүчү мааниси бар стратегия да, эгер бет өлчөмү туура тандалбаса, сиздин эсебиңизди кыйратышы мүмкүн. Биз Келли критерийин формуланы чыгаруудан баштап стратегиялар портфелине чейин талдайбыз: эмне үчүн толук Келли коркунучтуу, бөлчөк Келли жарым волатилдүүлүктө өсүштүн 75% кантип берет, жана Келли бөлүгүнүн киреше менен тобокелдикти кантип өзгөрткөнүн көрсөткөн интерактивдүү калькулятор.

#risk management#Kelly criterion#money management
Макаланы окуу →
June 23, 2026
#LLM

Daily Stock Analysis: Байкоо тизмесин күндөлүк чечим кабыл алуу панелине айландырган AI система

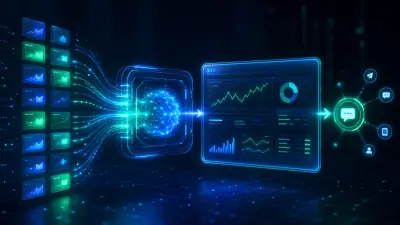
ZhuLinsen тарабынан жасалган daily_stock_analysis долбооруна терең сереп — A-акциялар, HK, US жана башка рыноктордон маалымат алып, LLM аркылуу техникалык жана жаңылык анализин жүргүзүп, ар бир соода күнү структураланган 'чечим панелин' мессенжериңизге жөнөтүүчү ачык коддуу система. Архитектурасы, маалымат fallback механизми, агент стратегиялары, чектөөлөрү.

#LLM#stock analysis#decision support
Макаланы окуу →
June 12, 2026
#uncertainty

Тобокелдикти Эске Алган Позиция Көлөмүн Аныктоо үчүн Конформдук Божомол

Кепилдиктүү камтуусу бар, бөлүштүрүүдөн көз каранды эмес божомол интервалдары. Соода тобокелдигин калибрлөө жана позицияларды параметрдик болжолдоосуз өлчөө үчүн split conformal, jackknife+ жана adaptive conformal inference колдонобуз.

#uncertainty#conformal-prediction#risk
Макаланы окуу →
May 26, 2026
#deep-learning

DeepLOB: Лимиттик Заказ Китептериндеги Терең Окутуу

DeepLOB кыска баанын кыймылын чийки заказ китеби маалыматтарынан алдын ала билүү үчүн CNN, inception модулун жана LSTM-ди кантип бириктирет — архитектура, чыныгы FI-2010 сандары жана иштеп жаткан PyTorch кайра ишке ашыруу.

#deep-learning#order-book#LOB
Макаланы окуу →
May 25, 2026
#portfolio optimization

Inside Our House Algorithm: HRP + Long/Short + CVaR with Hull-White

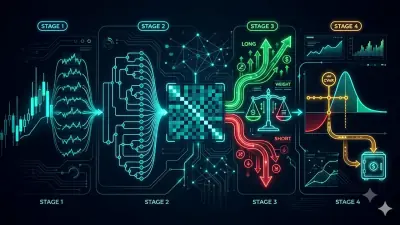
A deep dive into Pipeline — the composite allocation algorithm we built on top of HRP. Hierarchical Risk Parity as the base, a long/short overlay driven by agent signals and confidence, and a final risk correction via CVaR with a Hull-White volatility adjustment. The full math from our spec, plus the actual Rust implementation.

#portfolio optimization#HRP#hierarchical risk parity
Макаланы окуу →