Insights & News

Блог

AI саудасы, нарықтық талдау және DeFi болашағына терең бойлау.

Browse collections →
Filter by tag:
June 23, 2026
#risk management

Стратегиялар үшін Келли критерийі: позиция көлемін қалай анықтап, капиталды бөлу керек

Оң күтілетін мәні бар стратегия да, егер бет мөлшері дұрыс таңдалмаса, шотыңызды жоя алады. Біз Келли критерийін формуланы шығарудан бастап стратегиялар портфеліне дейін талдаймыз: неге толық Келли қауіпті, дробтық Келли жартылай құбылмалылықпен өсімнің 75% қалай қамтамасыз етеді, және Келли үлесінің табыс пен тәуекелді қалай өзгертетінін көрсететін интерактивті калькулятор.

#risk management#Kelly criterion#money management
Мақаланы оқу →
June 23, 2026
#LLM

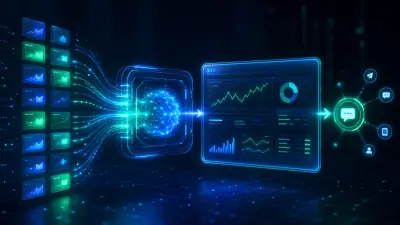
Daily Stock Analysis: бақылау тізімін күнделікті шешім қабылдау тақтасына айналдыратын AI жүйесі

ZhuLinsen жасаған daily_stock_analysis жобасына терең шолу — A-акциялар, Гонконг, АҚШ және басқа нарықтар бойынша нарықтық деректерді алатын, LLM арқылы техникалық және жаңалықтар талдауын жүргізетін және әр сауда күні құрылымдалған 'шешім тақтасын' сіздің мессенджеріңізге жіберетін ашық бастапқы кодты жүйе. Архитектура, деректердің резервтік тізбегі, агент стратегиялары, шектеулер.

#LLM#stock analysis#decision support
Мақаланы оқу →
June 12, 2026
#uncertainty

Тәуекелді Ескеретін Позиция Көлемін Анықтауға арналған Конформды Болжам

Кепілдендірілген қамтуы бар, үлестірімге тәуелсіз болжам аралықтары. Сауда тәуекелін калибрлеу және параметрлік болжамдарсыз позицияларды өлшеу үшін split conformal, jackknife+ және adaptive conformal inference қолданамыз.

#uncertainty#conformal-prediction#risk
Мақаланы оқу →
May 26, 2026
#deep-learning

DeepLOB: Лимиттік Тапсырыстар Кітабындағы Терең Оқыту

DeepLOB шикі тапсырыстар кітабы деректерінен орта бағаның қозғалысын болжау үшін CNN, inception модулін және LSTM-ды қалай біріктіретіні — архитектура, нақты FI-2010 сандары және жұмыс істейтін PyTorch қайта іске асыруы.

#deep-learning#order-book#LOB
Мақаланы оқу →
May 25, 2026
#portfolio optimization

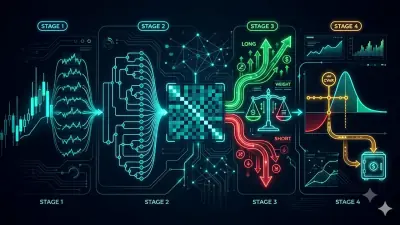
Біздің меншікті алгоритмнің ішінде: Hull-White көмегімен HRP + Long/Short + CVaR

HRP негізінде құрған композициялық аллокация алгоритмі Pipeline-ге терең үңілу. Іргетас ретінде Hierarchical Risk Parity, агент сигналдары мен сенімділікпен басқарылатын long/short үстеме қабаты, және Hull-White волатильділік түзетуімен CVaR арқылы соңғы тәуекел түзетуі. Біздің спецификациямыздың толық математикасы, оған қоса нақты Rust іске асыруы.

#portfolio optimization#HRP#hierarchical risk parity
Мақаланы оқу →