전략을 위한 켈리 기준: 포지션 크기를 정하고 자본을 배분하는 법
양의 기대값을 가진 전략이라도 베팅 크기를 잘못 잡으면 계좌를 날릴 수 있다. 공식 유도부터 전략 포트폴리오까지 켈리 기준을 파헤친다: 왜 full Kelly가 위험한지, 어떻게 분수 켈리가 절반의 변동성으로 75%의 성장을 주는지, 그리고 켈리 비율이 수익과 리스크를 어떻게 바꾸는지 보여주는 인터랙티브 계산기까지.
Nothing found. Try a different query.
양의 기대값을 가진 전략이라도 베팅 크기를 잘못 잡으면 계좌를 날릴 수 있다. 공식 유도부터 전략 포트폴리오까지 켈리 기준을 파헤친다: 왜 full Kelly가 위험한지, 어떻게 분수 켈리가 절반의 변동성으로 75%의 성장을 주는지, 그리고 켈리 비율이 수익과 리스크를 어떻게 바꾸는지 보여주는 인터랙티브 계산기까지.
ZhuLinsen이 만든 daily_stock_analysis 심층 분석 — A주, 홍콩, 미국 등 여러 시장에서 데이터를 가져오고, LLM을 통해 기술적 분석과 뉴스 분석을 수행하며, 매 거래일마다 구조화된 '의사결정 대시보드'를 메신저로 전송하는 오픈소스 시스템. 아키텍처, 데이터 폴백, 에이전트 전략, 한계까지.
구글의 Temporal Fusion Transformer가 어텐션 기반 변수 선택, 분위수 출력, 그리고 실제로 동작하는 pytorch-forecasting 파이프라인을 통해 어떻게 해석 가능한 다중 기간 예측을 정량적 포트폴리오 관리에 적용하는지 살펴봅니다.
보장된 커버리지를 제공하는 분포 무관 예측 구간. split conformal, jackknife+, adaptive conformal inference를 사용해 모수적 가정 없이 트레이딩 리스크를 보정하고 포지션 크기를 산정한다.
Roll의 암묵 추정량부터 그래디언트 부스팅과 신경망까지, ML로 매수-매도 스프레드를 분해하고 예측한다. 실전에서 발목을 잡는 단위, 누수, 벤치마킹 함정까지 함께 다룬다.
DeepLOB가 CNN, 인셉션 모듈, LSTM을 결합해 원시 주문장 데이터로부터 중간 가격의 움직임을 예측하는 방법 — 아키텍처, 실제 FI-2010 수치, 그리고 동작하는 PyTorch 재구현.
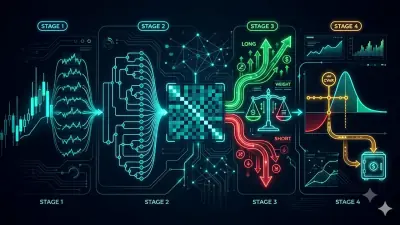
HRP를 기반으로 구축된 복합 할당 알고리즘인 Pipeline에 대한 심층 분석. 계층적 위험 패리티(HRP)를 기본으로 하고, 에이전트 신호 및 신뢰도에 따른 롱/숏 오버레이, 그리고 Hull-White 변동성 조정을 통한 CVaR로 최종 위험 보정을 수행합니다. 사양에 따른 전체 수학적 내용과 실제 Rust 구현을 다룹니다.