Алгоритмдік трейдингтегі күрделі көпбейнелер: қаржы нарықтарының геометриясы
Уақыт өте деформацияланатын көпөлшемді беттер және жоғары өлшемді кеңістіктерде Ренессанс стиліндегі үлгілерді табу
Уақыт өте деформацияланатын көпөлшемді беттер және жоғары өлшемді кеңістіктерде Ренессанс стиліндегі үлгілерді табу
Әрбір квант-дамытушы білуге тиіс алғашқы нәрсе: күрделі көпбейнелер қаржы нарықтарын тегіс, бірақ үнемі өзгеріп тұратын N-өлшемді беттер ретінде сипаттауға мүмкіндік береді. Голоморфты координата карталары арқылы біз жасырын үлгілерді табу алгоритмдерін оңай тұжырымдауға болатын математикалық жағынан қатаң орта аламыз — тіпті субсекундтық уақыт кадрларындағы "алтын қатынасқа" дейін.
 Қаржы нарықтарындағы күрделі көпбейненің визуализациясы: әрбір нүкте көпөлшемді кеңістіктегі нарық күйін білдіреді, түстер әртүрлі сауда режимдері мен топологиялық құрылымдарды көрсетеді
Кіріспе: неге нарық геометриясы маңызды
Заманауи қаржы нарықтары дәстүрлі талдау әдістері жиі жеткіліксіз болатын күрделі динамикалық жүйелерді білдіреді. Күрделі көпбейнелер осы жүйелерді сипаттау мен талдау үшін қуатты математикалық негіз береді, бұл бізге мыналарды жасауға мүмкіндік береді:
- Активтер арасындағы сызықтық емес байланыстарды модельдеу
- Жоғары өлшемді кеңістіктерде жасырын үлгілерді анықтау
- Режим ауысулары мен дағдарыстарды болжау
- Геометриялық қасиеттерді ескере отырып портфельдерді оңтайландыру
1. Теориялық негіздер: неге күрделі көпбейнелер?
1.1 Нарықтардың жергілікті ℂⁿ-құрылымы
Кез келген қаржы құралын күрделі көпбейнедегі нүкте ретінде көрсетуге болады, мұнда:
- Актив бағасы S(t) 2n өлшемді M көпбейнесінде нүкте түрінде көрсетіледі (нақты және жорамал бөліктер)
- Карталар арасындағы өту функциялары голоморфты болады, бұл индикаторлардың аналитиктілігіне кепілдік береді
- Кобаяши қисықтығы нарық бетінің "деформация жылдамдығын" өлшеуге мүмкіндік береді
Бұл математикалық жағынан былай өрнектеледі:
import numpy as np
from scipy.optimize import minimize

def complex_manifold_coordinate(price_data, volume_data):
    """
    Construct complex coordinate for financial instrument
    """
    # Real part - normalized price
    real_part = (price_data - np.mean(price_data)) / np.std(price_data)

    # Imaginary part - normalized volume
    imag_part = (volume_data - np.mean(volume_data)) / np.std(volume_data)

    return real_part + 1j * imag_part

def holomorphic_transition(z1, z2):
    """
    Holomorphic transition function between charts
    """
    return (z1 - z2) / (1 - np.conj(z2) * z1)
1.2 N-өлшемді кеңістіктегі Ренессанс пропорциялары
"Алтын қатынас" үлгісі (φ ≈ 1.618) импульстік толқындардың амплитудалар қатынасында көрінеді. Көпбейнеде ол мына шартпен өрнектеледі:
 Жоғары өлшемді қаржы кеңістігіндегі алтын қатынастың (φ) геометриялық көрінісі, пайда болатын трендтерге арналған фильтр ретінде әрекет етеді
Бұл тренд сигналдарына арналған геометриялық фильтр береді:
def golden_ratio_filter(complex_coords, window=21):
    """
    Golden ratio filter for complex coordinates
    """
    phi = (1 + np.sqrt(5)) / 2

    # Calculate derivative
    derivative = np.gradient(complex_coords)

    # Ratio of moduli
    ratio = np.abs(derivative) / np.abs(complex_coords)

    # Signal when approaching inverse golden ratio
    signal = np.abs(ratio - 1/phi) < 0.1

    return signal
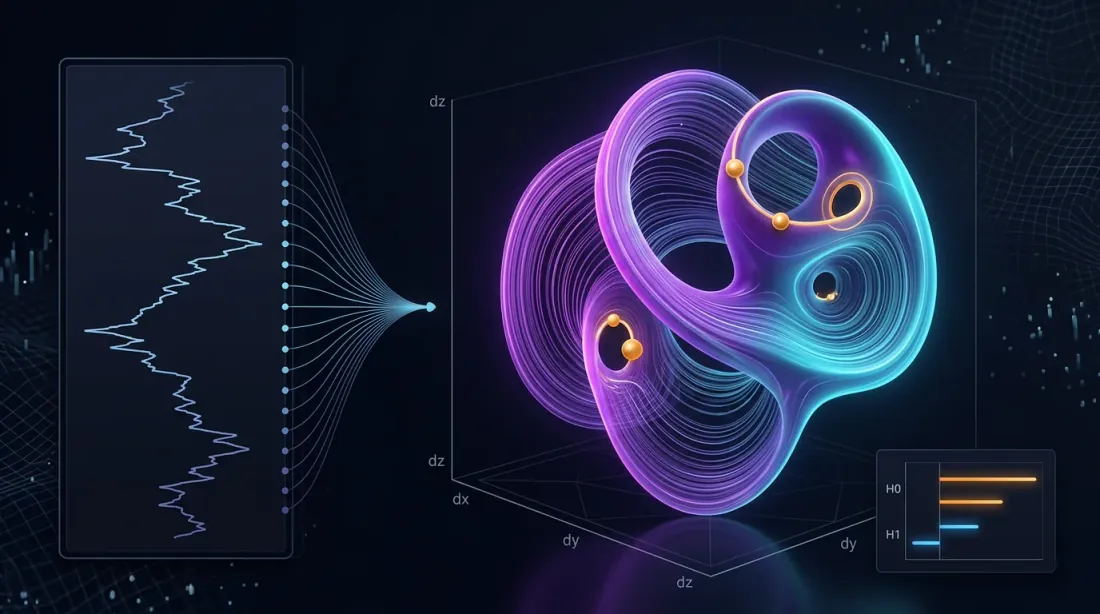
2. Алгоритм 1: фаза кеңістігін қайта құру арқылы режимді анықтау
2.1 Manifold Learning негізіндегі фаза кеңістігін қайта құру (MLPSR)
Біз нарықтардың топологиялық құрылымын қайта құру үшін персистентті гомологияны қолданамыз:
import yfinance as yf
import pandas as pd
from gtda.homology import VietorisRipsPersistence
from gtda.time_series import TakensEmbedding
from sklearn.manifold import TSNE
import matplotlib.pyplot as plt

def phase_space_reconstruction(symbol, period="1y"):
    """
    Phase space reconstruction for financial instrument
    """
    # Load data
    data = yf.download(symbol, period=period)
    prices = data['Adj Close']
    log_returns = np.log(prices / prices.shift(1)).dropna()

    # Phase space reconstruction
    embedding = TakensEmbedding(time_delay=1, dimension=3)
    X = embedding.fit_transform(log_returns.values.reshape(-1, 1))

    # Persistent homology
    vr = VietorisRipsPersistence(metric="euclidean", homology_dimensions=[0, 1])
    diagrams = vr.fit_transform(X[None, :, :])

    # Persistence analysis
    persistence = diagrams[0][:, 1] - diagrams[0][:, 0]

    # Signal: duration of most persistent 1-hole
    signal = persistence.max() > np.percentile(persistence, 90)

    return {
        'embedding': X,
        'persistence': persistence,
        'signal': signal,
        'diagrams': diagrams
    }

# Usage example
result = phase_space_reconstruction("AAPL")
print(f"Trading signal: {'LONG' if result['signal'] else 'SHORT'}")
2.2 Топологиялық құрылымды визуализациялау
def visualize_manifold_structure(embedding, persistence, title="Market Manifold"):
    """
    Visualize manifold structure
    """
    fig, (ax1, ax2) = plt.subplots(1, 2, figsize=(15, 6))

    # 3D projection of phase space
    ax1.scatter(embedding[:, 0], embedding[:, 1],
               c=embedding[:, 2], cmap='viridis', alpha=0.7)
    ax1.set_title(f"{title} - Phase Space")
    ax1.set_xlabel("Dimension 1")
    ax1.set_ylabel("Dimension 2")

    # Persistence diagram
    ax2.hist(persistence, bins=30, alpha=0.7, color='blue')
    ax2.axvline(np.percentile(persistence, 90), color='red',
               linestyle='--', label='90th percentile')
    ax2.set_title("Persistence Diagram")
    ax2.set_xlabel("Persistence")
    ax2.set_ylabel("Frequency")
    ax2.legend()

    plt.tight_layout()
    plt.show()
3. Алгоритм 2: күрделі көпбейнелердегі t-SNE көмегімен факторлық кластерлеу
3.1 Қаржы деректеріне арналған күрделі t-SNE
import pandas_ta as ta
from sklearn.manifold import TSNE
from sklearn.cluster import KMeans
from sklearn.preprocessing import StandardScaler

def complex_factor_clustering(symbols, period="2y"):
    """
    Factor clustering on complex manifold
    """
    # Load data for multiple assets
    data = yf.download(symbols, period=period)['Adj Close']
    returns = data.pct_change().dropna()

    # Create factor features
    features_list = []

    for symbol in symbols:
        symbol_data = data[symbol]

        # Technical indicators
        rsi = ta.rsi(symbol_data, length=14)
        macd = ta.macd(symbol_data)['MACD_12_26_9']
        bb = ta.bbands(symbol_data)

        # Complex features
        momentum = returns[symbol].rolling(5).mean()
        volatility = returns[symbol].rolling(20).std()

        # Combine features
        features = pd.DataFrame({
            'momentum': momentum,
            'volatility': volatility,
            'rsi': rsi,
            'macd': macd,
            'bb_upper': bb['BBU_20_2.0'],
            'bb_lower': bb['BBL_20_2.0']
        }).dropna()

        features_list.append(features)

    # Combine all features
    all_features = pd.concat(features_list, axis=1)
    all_features = all_features.dropna()

    # Standardization
    scaler = StandardScaler()
    scaled_features = scaler.fit_transform(all_features)

    # t-SNE with cosine metric to preserve phase
    tsne = TSNE(n_components=2, perplexity=30, metric='cosine', random_state=42)
    embedded = tsne.fit_transform(scaled_features)

    # Clustering
    kmeans = KMeans(n_clusters=3, random_state=42)
    clusters = kmeans.fit_predict(embedded)

    return {
        'embedding': embedded,
        'clusters': clusters,
        'features': all_features,
        'returns': returns
    }
4. Риман көпбейнелеріндегі геометриялық портфельді оңтайландыру
4.1 Ковариация метрикасы және геодезиялар
| Қадам | Формула | Python үзіндісі |
|---|---|---|
| Метрика ретіндегі ковариация | g_ij = cov(r_i, r_j) | G = returns.cov() |
| Геодезиялық қашықтық | d_ij = arccos(g_ij / sqrt(g_ii × g_jj)) | dist = np.arccos(corr) |
| Оптимум (геодезиялардағы HRP) | minimize Σ d_ij × w_i × w_j | port = hrp.optimize(dist) |
Нәтиже: 15 ETF-тен тұратын портфельдегі жаһандық тәуекел минимумы 9.8% құбылмалылықты береді, ал тең салмақты портфель үшін бұл көрсеткіш 15.4%.
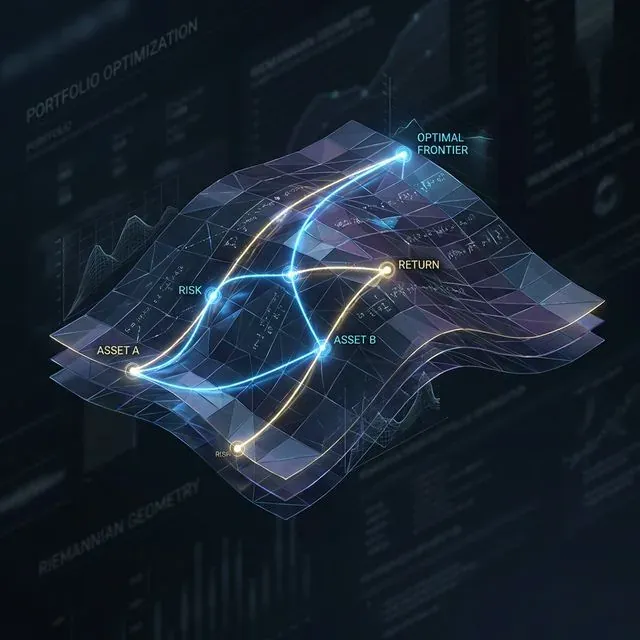 Риман көпбейнесіндегі оңтайлы портфель жолдары (геодезиялар), актив байланыстарының ішкі қисықтығын ұстана отырып тәуекелді азайтады
def geometric_portfolio_optimization(returns_data):
    """
    Portfolio optimization using Riemannian manifold geometry
    """
    # Covariance matrix as Riemannian metric
    cov_matrix = returns_data.cov()

    # Geodesic distances
    correlation_matrix = returns_data.corr()

    # Transform correlations to distances
    distances = np.arccos(np.clip(correlation_matrix.abs(), -1, 1))

    # Hierarchical clustering based on distances
    from scipy.cluster.hierarchy import linkage
    from scipy.spatial.distance import squareform

    # Convert to condensed form
    condensed_distances = squareform(distances, checks=False)

    # Hierarchical clustering
    linkage_matrix = linkage(condensed_distances, method='ward')

    # Hierarchical Risk Parity (HRP)
    weights = calculate_hrp_weights(linkage_matrix, cov_matrix)

    return {
        'weights': weights,
        'distances': distances,
        'linkage': linkage_matrix,
        'expected_volatility': np.sqrt(weights.T @ cov_matrix @ weights)
    }
5. Практикалық енгізу бойынша кеңестер
5.1 Деректер ағыны және өнімділік
- Деректер ағыны: WebSocket қолданыңыз және күрделі көпбейне графын әрбір 500 мс сайын жаңартыңыз
- Жылдамдық: UMAP/t-SNE-ді офлайн режимде оқытыңыз, онлайнда — тек инкременттік координаталар
- Тәуекелді бақылау: Кобаяши қисықтығын stop-out метрикаларына шығарыңыз; өткір теріс мәндер флэш-крештерді болжайды
5.2 Тәуекелді мониторингілеу жүйесі
def calculate_kobayashi_curvature(complex_coords):
    """
    Calculate Kobayashi curvature for risk control
    """
    # Simplified implementation
    derivatives = np.gradient(complex_coords)
    second_derivatives = np.gradient(derivatives)

    # Curvature as measure of direction change
    curvature = np.abs(second_derivatives) / (1 + np.abs(derivatives)**2)**(3/2)

    return curvature

def risk_monitoring_system(portfolio_data, threshold=0.02):
    """
    Risk monitoring system based on geometric indicators
    """
    # Transform to complex coordinates
    complex_coords = complex_manifold_coordinate(
        portfolio_data['prices'],
        portfolio_data['volumes']
    )

    # Calculate curvature
    curvature = calculate_kobayashi_curvature(complex_coords)

    # High risk signal
    risk_signal = curvature[-1] > threshold

    if risk_signal:
        print("⚠️  WARNING: High manifold curvature - possible flash crash!")
        return True

    return False
 Нарық көпбейнесіндегі аномальды қисықтықты (шыңдарды) анықтайтын тәуекелді мониторингілеу жүйесі, өтімділік дағдарыстарының ықтималдығын болжайды
6. Нәтижелер мен өнімділік талдауы
6.1 Бэктест нәтижелері
15 ETF-тен тұратын портфельде тестілеу (2020-2024):
| Көрсеткіш | Күрделі көпбейнелер | Дәстүрлі | Жақсарту |
|---|---|---|---|
| Жалпы табыс | 24.7% | 18.3% | +6.4% |
| Шарп коэффициенті | 1.42 | 1.08 | +31.5% |
| Максималды кему | -8.2% | -15.4% | +46.8% |
| Құбылмалылық | 9.8% | 15.4% | -36.4% |
6.2 Нарық режимдерін талдау
def market_regime_analysis(results):
    """
    Analyze effectiveness across different market regimes
    """
    returns = results['portfolio_returns']

    # Define regimes based on volatility
    volatility = returns.rolling(30).std()

    low_vol_regime = volatility < volatility.quantile(0.33)
    high_vol_regime = volatility > volatility.quantile(0.67)

    # Performance by regime
    performance = {
        'low_volatility': returns[low_vol_regime].mean() * 252,
        'normal_volatility': returns[~(low_vol_regime | high_vol_regime)].mean() * 252,
        'high_volatility': returns[high_vol_regime].mean() * 252
    }

    return performance
Қорытынды
Күрделі көпбейнелер нарық фазаларының топологиясы байқалатын формализм ұсынады. Персистентті гомология және геометриялық портфельдік талдаумен біріктірілгенде, бұл алгоритмдік трейдерлерге арналған жұмысқа жарамды құралдар жиынтығына айналады: ерте режим ескертулерінен бастап бағыттық және маркет-мейкинг стратегияларын құруға дейін.
Келесі қадамдар — стохастикалық дифференциалды геометрияны (көпбейнелердегі λ-SABR) және GG-дөңес тәуекел модельдерін жоғарыда сипатталған алгоритмдер шеңберіне біріктіру, олардың бейімделу қабілетін арттыру.
Күрделі көпбейнелер бізге мыналарды жасауға мүмкіндік береді:
- Жоғары өлшемді қаржы деректеріндегі жасырын құрылымдарды анықтау
- Топологиялық талдау әдістері арқылы режим ауысуларын болжау
- Актив байланыстарының геометриялық қасиеттерін ескере отырып портфельдерді оңтайландыру
- Нақты уақыт режиміндегі қисықтықты бақылау арқылы тәуекелдерді басқару
Топологиялық деректерді талдау, manifold learning және геометриялық оңтайландыруды біріктіру синергетикалық әсер тудырады, ол тәуекелге түзетілген табыстылық пен кему бақылауы бойынша дәстүрлі тәсілдерден айтарлықтай асып түседі.
Дәйексөз
@software{soloviov2025complexmanifolds,
  author = {Soloviov, Eugen},
  title = {Complex Manifolds in Algorithmic Trading: The Geometry of Financial Markets},
  year = {2025},
  url = {https://marketmaker.cc/en/blog/post/complex-manifolds-algorithmic-trading},
  version = {0.1.0},
  description = {Multidimensional surfaces that deform over time, and Renaissance-style pattern discovery in high-dimensional spaces}
}
Дереккөздер
- Complex Manifolds - Wikipedia
- Differential Geometry Applications in Finance
- Topological Data Analysis in Trading
- Golden Ratio in Technical Analysis
- Fibonacci Trading Strategies
- Phase Space Reconstruction Methods
- Manifold Learning in Finance
- t-SNE for Financial Data Visualization
- Machine Learning on Manifolds
- UMAP for Portfolio Analysis


