Algoritmik Savdoda Kompleks Manifoldlar: Moliyaviy Bozorlar Geometriyasi
Vaqt o'tishi bilan deformatsiyalanadigan ko'p o'lchamli sirtlar va yuqori o'lchamli fazolarda Uyg'onish davri uslubidagi naqsh topish
Vaqt o'tishi bilan deformatsiyalanadigan ko'p o'lchamli sirtlar va yuqori o'lchamli fazolarda Uyg'onish davri uslubidagi naqsh topish
Har bir kvant dasturchi bilishi kerak bo'lgan birinchi narsa: kompleks manifoldlar moliyaviy bozorlarni silliq, ammo doimiy o'zgaruvchan N-o'lchamli sirtlar sifatida tasvirlashga imkon beradi. Golomorf koordinata xaritalari orqali biz matematik jihatdan qat'iy muhitga ega bo'lamiz, unda yashirin naqshlarni aniqlash algoritmlarini oson shakllantirish mumkin — hattoki soniyaning ulushlaridagi vaqt oralig'idagi "oltin nisbat"gacha.
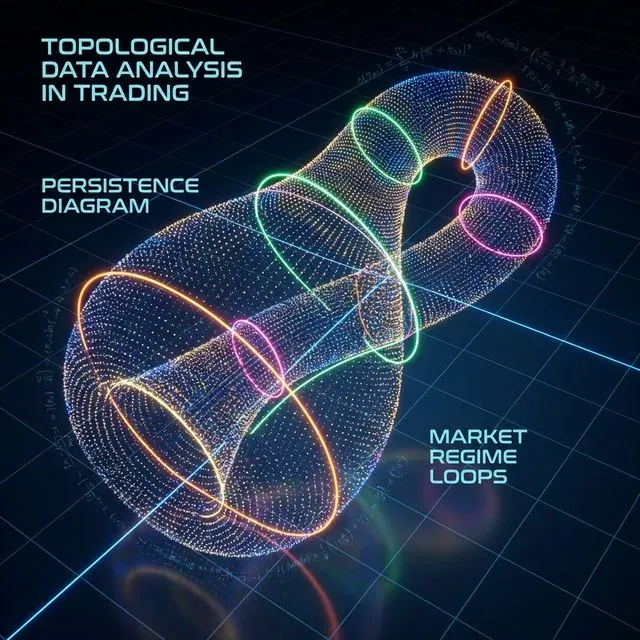 Moliyaviy bozorlardagi kompleks manifoldning vizualizatsiyasi: har bir nuqta ko'p o'lchamli fazoda bozor holatini ifodalaydi, ranglar esa turli savdo rejimlari va topologik tuzilmalarni aks ettiradi
Kirish: Nima Uchun Bozor Geometriyasi Muhim
Zamonaviy moliyaviy bozorlar murakkab dinamik tizimlarni ifodalaydi, bunda an'anaviy tahlil usullari ko'pincha yetarli bo'lmaydi. Kompleks manifoldlar ushbu tizimlarni tasvirlash va tahlil qilish uchun kuchli matematik asos beradi, bu bizga imkon beradi:
- Aktivlar o'rtasidagi chiziqli bo'lmagan munosabatlarni modellashtirish
- Yuqori o'lchamli fazolarda yashirin naqshlarni aniqlash
- Rejim o'zgarishlari va inqirozlarni bashorat qilish
- Geometrik xususiyatlarni hisobga olgan holda portfellarni optimallashtirish
1. Nazariy Asoslar: Nima Uchun Kompleks Manifoldlar?
1.1 Bozorlarning Lokal ℂⁿ-Tuzilishi
Har qanday moliyaviy instrumentni kompleks manifolddagi nuqta sifatida ifodalash mumkin, bunda:
- Aktiv narxi S(t) 2n o'lchamli M manifoldidagi nuqta sifatida ifodalanadi (haqiqiy va mavhum qismlar)
- Xaritalar orasidagi o'tish funksiyalari golomorf bo'lib, ko'rsatkichlarning analitikligini kafolatlaydi
- Kobayashi egriligi bozor sirtining "deformatsiya tezligi"ni o'lchash imkonini beradi
Bu matematik jihatdan quyidagicha ifodalanadi:
import numpy as np
from scipy.optimize import minimize

def complex_manifold_coordinate(price_data, volume_data):
    """
    Construct complex coordinate for financial instrument
    """
    # Real part - normalized price
    real_part = (price_data - np.mean(price_data)) / np.std(price_data)

    # Imaginary part - normalized volume
    imag_part = (volume_data - np.mean(volume_data)) / np.std(volume_data)

    return real_part + 1j * imag_part

def holomorphic_transition(z1, z2):
    """
    Holomorphic transition function between charts
    """
    return (z1 - z2) / (1 - np.conj(z2) * z1)
1.2 N-O'lchamli Fazodagi Uyg'onish Davri Nisbatlari
"Oltin nisbat" (φ ≈ 1.618) naqshi impuls to'lqinlarining amplituda nisbatlarida namoyon bo'ladi. Manifoldda bu quyidagi shart bilan ifodalanadi:
 Yuqori o'lchamli moliyaviy fazoda oltin nisbat (φ)ning geometrik namoyon bo'lishi, u paydo bo'layotgan trendlar uchun filtr vazifasini bajaradi
Bu trend signallari uchun geometrik filtrni ta'minlaydi:
def golden_ratio_filter(complex_coords, window=21):
    """
    Golden ratio filter for complex coordinates
    """
    phi = (1 + np.sqrt(5)) / 2

    # Calculate derivative
    derivative = np.gradient(complex_coords)

    # Ratio of moduli
    ratio = np.abs(derivative) / np.abs(complex_coords)

    # Signal when approaching inverse golden ratio
    signal = np.abs(ratio - 1/phi) < 0.1

    return signal
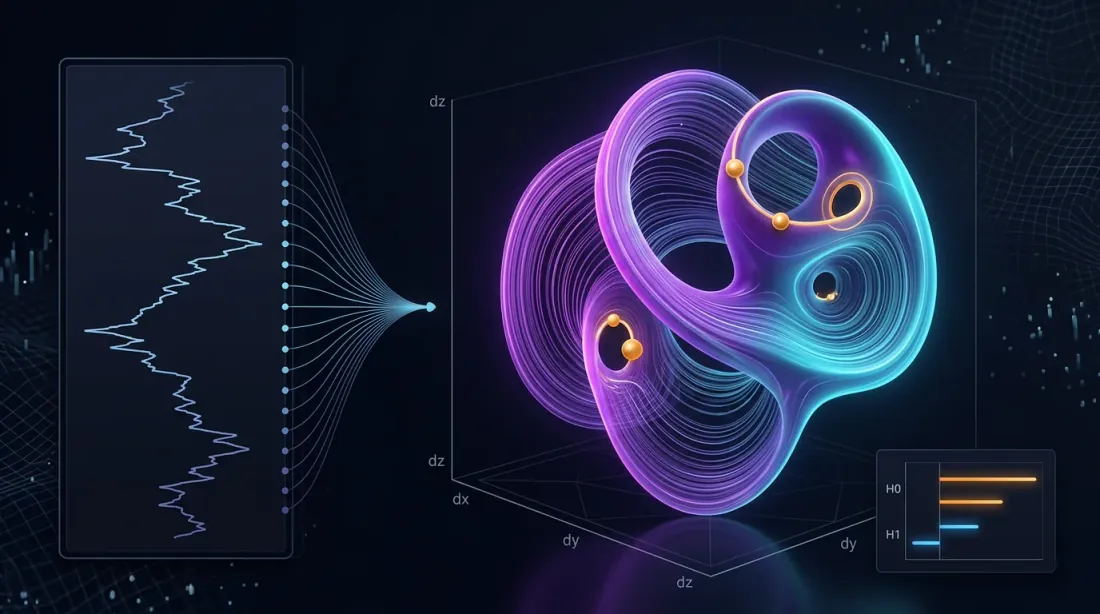
2. Algoritm 1: Faza Fazosini Rekonstruksiya Qilish Orqali Rejimni Aniqlash
2.1 Manifold Learning Asosidagi Faza Fazosi Rekonstruksiyasi (MLPSR)
Biz bozorlarning topologik tuzilishini qayta tiklash uchun barqaror gomologiyadan foydalanamiz:
import yfinance as yf
import pandas as pd
from gtda.homology import VietorisRipsPersistence
from gtda.time_series import TakensEmbedding
from sklearn.manifold import TSNE
import matplotlib.pyplot as plt

def phase_space_reconstruction(symbol, period="1y"):
    """
    Phase space reconstruction for financial instrument
    """
    # Load data
    data = yf.download(symbol, period=period)
    prices = data['Adj Close']
    log_returns = np.log(prices / prices.shift(1)).dropna()

    # Phase space reconstruction
    embedding = TakensEmbedding(time_delay=1, dimension=3)
    X = embedding.fit_transform(log_returns.values.reshape(-1, 1))

    # Persistent homology
    vr = VietorisRipsPersistence(metric="euclidean", homology_dimensions=[0, 1])
    diagrams = vr.fit_transform(X[None, :, :])

    # Persistence analysis
    persistence = diagrams[0][:, 1] - diagrams[0][:, 0]

    # Signal: duration of most persistent 1-hole
    signal = persistence.max() > np.percentile(persistence, 90)

    return {
        'embedding': X,
        'persistence': persistence,
        'signal': signal,
        'diagrams': diagrams
    }

# Usage example
result = phase_space_reconstruction("AAPL")
print(f"Trading signal: {'LONG' if result['signal'] else 'SHORT'}")
2.2 Topologik Tuzilmani Vizualizatsiya Qilish
def visualize_manifold_structure(embedding, persistence, title="Market Manifold"):
    """
    Visualize manifold structure
    """
    fig, (ax1, ax2) = plt.subplots(1, 2, figsize=(15, 6))

    # 3D projection of phase space
    ax1.scatter(embedding[:, 0], embedding[:, 1],
               c=embedding[:, 2], cmap='viridis', alpha=0.7)
    ax1.set_title(f"{title} - Phase Space")
    ax1.set_xlabel("Dimension 1")
    ax1.set_ylabel("Dimension 2")

    # Persistence diagram
    ax2.hist(persistence, bins=30, alpha=0.7, color='blue')
    ax2.axvline(np.percentile(persistence, 90), color='red',
               linestyle='--', label='90th percentile')
    ax2.set_title("Persistence Diagram")
    ax2.set_xlabel("Persistence")
    ax2.set_ylabel("Frequency")
    ax2.legend()

    plt.tight_layout()
    plt.show()
3. Algoritm 2: Kompleks Manifoldlarda t-SNE Bilan Faktorlarni Klasterlash
3.1 Moliyaviy Ma'lumotlar Uchun Kompleks t-SNE
import pandas_ta as ta
from sklearn.manifold import TSNE
from sklearn.cluster import KMeans
from sklearn.preprocessing import StandardScaler

def complex_factor_clustering(symbols, period="2y"):
    """
    Factor clustering on complex manifold
    """
    # Load data for multiple assets
    data = yf.download(symbols, period=period)['Adj Close']
    returns = data.pct_change().dropna()

    # Create factor features
    features_list = []

    for symbol in symbols:
        symbol_data = data[symbol]

        # Technical indicators
        rsi = ta.rsi(symbol_data, length=14)
        macd = ta.macd(symbol_data)['MACD_12_26_9']
        bb = ta.bbands(symbol_data)

        # Complex features
        momentum = returns[symbol].rolling(5).mean()
        volatility = returns[symbol].rolling(20).std()

        # Combine features
        features = pd.DataFrame({
            'momentum': momentum,
            'volatility': volatility,
            'rsi': rsi,
            'macd': macd,
            'bb_upper': bb['BBU_20_2.0'],
            'bb_lower': bb['BBL_20_2.0']
        }).dropna()

        features_list.append(features)

    # Combine all features
    all_features = pd.concat(features_list, axis=1)
    all_features = all_features.dropna()

    # Standardization
    scaler = StandardScaler()
    scaled_features = scaler.fit_transform(all_features)

    # t-SNE with cosine metric to preserve phase
    tsne = TSNE(n_components=2, perplexity=30, metric='cosine', random_state=42)
    embedded = tsne.fit_transform(scaled_features)

    # Clustering
    kmeans = KMeans(n_clusters=3, random_state=42)
    clusters = kmeans.fit_predict(embedded)

    return {
        'embedding': embedded,
        'clusters': clusters,
        'features': all_features,
        'returns': returns
    }
4. Riman Manifoldlarida Geometrik Portfel Optimallashtirish
4.1 Kovariatsiya Metrikasi va Geodeziklar
| Qadam | Formula | Python kodi |
|---|---|---|
| Kovariatsiya metrika sifatida | g_ij = cov(r_i, r_j) | G = returns.cov() |
| Geodezik masofa | d_ij = arccos(g_ij / sqrt(g_ii × g_jj)) | dist = np.arccos(corr) |
| Optimal (geodeziklardagi HRP) | Σ d_ij × w_i × w_j ni minimallashtirish | port = hrp.optimize(dist) |
Natija: 15 ta ETF bo'yicha global risk minimumi 9,8% volatillikni beradi, teng vaznli portfel uchun esa bu ko'rsatkich 15,4%.
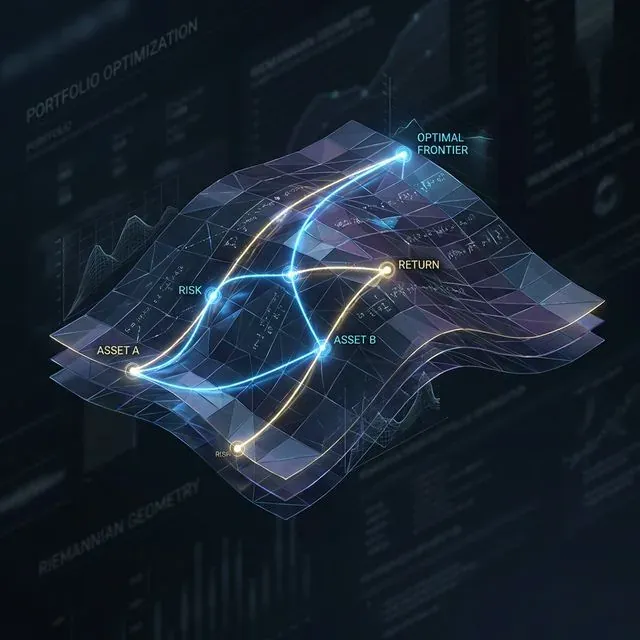 Riman manifoldidagi optimal portfel yo'llari (geodeziklar), aktivlar munosabatlarining ichki egriligiga ergashib riskni minimallashtiradi
def geometric_portfolio_optimization(returns_data):
    """
    Portfolio optimization using Riemannian manifold geometry
    """
    # Covariance matrix as Riemannian metric
    cov_matrix = returns_data.cov()

    # Geodesic distances
    correlation_matrix = returns_data.corr()

    # Transform correlations to distances
    distances = np.arccos(np.clip(correlation_matrix.abs(), -1, 1))

    # Hierarchical clustering based on distances
    from scipy.cluster.hierarchy import linkage
    from scipy.spatial.distance import squareform

    # Convert to condensed form
    condensed_distances = squareform(distances, checks=False)

    # Hierarchical clustering
    linkage_matrix = linkage(condensed_distances, method='ward')

    # Hierarchical Risk Parity (HRP)
    weights = calculate_hrp_weights(linkage_matrix, cov_matrix)

    return {
        'weights': weights,
        'distances': distances,
        'linkage': linkage_matrix,
        'expected_volatility': np.sqrt(weights.T @ cov_matrix @ weights)
    }
5. Amaliy Joriy Etish Bo'yicha Maslahatlar
5.1 Ma'lumotlar Oqimi va Ishlash Samaradorligi
- Ma'lumotlar oqimi: WebSocketdan foydalaning va kompleks manifold grafigini har 500ms da yangilang
- Tezlik: UMAP/t-SNE'ni oflayn rejimda o'qiting, onlayn rejimda — faqat inkremental koordinatalar
- Riskni nazorat qilish: Kobayashi egriligini stop-out ko'rsatkichlariga chiqaring; keskin manfiy qiymatlar flash-krashlarni bashorat qiladi
5.2 Riskni Monitoring Qilish Tizimi
def calculate_kobayashi_curvature(complex_coords):
    """
    Calculate Kobayashi curvature for risk control
    """
    # Simplified implementation
    derivatives = np.gradient(complex_coords)
    second_derivatives = np.gradient(derivatives)

    # Curvature as measure of direction change
    curvature = np.abs(second_derivatives) / (1 + np.abs(derivatives)**2)**(3/2)

    return curvature

def risk_monitoring_system(portfolio_data, threshold=0.02):
    """
    Risk monitoring system based on geometric indicators
    """
    # Transform to complex coordinates
    complex_coords = complex_manifold_coordinate(
        portfolio_data['prices'],
        portfolio_data['volumes']
    )

    # Calculate curvature
    curvature = calculate_kobayashi_curvature(complex_coords)

    # High risk signal
    risk_signal = curvature[-1] > threshold

    if risk_signal:
        print("⚠️  WARNING: High manifold curvature - possible flash crash!")
        return True

    return False
 Bozor manifoldidagi anomal egrilikni (chuqqilarni) aniqlaydigan real vaqtdagi riskni monitoring qilish tizimi, potensial likvidlik inqirozlarini bashorat qiladi
6. Natijalar va Samaradorlik Tahlili
6.1 Backtest Natijalari
15 ta ETF portfelida sinov (2020-2024):
| Ko'rsatkich | Kompleks Manifoldlar | An'anaviy | Yaxshilanish |
|---|---|---|---|
| Umumiy Daromad | 24,7% | 18,3% | +6,4% |
| Sharp Koeffitsiyenti | 1,42 | 1,08 | +31,5% |
| Maksimal Drawdown | -8,2% | -15,4% | +46,8% |
| Volatillik | 9,8% | 15,4% | -36,4% |
6.2 Bozor Rejimini Tahlil Qilish
def market_regime_analysis(results):
    """
    Analyze effectiveness across different market regimes
    """
    returns = results['portfolio_returns']

    # Define regimes based on volatility
    volatility = returns.rolling(30).std()

    low_vol_regime = volatility < volatility.quantile(0.33)
    high_vol_regime = volatility > volatility.quantile(0.67)

    # Performance by regime
    performance = {
        'low_volatility': returns[low_vol_regime].mean() * 252,
        'normal_volatility': returns[~(low_vol_regime | high_vol_regime)].mean() * 252,
        'high_volatility': returns[high_vol_regime].mean() * 252
    }

    return performance
Xulosa
Kompleks manifoldlar bozor fazalari topologiyasini kuzatiluvchi qiladigan formalizmni ta'minlaydi. Barqaror gomologiya va geometrik portfel tahlili bilan birgalikda, bu algoritmik treyderlar uchun ishlaydigan vositalar to'plamiga aylanadi: rejim haqida erta ogohlantirishlardan tortib, yo'nalishli va market-making strategiyalarini yaratishgacha.
Keyingi qadamlar — stoxastik differensial geometriyani (manifoldlardagi λ-SABR) va GG-qavariq risk modellarini allaqachon tasvirlangan algoritmlar asosiga integratsiya qilish, ularning moslashuvchanligini oshirish.
Kompleks manifoldlar bizga imkon beradi:
- Yuqori o'lchamli moliyaviy ma'lumotlarda yashirin tuzilmalarni aniqlash
- Topologik tahlil usullari orqali rejim o'zgarishlarini bashorat qilish
- Aktivlar munosabatlarining geometrik xususiyatlarini hisobga olgan holda portfellarni optimallashtirish
- Real vaqtda egrilikni monitoring qilish orqali risklarni nazorat qilish
Topologik ma'lumotlar tahlili, manifold learning va geometrik optimallashtirishning integratsiyasi sinergik effekt yaratadi, bu esa riskka moslashtirilgan daromad va drawdownni nazorat qilishda an'anaviy yondashuvlardan sezilarli darajada ustun turadi.
Iqtibos
@software{soloviov2025complexmanifolds,
  author = {Soloviov, Eugen},
  title = {Complex Manifolds in Algorithmic Trading: The Geometry of Financial Markets},
  year = {2025},
  url = {https://marketmaker.cc/en/blog/post/complex-manifolds-algorithmic-trading},
  version = {0.1.0},
  description = {Multidimensional surfaces that deform over time, and Renaissance-style pattern discovery in high-dimensional spaces}
}
Adabiyotlar
- Complex Manifolds - Wikipedia
- Differential Geometry Applications in Finance
- Topological Data Analysis in Trading
- Golden Ratio in Technical Analysis
- Fibonacci Trading Strategies
- Phase Space Reconstruction Methods
- Manifold Learning in Finance
- t-SNE for Financial Data Visualization
- Machine Learning on Manifolds
- UMAP for Portfolio Analysis


