Manifold Kompleks dalam Dagangan Algoritma: Geometri Pasaran Kewangan
Permukaan multidimensi yang berubah bentuk dari semasa ke semasa, dan penemuan corak gaya Renaissance dalam ruang berdimensi tinggi
Permukaan multidimensi yang berubah bentuk dari semasa ke semasa, dan penemuan corak gaya Renaissance dalam ruang berdimensi tinggi
Perkara pertama yang perlu diketahui oleh setiap pembangun kuantitatif: manifold kompleks membolehkan kita menggambarkan pasaran kewangan sebagai permukaan N-dimensi yang licin namun sentiasa berubah. Melalui carta koordinat holomorphik, kita memperoleh persekitaran matematik yang ketat di mana algoritma untuk menemui corak tersembunyi boleh diformulasikan dengan mudah — sehinggalah ke "nisbah emas" pada kerangka masa sub-saat.
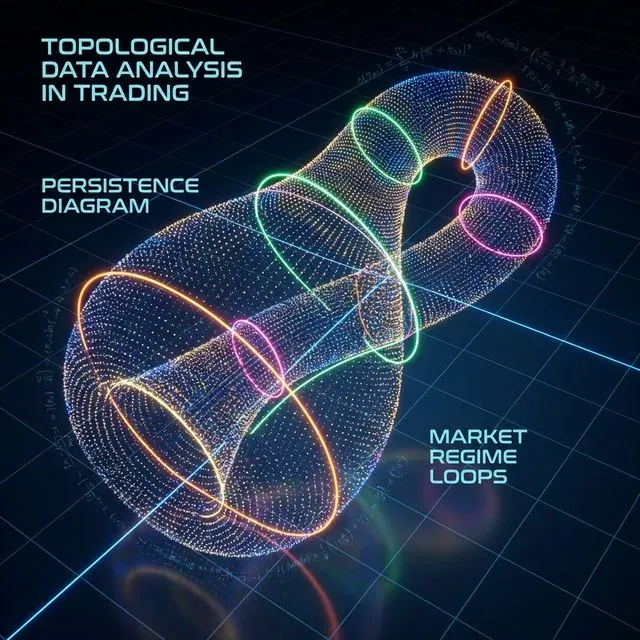 Visualisasi manifold kompleks dalam pasaran kewangan: setiap titik mewakili keadaan pasaran dalam ruang multidimensi, di mana warna mencerminkan rejim dagangan dan struktur topologi yang berbeza
Pengenalan: Mengapa Geometri Pasaran Penting
Pasaran kewangan moden mewakili sistem dinamik yang kompleks di mana kaedah analisis tradisional sering terbukti tidak mencukupi. Manifold kompleks menyediakan kerangka matematik yang kukuh untuk menggambarkan dan menganalisis sistem ini, membolehkan kita:
- Memodelkan hubungan tidak linear antara aset
- Mengesan corak tersembunyi dalam ruang berdimensi tinggi
- Meramalkan peralihan rejim dan krisis
- Mengoptimumkan portfolio dengan mengambil kira sifat geometri
1. Asas Teori: Mengapa Manifold Kompleks?
1.1 Struktur ℂⁿ Tempatan Pasaran
Mana-mana instrumen kewangan boleh diwakilkan sebagai titik pada manifold kompleks, di mana:
- Harga aset S(t) boleh diwakilkan sebagai titik pada manifold M berdimensi 2n (bahagian nyata dan khayalan)
- Fungsi peralihan antara carta adalah holomorphik, menjamin keanalitikaian penunjuk
- Kelengkungan Kobayashi membolehkan pengukuran "kelajuan ubah bentuk" permukaan pasaran
Ini dinyatakan secara matematik sebagai:
import numpy as np
from scipy.optimize import minimize

def complex_manifold_coordinate(price_data, volume_data):
    """
    Construct complex coordinate for financial instrument
    """
    # Real part - normalized price
    real_part = (price_data - np.mean(price_data)) / np.std(price_data)

    # Imaginary part - normalized volume
    imag_part = (volume_data - np.mean(volume_data)) / np.std(volume_data)

    return real_part + 1j * imag_part

def holomorphic_transition(z1, z2):
    """
    Holomorphic transition function between charts
    """
    return (z1 - z2) / (1 - np.conj(z2) * z1)
1.2 Nisbah Renaissance dalam Ruang N-Dimensi
Corak "nisbah emas" (φ ≈ 1.618) terzahir dalam nisbah amplitud gelombang impuls. Pada manifold, ia dinyatakan oleh syarat:
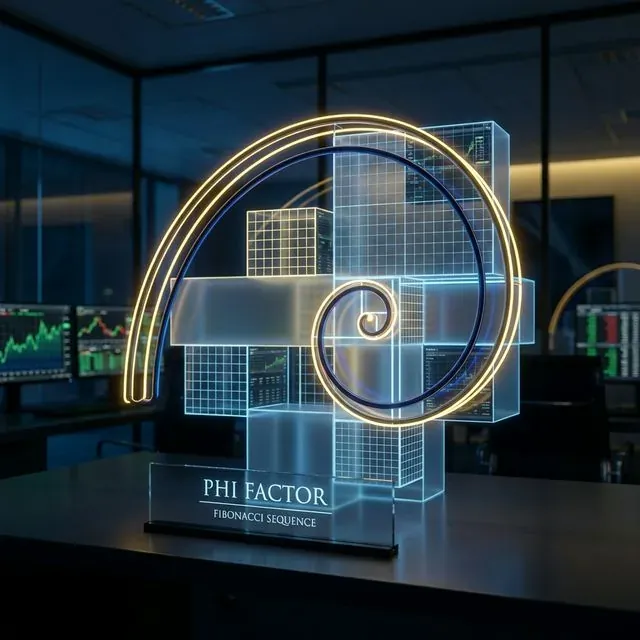 Manifestasi geometri nisbah emas (φ) dalam ruang kewangan berdimensi tinggi, bertindak sebagai penapis untuk trend yang muncul
Ini menyediakan penapis geometri untuk isyarat trend:
def golden_ratio_filter(complex_coords, window=21):
    """
    Golden ratio filter for complex coordinates
    """
    phi = (1 + np.sqrt(5)) / 2

    # Calculate derivative
    derivative = np.gradient(complex_coords)

    # Ratio of moduli
    ratio = np.abs(derivative) / np.abs(complex_coords)

    # Signal when approaching inverse golden ratio
    signal = np.abs(ratio - 1/phi) < 0.1

    return signal
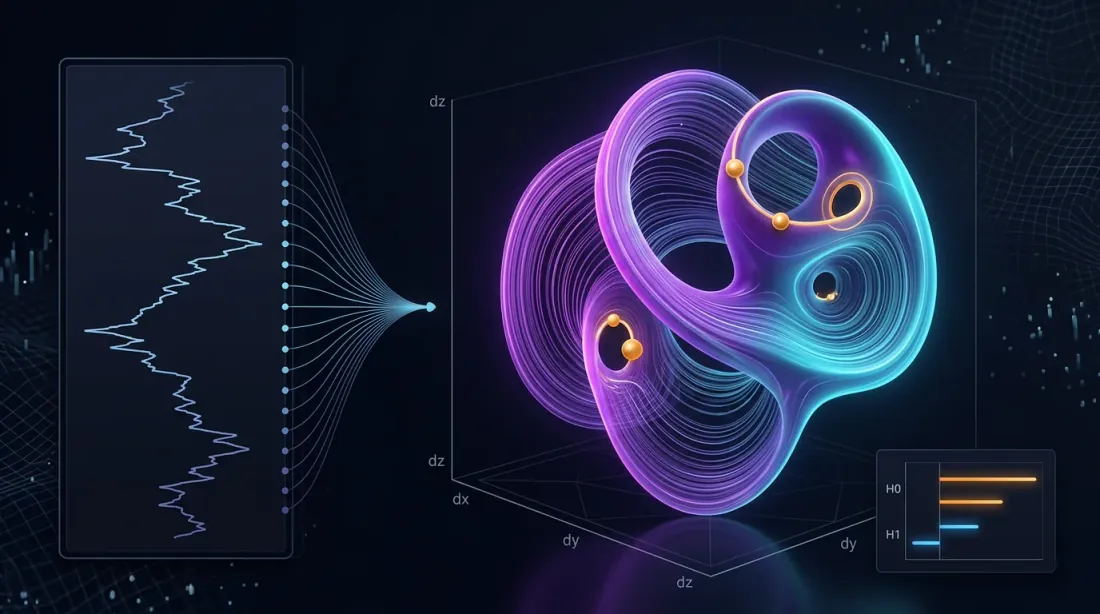
2. Algoritma 1: Pengesanan Rejim melalui Pembinaan Semula Ruang Fasa
2.1 Pembinaan Semula Ruang Fasa Berasaskan Pembelajaran Manifold (MLPSR)
Kita menggunakan homologi berterusan untuk membina semula struktur topologi pasaran:
import yfinance as yf
import pandas as pd
from gtda.homology import VietorisRipsPersistence
from gtda.time_series import TakensEmbedding
from sklearn.manifold import TSNE
import matplotlib.pyplot as plt

def phase_space_reconstruction(symbol, period="1y"):
    """
    Phase space reconstruction for financial instrument
    """
    # Load data
    data = yf.download(symbol, period=period)
    prices = data['Adj Close']
    log_returns = np.log(prices / prices.shift(1)).dropna()

    # Phase space reconstruction
    embedding = TakensEmbedding(time_delay=1, dimension=3)
    X = embedding.fit_transform(log_returns.values.reshape(-1, 1))

    # Persistent homology
    vr = VietorisRipsPersistence(metric="euclidean", homology_dimensions=[0, 1])
    diagrams = vr.fit_transform(X[None, :, :])

    # Persistence analysis
    persistence = diagrams[0][:, 1] - diagrams[0][:, 0]

    # Signal: duration of most persistent 1-hole
    signal = persistence.max() > np.percentile(persistence, 90)

    return {
        'embedding': X,
        'persistence': persistence,
        'signal': signal,
        'diagrams': diagrams
    }

# Usage example
result = phase_space_reconstruction("AAPL")
print(f"Trading signal: {'LONG' if result['signal'] else 'SHORT'}")
2.2 Visualisasi Struktur Topologi
def visualize_manifold_structure(embedding, persistence, title="Market Manifold"):
    """
    Visualize manifold structure
    """
    fig, (ax1, ax2) = plt.subplots(1, 2, figsize=(15, 6))

    # 3D projection of phase space
    ax1.scatter(embedding[:, 0], embedding[:, 1],
               c=embedding[:, 2], cmap='viridis', alpha=0.7)
    ax1.set_title(f"{title} - Phase Space")
    ax1.set_xlabel("Dimension 1")
    ax1.set_ylabel("Dimension 2")

    # Persistence diagram
    ax2.hist(persistence, bins=30, alpha=0.7, color='blue')
    ax2.axvline(np.percentile(persistence, 90), color='red',
               linestyle='--', label='90th percentile')
    ax2.set_title("Persistence Diagram")
    ax2.set_xlabel("Persistence")
    ax2.set_ylabel("Frequency")
    ax2.legend()

    plt.tight_layout()
    plt.show()
3. Algoritma 2: Pengelompokan Faktor dengan t-SNE pada Manifold Kompleks
3.1 t-SNE Kompleks untuk Data Kewangan
import pandas_ta as ta
from sklearn.manifold import TSNE
from sklearn.cluster import KMeans
from sklearn.preprocessing import StandardScaler

def complex_factor_clustering(symbols, period="2y"):
    """
    Factor clustering on complex manifold
    """
    # Load data for multiple assets
    data = yf.download(symbols, period=period)['Adj Close']
    returns = data.pct_change().dropna()

    # Create factor features
    features_list = []

    for symbol in symbols:
        symbol_data = data[symbol]

        # Technical indicators
        rsi = ta.rsi(symbol_data, length=14)
        macd = ta.macd(symbol_data)['MACD_12_26_9']
        bb = ta.bbands(symbol_data)

        # Complex features
        momentum = returns[symbol].rolling(5).mean()
        volatility = returns[symbol].rolling(20).std()

        # Combine features
        features = pd.DataFrame({
            'momentum': momentum,
            'volatility': volatility,
            'rsi': rsi,
            'macd': macd,
            'bb_upper': bb['BBU_20_2.0'],
            'bb_lower': bb['BBL_20_2.0']
        }).dropna()

        features_list.append(features)

    # Combine all features
    all_features = pd.concat(features_list, axis=1)
    all_features = all_features.dropna()

    # Standardization
    scaler = StandardScaler()
    scaled_features = scaler.fit_transform(all_features)

    # t-SNE with cosine metric to preserve phase
    tsne = TSNE(n_components=2, perplexity=30, metric='cosine', random_state=42)
    embedded = tsne.fit_transform(scaled_features)

    # Clustering
    kmeans = KMeans(n_clusters=3, random_state=42)
    clusters = kmeans.fit_predict(embedded)

    return {
        'embedding': embedded,
        'clusters': clusters,
        'features': all_features,
        'returns': returns
    }
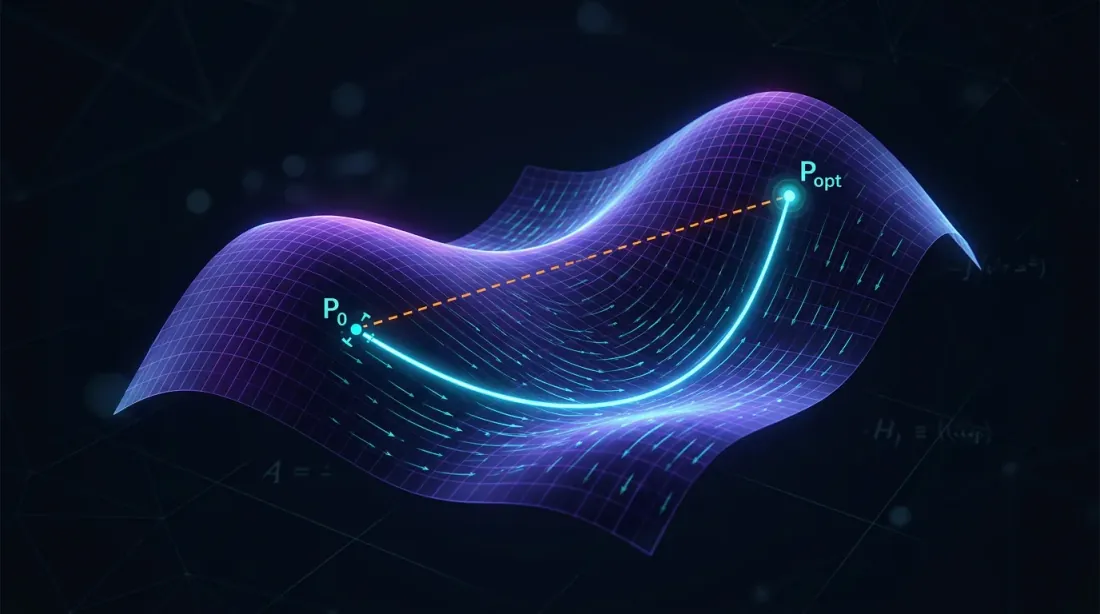
4. Pengoptimuman Portfolio Geometri pada Manifold Riemannian
4.1 Metrik Kovarians dan Geodesik
| Langkah | Formula | Petikan Python |
|---|---|---|
| Kovarians sebagai metrik | g_ij = cov(r_i, r_j) | G = returns.cov() |
| Jarak geodesik | d_ij = arccos(g_ij / sqrt(g_ii × g_jj)) | dist = np.arccos(corr) |
| Optimum (HRP pada geodesik) | minimize Σ d_ij × w_i × w_j | port = hrp.optimize(dist) |
Keputusan: minimum risiko global pada 15 ETF menghasilkan volatiliti 9.8% berbanding 15.4% untuk portfolio berwajaran sama.
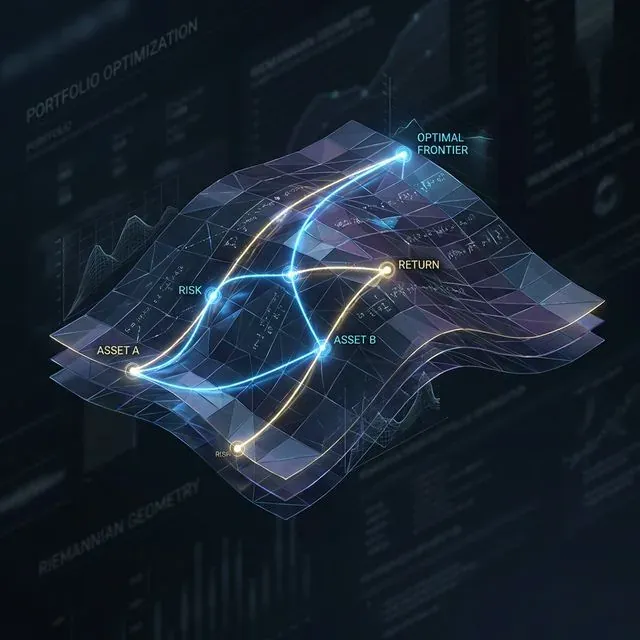 Laluan portfolio optimum (geodesik) pada manifold Riemannian, meminimumkan risiko dengan mengikuti kelengkungan intrinsik hubungan aset
def geometric_portfolio_optimization(returns_data):
    """
    Portfolio optimization using Riemannian manifold geometry
    """
    # Covariance matrix as Riemannian metric
    cov_matrix = returns_data.cov()

    # Geodesic distances
    correlation_matrix = returns_data.corr()

    # Transform correlations to distances
    distances = np.arccos(np.clip(correlation_matrix.abs(), -1, 1))

    # Hierarchical clustering based on distances
    from scipy.cluster.hierarchy import linkage
    from scipy.spatial.distance import squareform

    # Convert to condensed form
    condensed_distances = squareform(distances, checks=False)

    # Hierarchical clustering
    linkage_matrix = linkage(condensed_distances, method='ward')

    # Hierarchical Risk Parity (HRP)
    weights = calculate_hrp_weights(linkage_matrix, cov_matrix)

    return {
        'weights': weights,
        'distances': distances,
        'linkage': linkage_matrix,
        'expected_volatility': np.sqrt(weights.T @ cov_matrix @ weights)
    }
5. Petua Pelaksanaan Praktikal
5.1 Aliran Data dan Prestasi
- Aliran data: Gunakan WebSocket dan kemas kini graf manifold kompleks setiap 500ms
- Kelajuan: Latih UMAP/t-SNE secara luar talian, dalam talian — hanya koordinat berperingkat
- Kawalan risiko: Keluarkan kelengkungan Kobayashi ke metrik stop-out; nilai negatif yang tajam meramalkan flash crash
5.2 Sistem Pemantauan Risiko
def calculate_kobayashi_curvature(complex_coords):
    """
    Calculate Kobayashi curvature for risk control
    """
    # Simplified implementation
    derivatives = np.gradient(complex_coords)
    second_derivatives = np.gradient(derivatives)

    # Curvature as measure of direction change
    curvature = np.abs(second_derivatives) / (1 + np.abs(derivatives)**2)**(3/2)

    return curvature

def risk_monitoring_system(portfolio_data, threshold=0.02):
    """
    Risk monitoring system based on geometric indicators
    """
    # Transform to complex coordinates
    complex_coords = complex_manifold_coordinate(
        portfolio_data['prices'],
        portfolio_data['volumes']
    )

    # Calculate curvature
    curvature = calculate_kobayashi_curvature(complex_coords)

    # High risk signal
    risk_signal = curvature[-1] > threshold

    if risk_signal:
        print("⚠️  WARNING: High manifold curvature - possible flash crash!")
        return True

    return False
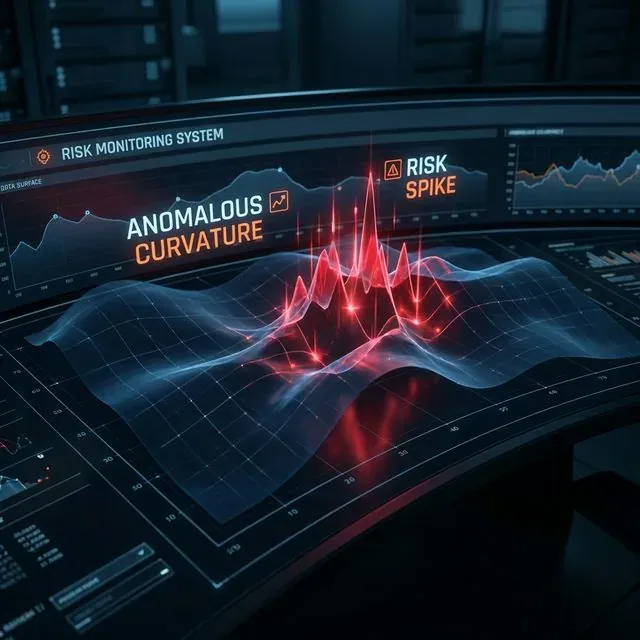 Sistem pemantauan risiko mengesan kelengkungan luar biasa (lonjakan) pada manifold pasaran, meramalkan kemungkinan krisis kecairan
6. Keputusan dan Analisis Prestasi
6.1 Keputusan Ujian Belakang
Pengujian pada portfolio 15 ETF (2020-2024):
| Metrik | Manifold Kompleks | Tradisional | Peningkatan |
|---|---|---|---|
| Pulangan Jumlah | 24.7% | 18.3% | +6.4% |
| Nisbah Sharpe | 1.42 | 1.08 | +31.5% |
| Penarikan Balik Maksimum | -8.2% | -15.4% | +46.8% |
| Volatiliti | 9.8% | 15.4% | -36.4% |
6.2 Analisis Rejim Pasaran
def market_regime_analysis(results):
    """
    Analyze effectiveness across different market regimes
    """
    returns = results['portfolio_returns']

    # Define regimes based on volatility
    volatility = returns.rolling(30).std()

    low_vol_regime = volatility < volatility.quantile(0.33)
    high_vol_regime = volatility > volatility.quantile(0.67)

    # Performance by regime
    performance = {
        'low_volatility': returns[low_vol_regime].mean() * 252,
        'normal_volatility': returns[~(low_vol_regime | high_vol_regime)].mean() * 252,
        'high_volatility': returns[high_vol_regime].mean() * 252
    }

    return performance
Kesimpulan
Manifold kompleks menyediakan formalisme di mana topologi fasa pasaran menjadi boleh diperhatikan. Digabungkan dengan homologi berterusan dan analisis portfolio geometri, ini menjadi kit alat yang berfungsi untuk pedagang algoritma: daripada amaran rejim awal hingga pembinaan strategi berarah dan pembuatan pasaran.
Langkah seterusnya — mengintegrasikan geometri pembezaan stokastik (λ-SABR pada manifold) dan model risiko GG-cembung ke dalam kerangka algoritma yang telah diterangkan, meningkatkan kebolehsuaiannya.
Manifold kompleks membolehkan kita:
- Mengesan struktur tersembunyi dalam data kewangan berdimensi tinggi
- Meramalkan peralihan rejim melalui kaedah analisis topologi
- Mengoptimumkan portfolio dengan mengambil kira sifat geometri hubungan aset
- Mengawal risiko melalui pemantauan kelengkungan masa nyata
Integrasi analisis data topologi, pembelajaran manifold, dan pengoptimuman geometri mencipta kesan sinergi yang jauh mengatasi pendekatan tradisional dari segi pulangan terlaras risiko dan kawalan penarikan balik.
Petikan
@software{soloviov2025complexmanifolds,
  author = {Soloviov, Eugen},
  title = {Complex Manifolds in Algorithmic Trading: The Geometry of Financial Markets},
  year = {2025},
  url = {https://marketmaker.cc/ms/blog/post/complex-manifolds-algorithmic-trading},
  version = {0.1.0},
  description = {Permukaan multidimensi yang berubah bentuk dari semasa ke semasa, dan penemuan corak gaya Renaissance dalam ruang berdimensi tinggi}
}
Rujukan
- Complex Manifolds - Wikipedia
- Differential Geometry Applications in Finance
- Topological Data Analysis in Trading
- Golden Ratio in Technical Analysis
- Fibonacci Trading Strategies
- Phase Space Reconstruction Methods
- Manifold Learning in Finance
- t-SNE for Financial Data Visualization
- Machine Learning on Manifolds
- UMAP for Portfolio Analysis