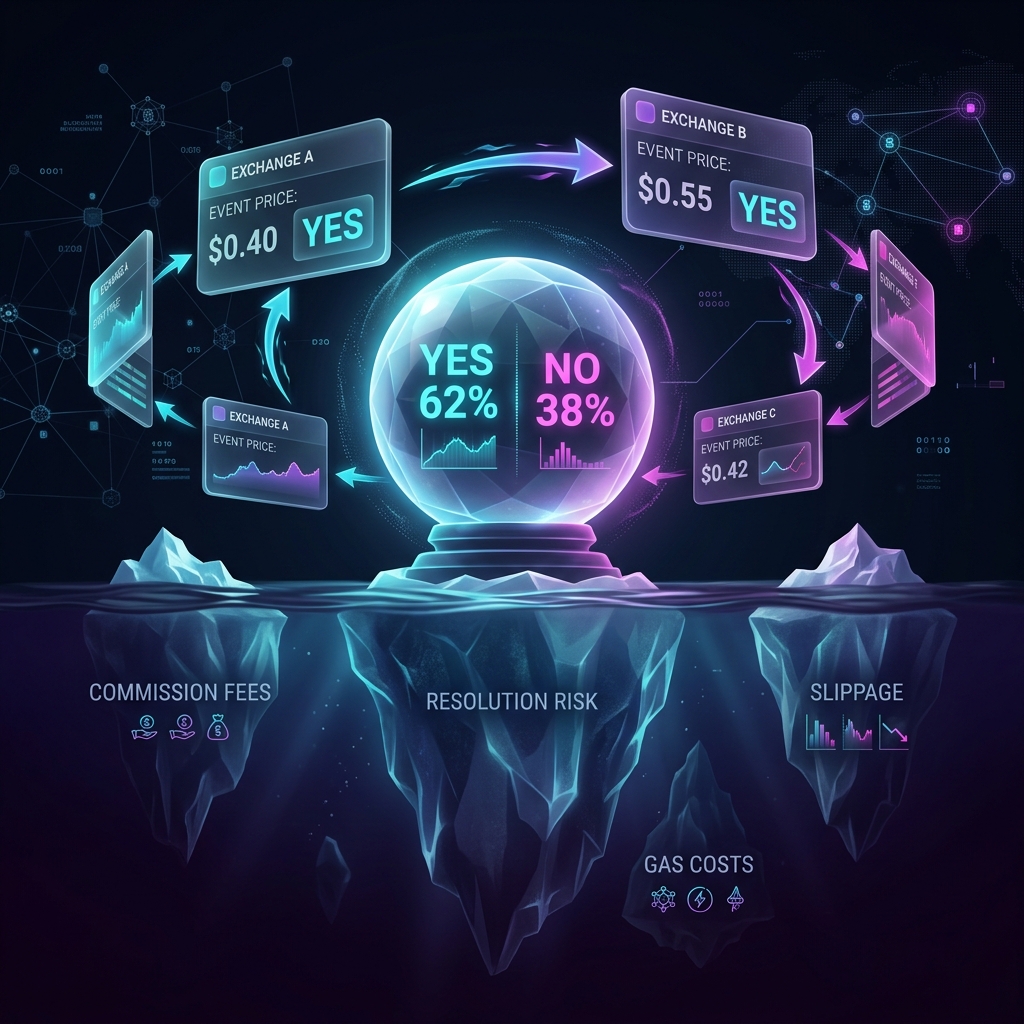

在一個平臺以$0.40买入"是",在另一个以$0.55買入"否",收回$1.00——5%無風險利潤。理論很美好,但實際中三層成本橫在你和利潤之間。
三層成本

1. 平臺交易手續費
| 平臺 | 吃單手續費 | 掛單手續費 | 備註 |
|---|---|---|---|
| Polymarket | 0–1.8% | 0% + 返佣 | 50/50事件時手續費最高 |
| Limitless | 0.03–3% | 0–1.5% | 機率越高費用越低 |
| Predict.fun | 1–2% | — | 常有零手續費活動 |
2. 網路Gas費
| 網路 | Gas/交易 | 原生代幣 |
|---|---|---|
| Polygon | 幾分之一美分 | MATIC |
| Base | $0.01–0.05 | ETH |
| BNB Chain | $0.03–0.10 | BNB |
3. 跨鏈橋

橋接費用:每次$1–5 + 百分比。時間:1–15分鐘。
三大關鍵風險
- 滑點 — AMM在大單上自動惡化價格
- 結算風險 — 同一事件,不同平臺可能使用不同資料來源,兩邊同時虧損
- 時間差 — 無法跨鏈原子執行
盈利套利現實中需要**7–10%**以上的價差。
Premarket.me — 套利聚合器
Premarket.me是預測市場聚合器,通過統一API整合Polymarket、Limitless、Predict.fun等平臺數據。關鍵端點/api/arbitrage返回已計算的套利對,包括利潤率、APR和流動性深度。
開源Go套利機器人:suenot/premarket-arbitrage-bot
連結
- 🌐 Polymarket · Limitless · Predict.fun
- 🌐 Premarket.me: premarket.me · API文件
- 💻 套利機器人: suenot/premarket-arbitrage-bot
結論
機械套利本身不夠。 真正的優勢在於圍繞每個具體賭注構建AI代理分析:即時新聞監控、社交訊號追蹤、大戶鏈上活動分析和宏觀事件關聯。平臺之間的價差是症狀,原因是資訊不對稱。贏家是最先理解事件機率已經改變的人,而不是最快按下按鈕的人。
預注資錢包、掛單和API自動化是基本功。真正的edge在市場資料之上的分析層。