March 16, 2026
#演算法交易
聚合 Parquet 快取:如何將多時間框架回測加速數百倍
如何從分鐘級K線預計算時間框架和指標,儲存為 parquet 檔案,並在大規模策略測試中使用,避免重複計算。
#演算法交易#回測#多時間框架
閱讀文章 →Nothing found. Try a different query.
如何從分鐘級K線預計算時間框架和指標,儲存為 parquet 檔案,並在大規模策略測試中使用,避免重複計算。
為什麼單次訓練/測試分割無法防止過擬合,walk-forward 最佳化如何系統性地驗證參數穩健性,以及為什麼一個具有 21 個參數、PnL@ML 達 +3342% 的策略在沒有 WFO 的情況下是一顆定時炸彈。
為什麼10個加密貨幣交易對無法提供10倍分散化,如何通過correlation_factor計算effective_N,以及實際需要監控多少個交易對才能達到80-90%的編排器插槽利用率。
Polars 與 Pandas 在演算法交易任務上的詳細對比:過濾、聚合、滾動訊號計算、I/O 和記憶體消耗的基準測試。Polars + Numba 混合架構實現最大回測效能。
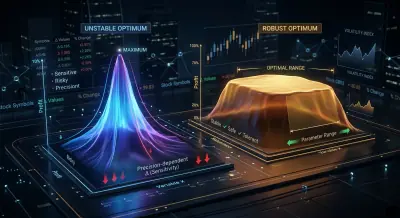
為什麼找到最佳策略參數只是工作的一半。如何從視覺和定量兩方面區分穩定的平臺與脆弱的尖峰,以及為什麼Optuna等高線圖是將最佳化後的策略投入生產前的必要步驟。
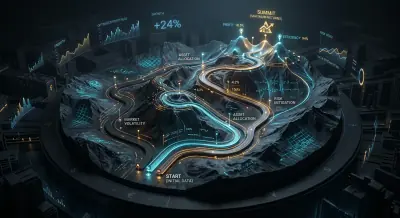
為什麼窮舉搜尋對12個以上參數不可行,座標下降法如何遺漏參數互動作用,以及Optuna的TPE取樣器如何在500次迭代中找到OAT在96次中無法找到的結果。實用程式碼示例、取樣器對比與多目標最佳化。
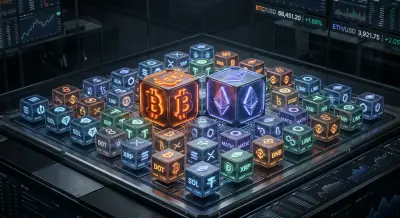
為什麼在ETHUSDT上最佳化的策略可能在山寨幣上失敗。如何正確按交易對分組(藍籌、大市值、垃圾幣)進行測試,以及什麼水平的cross-symbol robustness score才算足夠。