"Vadeli İşlemler ve Spot Arasındaki Karmaşık Arbitraj Zincirleri" serisinin 2. bölümü
Önceki bölümde, grafik algoritmalarının varlık takasları için karmaşık yolları nasıl bulduğunu ele aldık. Ancak kripto para piyasası, başka bir kâr boyutu sunar; aynı varlığın farklı piyasa türlerindeki fiyat farkı: Spot ve Vadeli İşlemler.
Bu, delta-nötr stratejiler dünyasıdır; burada yatırımcının kârı, piyasanın yukarı mı yoksa aşağı mı gittiğine bağlı değildir.
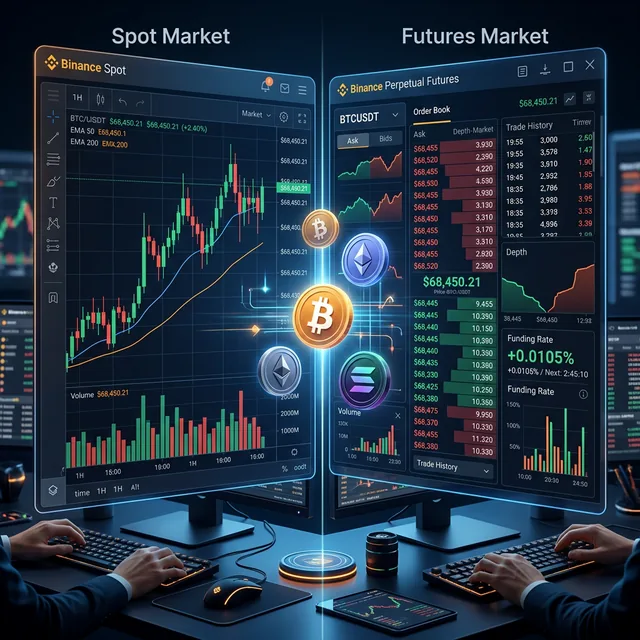
 Spot piyasalar ile türevler arasındaki köprüyü gösteren bir görselleştirme. Bir tarafta spot mum grafikleri, diğer tarafta vadeli işlem emir defterleri ve fonlama oranları yer almaktadır.
1. Temel Kavram: Baz Farkı ve Yakınsama
Özünde, vadeli işlem-spot arbitrajı Baz Farkına dayanır; bu, vadeli işlem fiyatı () ile spot fiyat () arasındaki farktır:
Bir vadeli işlem sözleşmesinin vade tarihinde, vadeli işlem fiyatı spot fiyata EŞİT olmak ZORUNDADIR (). Buna Yakınsama denir.
1.1 Cash-and-Carry
En klasik strateji:
- Spot Satın Al: 50.000 dolardan 1 BTC satın al.
- Vadeli İşlem Sat: Aralık vadeli işlemde 1 BTC'yi 52.000 dolardan sat.
- Bekle: Aralık ayında BTC'yi teslim edersin. Kârın, BTC fiyatından bağımsız olarak tam olarak 2.000 dolardır.
Rust'ta, en yüksek yıllık getiriyi bulmak için bu spreadleri borsalar arasında takip ediyoruz:
fn calculate_annualized_yield(basis: f64, spot_price: f64, days_to_expiry: f64) -> f64 {
    let yield_pct = basis / spot_price;
    (yield_pct / days_to_expiry) * 365.0 * 100.0
}
2. Sürekli Vadeli İşlemler ve Fonlama Oranları
Kripto'daki en popüler araç, hiçbir zaman sona ermeyen Sürekli Vadeli İşlem (Perp)'dir. Perp fiyatını Spot fiyatına yakın tutmak için borsalar bir Fonlama Oranı kullanır.
- Pozitif Fonlama: Long pozisyonlar, Short pozisyonlara öder. Genellikle boğa piyasasında gerçekleşir.
- Negatif Fonlama: Short pozisyonlar, Long pozisyonlara öder. Ayı piyasasında gerçekleşir.
2.1 Fonlama Arbitrajı
Fonlama oranı her 8 saatte bir %0,01 (yaklaşık %11 yıllık) ise şunları yapabilirsin:
- Spot Satın Al (1 BTC).
- Perp'te Short Aç (1 BTC).
- Fonlamayı Topla: Günde üç kez pozisyon değerinin %0,01'ini alırsın.
Bu, short pozisyonunun tasfiye riskini yönetebilmen koşuluyla neredeyse risksiz bir gelirdir.
3. DeFi-CeFi Arbitrajı: Yeni Sınır
dYdX veya Hyperliquid gibi Merkezi Olmayan Borsaların (DEX) ve Uniswap gibi Otomatik Piyasa Yapıcıların (AMM) yükselişiyle, yeni bir zincir türü ortaya çıktı.
3.1 Zincir
- Tutarsızlığı Tespit Et: Binance'deki BTC Spot fiyatı 50.000 dolar, ancak bir DEX'teki BTC Perp fiyatı, yüksek bir fonlama oranıyla 50.500 dolar.
- Gerçekleştir: Binance'de satın al (CeFi), DEX'te short aç (DeFi).
- Optimize Et: Gerekirse teminatı taşımak için bir "Bridge" kullan veya her iki tarafta bakiye tut.
3.2 Zincirler Arası Karmaşıklık
DeFi-CeFi arbitrajı, önceki grafik modelimize "Gas Ücretleri" ve "L1/L2 Gecikmesi" ekler. Rust botunun artık aynı anda Ethereum/Solana RPC düğümleriyle ve Binance API'siyle iletişim kurması gerekiyor.
async fn monitor_funding(dex_client: &DexClient, cefi_client: &CefiClient) {
    let dex_funding = dex_client.get_funding_rate("BTC-USD").await;
    let cefi_funding = cefi_client.get_funding_rate("BTC-USDT").await;

    let spread = dex_funding - cefi_funding;
    if spread > THRESHOLD {
        execute_trade().await;
    }
}
4. Uygulama Riski: Bacak Riski ve Tasfiye
Strateji "Delta-Nötr" (piyasa yönü riski yok) olsa da "Risksiz" değildir.
- Bacak Riski: Spot'u satın alırsın, ancak vadeli işlemi short açmaya çalıştığın sırada fiyat hareket eder ve spread ortadan kalkar.
- Tasfiye Riski: Fiyat iki katına çıkarsa, spot pozisyonun kârda olmasına rağmen yeterli teminatın yoksa short pozisyonun tasfiye edilebilir.
- Borsa Riski: Borsa çöküp hacklenirlerse ne olur?
5. Sonuç
Vadeli işlem-spot arbitrajı, kripto'nun "kurumsal" yüzüdür. Basit varlık takaslarından daha fazla sermaye ve daha iyi risk yönetimi gerektirir; ancak çok daha iyi ölçeklenir.
Bir sonraki bölümde, aynı anda düzinelerce farklı varlık ve bunların türevleri arasındaki karmaşık bağımlılıkları modellemek için kullanılan matematiksel bir araç olan Vine Copulas'a dalacağız.
Carry'yi en üst düzeye çıkarmak mı istiyorsunuz? GitHub'daki Delta Nötr Strateji Motoru'nu keşfedin.