Insights & News

ब्लॉग

AI ट्रेडिंग, बाजार विश्लेषण और DeFi के भविष्य के बारे में गहराई से जानें।

Browse collections →
Filter by tag:
May 9, 2026
#autohedge

AutoHedge: Обзор автономного AI-хедж-фонда на базе роевого интеллекта

Разбор архитектуры AutoHedge от The Swarm Corporation. Как мультиагентная система на базе Swarms.ai генерирует торговые гипотезы, оценивает риски и автоматически исполняет сделки.

#autohedge#ai#хедж-фонд
लेख पढ़ें →
April 19, 2026
#kronos

Kronos: एक फाउंडेशन मॉडल जो कैंडलस्टिक चार्ट को ट्रांसफॉर्मर की भाषा में बोलना सिखाता है

Kronos की समीक्षा — OHLCV कैंडल पूर्वानुमान के लिए एक फाउंडेशन मॉडल। BSQ टोकनाइज़र, पदानुक्रमित डिकोडर, दो-चरण सैंपलिंग, Qlib ट्रेनिंग पाइपलाइन। एक मॉडल एक्सचेंज की 'भाषा' कैसे सीखता है।

#kronos#machine learning#transformer
लेख पढ़ें →
April 19, 2026
#jesse

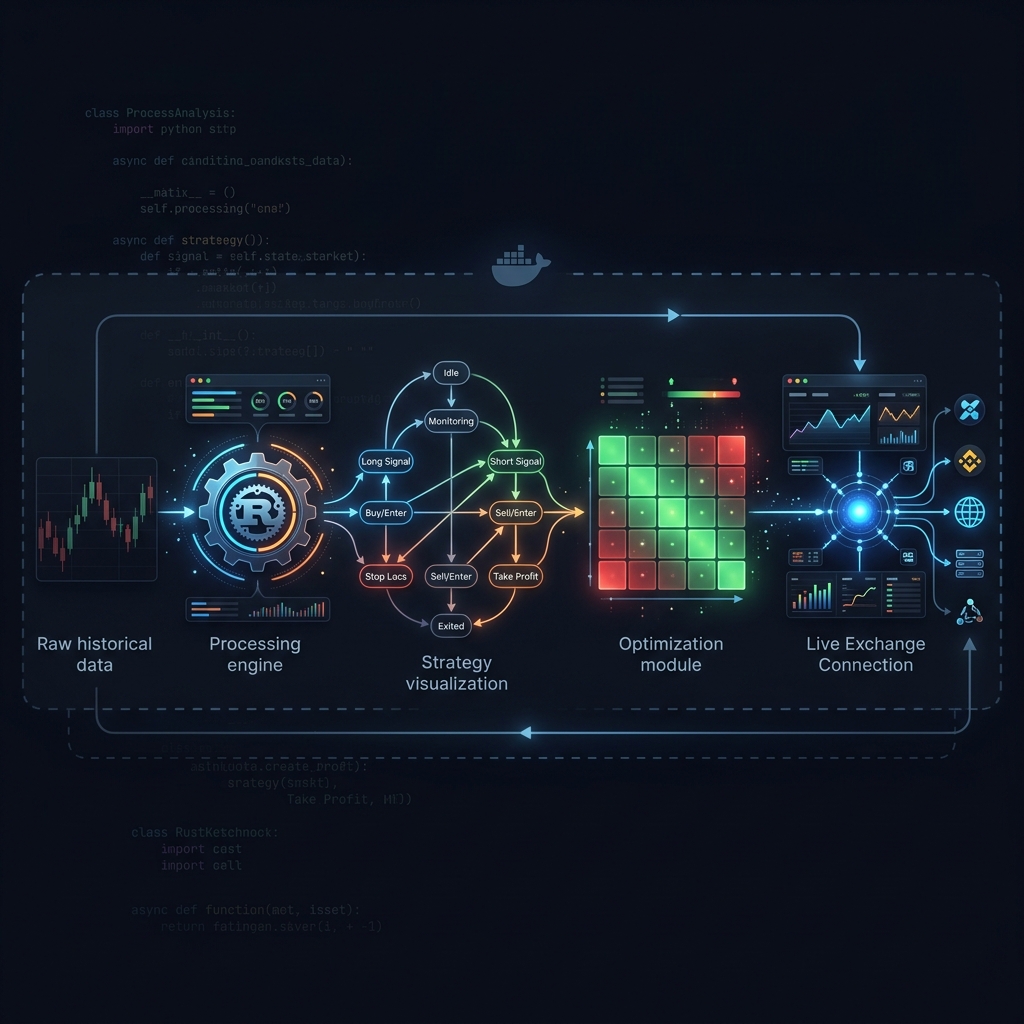
Jesse: Python और Rust में मिनट-आधारित इंजन वाला क्रिप्टो एल्गो-ट्रेडिंग फ्रेमवर्क

Jesse की गहन समीक्षा — क्रिप्टो बाजारों के लिए एक एल्गो-ट्रेडिंग फ्रेमवर्क। मिनट-आधारित सिमुलेशन, स्टेट मशीन के रूप में रणनीतियां, Rust-त्वरित इंडिकेटर्स, ओवरफिटिंग सुरक्षा के साथ ऑप्टिमाइज़ेशन, और ओपन-सोर्स कोर व लाइव ट्रेडिंग के बीच की सीमा।

#jesse#algo-trading#crypto
लेख पढ़ें →
April 19, 2026
#LLM

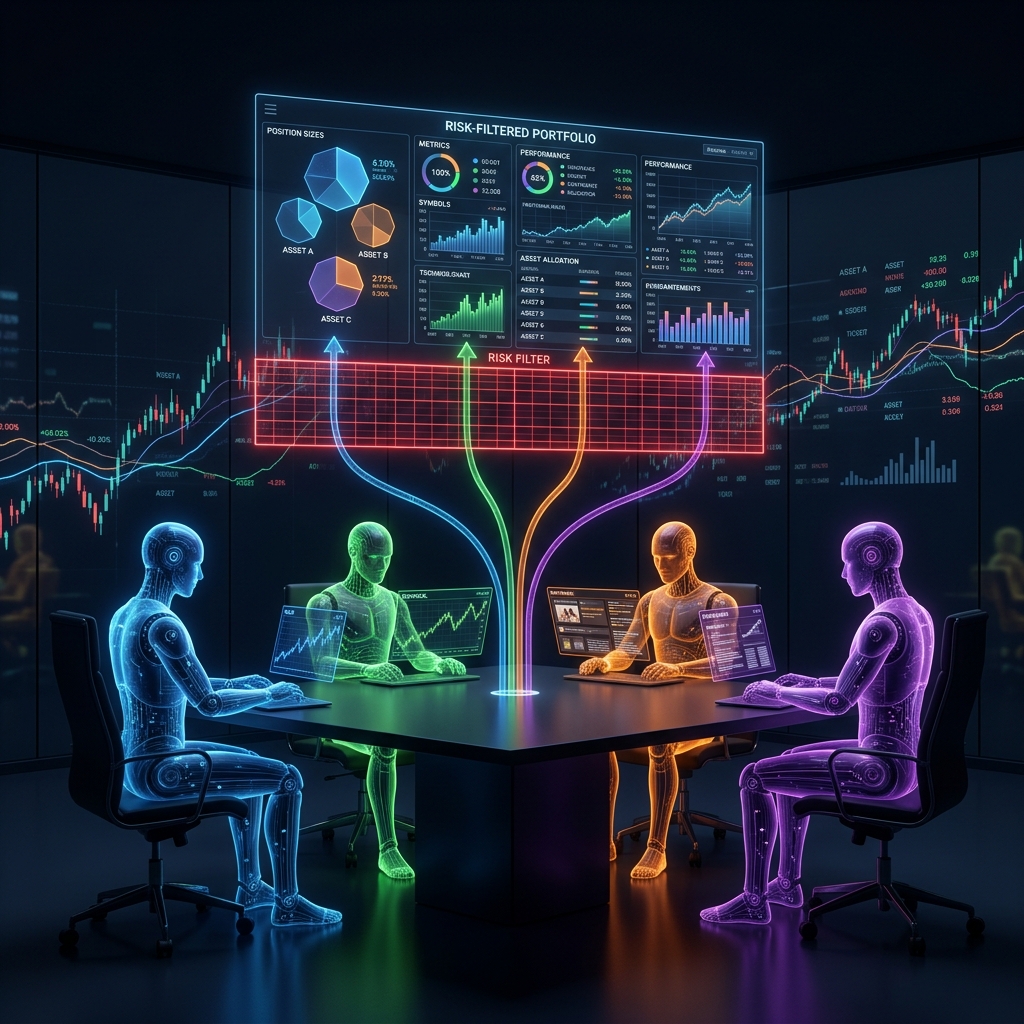
AI Hedge Fund: एक मल्टी-एजेंट फंड जहाँ AI विश्लेषक ट्रेडों पर वोट करते हैं

virattt द्वारा बनाए गए AI Hedge Fund में गहराई से एक नज़र — एक ओपन-सोर्स सिस्टम जहाँ अलग-अलग विश्लेषण शैलियों वाले कई LLM एजेंट एक रिस्क फ़िल्टर के ज़रिए पोर्टफोलियो बनाते हैं। आर्किटेक्चर, एजेंट, सीमाएँ और वास्तविक सिस्टम के लिए सबक।

#LLM#multi-agent#risk management
लेख पढ़ें →
April 13, 2026
#AI4Finance

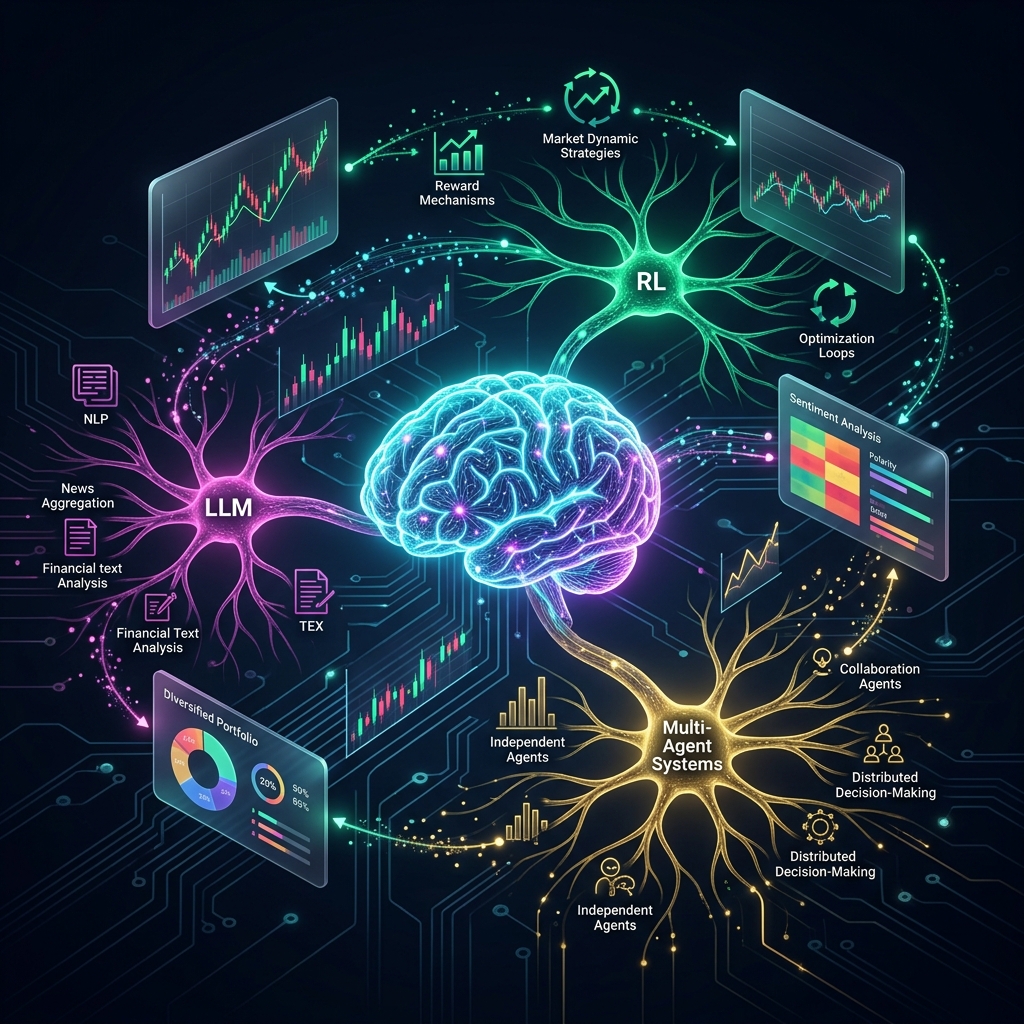
AI4Finance Foundation: एल्गो-ट्रेडिंग के लिए FinGPT, FinRL और FinRobot इकोसिस्टम

AI4Finance Foundation इकोसिस्टम की पूरी गाइड: FinGPT (फाइनेंस के लिए LLM + LoRA), FinRL (ट्रेडिंग के लिए रीइन्फोर्समेंट लर्निंग), FinRobot (मल्टी-एजेंट ऑर्केस्ट्रेशन)। सैटेलाइट्स, पाइपलाइन और व्यावहारिक उपयोग।

#AI4Finance#FinGPT#FinRL
लेख पढ़ें →
March 30, 2026
#risk

क्रिप्टो पोर्टफोलियो में संयुक्त जोखिम मॉडलिंग के लिए कोपुला मॉडल

रैखिक सहसंबंध से आगे — क्रिप्टोकरेंसी पोर्टफोलियो में सटीक VaR और CVaR अनुमान के लिए टेल डिपेंडेंस और संयुक्त जोखिम को पकड़ने हेतु कोपुला मॉडल का उपयोग।

#risk#copula#portfolio
लेख पढ़ें →