MEV सप्लाई चेन: PBS, MEV-Boost, और कौन वास्तव में मूल्य कैप्चर करता है
MEV एक अकेले बॉट से एक असेंबली लाइन बन गया: सर्चर, बिल्डर, रिले, प्रपोजर। प्रपोजर-बिल्डर सेपरेशन, MEV-Boost की सील्ड-बिड ब्लॉक नीलामी, क्यों सर्चर का मार्जिन बोली लगाकर खत्म हो जाता है, ऑर्डर-फ्लो नीलामी नए खाई के रूप में, और सोलाना का Jito मॉडल कैसे अलग है, इसका एक तकनीकी वॉक थ्रू।
एक लाभदायक ऑन-चेन अवसर — एक परिसमापन, एक क्रॉस-वेन्यू आर्बिट्रेज, एक सैंडविच — अब एक बॉट द्वारा कैप्चर नहीं किया जाता है जो मेमपूल-देखने से लेकर ब्लॉक समावेशन तक सब कुछ करता है। यह श्रम के विभाजन द्वारा कैप्चर किया जाता है। एक पक्ष अवसर ढूंढता है, दूसरा इसे ब्लॉक में इकट्ठा करता है, तीसरा इसे चौथे तक पहुंचाता है जो इसे साइन करता है, और हर पड़ाव पर पैसा हाथ बदलता है। एमईवी का औद्योगिकीकरण हो चुका है। इसकी एक आपूर्ति श्रृंखला है, और हर आपूर्ति श्रृंखला की तरह, दिलचस्प सवाल यह नहीं है कि इसके माध्यम से कितना मूल्य प्रवाहित होता है बल्कि मार्जिन कहाँ समाप्त होता है।
संक्षिप्त उत्तर, जिसे यह लेख अपनी लंबाई के साथ अर्जित करता है: मूल्य डाउनस्ट्रीम में स्थानांतरित हो गया है, उस खोजकर्ता से दूर जो चतुर काम करता है और उन बिल्डरों और वैलिडेटर्स की ओर जो ब्लॉक स्पेस को नियंत्रित करते हैं। वह प्रवासन कोई दुर्घटना या दुरुपयोग नहीं है — यह लेनदेन क्रम को एक प्रतिस्पर्धी नीलामी में बदलने का एक अनुमानित आउटपुट है। यदि आपने एमईवी एनाटॉमी: सैंडविच, फ्रंटरनिंग, और मेमपूल का डार्क फ़ॉरेस्ट पढ़ा है, तो आप पहले से ही जानते हैं कि एमईवी क्या है और गुजरते हुए "बंडल" और "पीबीएस" शब्दों से मिले हैं। यह टुकड़ा उनके पीछे का संगठन चार्ट है: खिलाड़ी कौन हैं, प्रत्येक वास्तव में क्या बेचता है, और आज श्रृंखला के शीर्ष पर प्रवेश करने की कोशिश कर रहा एक नया व्यक्ति इसमें सबसे अधिक वस्तुनिष्ठ भाग में क्यों प्रवेश कर रहा है।
असेंबली लाइन: खोजकर्ता, बिल्डर, रिले, प्रस्तावक
प्रस्तावक-बिल्डर अलगाव से पहले, लेनदेन को क्रमबद्ध करने वाली इकाई (एक प्रूफ-ऑफ-वर्क माइनर) ने ब्लॉक का उत्पादन भी किया, और एक खोजकर्ता जो एक विशिष्ट क्रम चाहता था, उसके पास केवल एक कच्चा लीवर था: सार्वजनिक गैस मूल्य। वह दुनिया — मेमपूल में एक-दूसरे पर चिल्लाती हुई प्राथमिकता गैस नीलामी — वही है जिसके साथ सैंडविच लेख खुलता है। आधुनिक स्टैक उस एकल अभिनेता को चार विशेष भूमिकाओं में अनबंडल करता है:
- खोजकर्ता। अवसर ढूंढता है और इसे एक बंडल के रूप में व्यक्त करता है — लेनदेन की एक क्रमबद्ध सूची जिसे परमाणु रूप से निष्पादित किया जाना है। एक ऑरेकल अपडेट पर एक बैक रन, दो पूल में एक परमाणु एआरबी, एक पीड़ित स्वैप के आसपास एक सैंडविच। खोजकर्ता का किनारा रणनीति और सिमुलेशन है: यह जानना कि अवसर मौजूद है और इसे सही ढंग से मूल्यवान बनाना। यह वह भूमिका है जिसमें परमाणु मध्यस्थता और फ्लैश ऋण लेख रहता है — खोजकर्ता जिसके बंडल डाउनस्ट्रीम सब कुछ फीड करते हैं।
- बिल्डर। कई खोजकर्ताओं से बंडल और सामान्य सार्वजनिक लेनदेन एकत्र करता है, और एक संयोजी पैकिंग समस्या को हल करता है: प्रत्येक बंडल की परमाणुता और क्रम बाधाओं का सम्मान करते हुए, एकल सबसे मूल्यवान ब्लॉक को इकट्ठा करें, जिसमें कोई भी दो बंडल स्थिति पर संघर्ष न करें। बिल्डर का किनारा ऑर्डर फ्लो और ऑप्टिमाइज़ेशन है — जितना अधिक (और अधिक अनन्य) प्रवाह यह देखता है, उतना ही मूल्यवान ब्लॉक यह उत्पन्न कर सकता है।
- रिले। एक विश्वसनीय मध्यस्थ जो बिल्डरों से पूर्ण ब्लॉक प्राप्त करता है, उन्हें मान्य करता है (वे जो दावा करते हैं उसका भुगतान करते हैं, वे अमान्य नहीं हैं), और केवल ब्लॉक हेडर के साथ-साथ प्रस्तावक को एक मूल्य बोली भी उजागर करता है। रिले दोनों दिशाओं में एक विश्वास समस्या को हल करने के लिए मौजूद है: प्रस्तावक ब्लॉक की सामग्री को देखे बिना एक ब्लॉक के लिए प्रतिबद्ध होता है (ताकि वह एमईवी चुरा न सके), और बिल्डर अपने ब्लॉक को केवल एक प्रस्तावक को प्रकट करता है जिसने इसके लिए प्रतिबद्ध किया है (ताकि इसे साहित्यिक चोरी न किया जा सके)।
- प्रस्तावक (एक वैलिडेटर, इस स्लॉट के लिए प्रोटोकॉल द्वारा चुना गया)। हेडर+बोली जोड़े प्राप्त करता है, उच्चतम चुनता है, उस पर हस्ताक्षर करता है, और भुगतान एकत्र करता है। प्रस्तावक का "किनारा" बस प्रस्तावित होने के लिए चुना जाना है — एक अधिकार जो प्रोटोकॉल कौशल द्वारा नहीं, बल्कि हिस्सेदारी द्वारा आवंटित करता है।
एक बाजार के रूप में पढ़ा जाता है, प्रत्येक परत अगले को कुछ बेचती है। खोजकर्ता बिल्डरों को क्रमबद्ध बंडल बेचते हैं। बिल्डर रिले के माध्यम से प्रस्तावकों को पूर्ण ब्लॉक बेचते हैं। प्रस्तावक ब्लॉक स्पेस स्वयं बेचते हैं — वह एक चीज जो वास्तव में दुर्लभ है — उच्चतम बोली लगाने वाले को। मूल्य उस व्यक्ति को प्राप्त होता है जो सबसे दुर्लभ इनपुट को नियंत्रित करता है, और सबसे दुर्लभ इनपुट चतुराई नहीं है। यह स्लॉट है।
| परत | बेचता है | किनारा किससे आता है | एकाग्रता | कैप्चर करता है |
|---|---|---|---|---|
| खोजकर्ता | क्रमबद्ध बंडल | रणनीति, सिमुलेशन, विलंबता | कई, प्रतिस्पर्धी | सिकुड़ता हुआ मार्जिन |
| बिल्डर | पूर्ण ब्लॉक | अनन्य ऑर्डर फ्लो, पैकिंग | अत्यधिक केंद्रित (कुछ हावी) | अनन्य प्रवाह से किराया |
| रिले | ब्लॉक हेडर + विश्वास | तटस्थता, अपटाइम | कुछ, लागत के पास चलते हैं | ~कुछ नहीं (सार्वजनिक अच्छा) |
| प्रस्तावक/वैलिडेटर | ब्लॉक स्पेस (स्लॉट) | चुने जाने पर (हिस्सेदारी) | व्यापक (हजारों) | नीलामी की कार्यवाही |
प्रस्तावक-बिल्डर अलगाव और एमईवी-बूस्ट पाइपलाइन
एथेरियम पर यह असेंबली लाइन एमईवी-बूस्ट के माध्यम से ऑफ-प्रोटोकॉल चलती है, जो फ्लैशबॉट्स द्वारा सितंबर 2022 के मर्ज के आसपास जारी किया गया एक मिडलवेयर है और अब अधिकांश वैलिडेटर्स द्वारा चलाया जाता है। व्यापक रूप से उद्धृत डैशबोर्ड लगभग ~90% एथेरियम ब्लॉक को स्थानीय रूप से वैलिडेटर द्वारा बनाने के बजाय बाहरी बिल्डरों के माध्यम से एमईवी-बूस्ट के माध्यम से बनाया गया बताते हैं — सटीक आंकड़े को अनुमानित, चलती संख्या मानें, लेकिन गुणात्मक तथ्य तय है: अधिकांश ब्लॉक आउटसोर्स किए जाते हैं। स्लॉट जीतने वाला वैलिडेटर ज्यादातर अपना ब्लॉक नहीं बनाता है; वह एक खरीदता है।
तंत्र एक सीलबंद-बोली, प्रथम-मूल्य ब्लॉक नीलामी है, जो प्रति 12-सेकंड स्लॉट में एक बार चलाई जाती है:
- खोजकर्ता बंडल को निजी तौर पर एक या अधिक बिल्डरों को सबमिट करते हैं।
- प्रत्येक बिल्डर अपने सर्वश्रेष्ठ ब्लॉक को इकट्ठा करता है और रिले को बोलियां — (ब्लॉक हेडर, मूल्य) — स्ट्रीम करता है। बेहतर बंडल आने पर बोलियां लगातार अपडेट होती हैं, स्लॉट की समय सीमा तक।
- रिले पूर्ण ब्लॉक रखता है, केवल हेडर और मानों को प्रस्तावक के एमईवी-बूस्ट साइडकार को उजागर करता है।
- प्रस्तावक उच्चतम मूल्य वाले हेडर पर हस्ताक्षर करता है। केवल तभी रिले पूर्ण ब्लॉक बॉडी को प्रचार के लिए जारी करता है।
बिल्डर चरण 2 में जो करता है वह बहीखाता नहीं है — यह एक कठिन अनुकूलन समस्या है, और यह दूसरा कारण है (अनन्य प्रवाह के अलावा) कि निर्माण केंद्रित होता है। बिल्डर को ब्लॉक मूल्य को अधिकतम करने के लिए हजारों बंडलों और लेनदेन के उपसमुच्चय का चयन और क्रमबद्ध करना चाहिए, जो गैस सीमा, प्रत्येक बंडल की आंतरिक क्रम और परमाणुता बाधाओं, और इस आवश्यकता का सम्मान करता है कि कोई भी दो शामिल आइटम उन स्थिति को नहीं पढ़ते और लिखते हैं जिन पर वे पढ़ते और लिखते हैं (एक ही स्वैप को सैंडविच करने वाले दो बंडल सह-अस्तित्व में नहीं हो सकते)। यह एक बाधित संयोजी खोज है जिसमें कोई साफ बंद रूप नहीं है, जो नए बंडलों के स्ट्रीम होने पर लगातार फिर से हल किया जाता है ~12-सेकंड की विंडो के दौरान और हर बार बेहतर ब्लॉक मिलने पर रिले को फिर से बोली लगाई जाती है। इसे अच्छी तरह से करने के लिए तेज सिमुलेशन, सावधानीपूर्वक संघर्ष का पता लगाने और रिले तक कम विलंबता की आवश्यकता होती है — एक निश्चित-लागत अवसंरचना खेल जो पैमाने को पुरस्कृत करता है और नए लोगों को दंडित करता है, इससे पूरी तरह से अलग कि किसके पास सबसे अच्छा ऑर्डर फ्लो है।
एक बंडल के तीन गुण इसे काम करते हैं, और वे सटीक रूप से बताने लायक हैं क्योंकि डाउनस्ट्रीम सब कुछ उन पर निर्भर करता है:
- क्रमबद्ध। बंडल में लेनदेन दिए गए सटीक क्रम में निष्पादित होते हैं। एक सैंडविच का फ्रंटरन पीड़ित से पहले आना चाहिए; एक परिसमापन को ऑरेकल अपडेट के बाद आना चाहिए। क्रम उत्पाद है।
- सब कुछ या कुछ नहीं (परमाणु)। या तो बंडल में प्रत्येक लेनदेन, क्रम में, शामिल किया जाता है, या कोई भी नहीं। एक खोजकर्ता कभी भी आधा-निष्पादित रणनीति नहीं करता है — बैक रन के बिना फ्रंट रन, उसके बिक्री पैर के बिना आर्ब का खरीद पैर। यह वह है जो खोजकर्ताओं को आक्रामक रूप से बोली लगाने देता है: एक हारने वाला बंडल बस निष्पादित नहीं होता है और (लगभग) कुछ भी खर्च नहीं होता है।
- सीलबंद-बोली। बंडल और बोलियां बिल्डर और रिले के लिए निजी हैं, सार्वजनिक मेमपूल पर गपशप नहीं की जाती हैं। नीलामी एक बंद लिफाफा है, न कि पीजीए युग की खुली चिल्लाहट की लड़ाई।
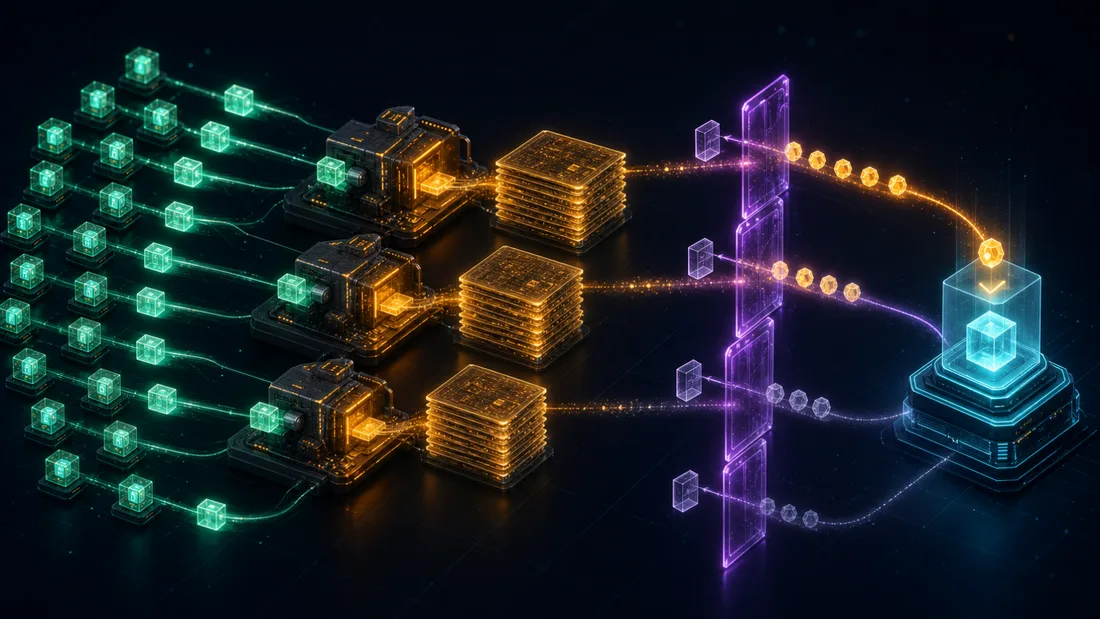
इस डिजाइन से दो संरचनात्मक तथ्य निकलते हैं और बाकी लेख को संचालित करते हैं। पहला, रिले लगभग कुछ भी कैप्चर नहीं करता है: रिले आम तौर पर कोई कट नहीं लेते हैं, तटस्थ बुनियादी ढांचे के रूप में चलते हैं — एक सार्वजनिक अच्छा जो रणनीतिक रूप से वित्त पोषित होता है (फ्लैशबॉट्स द्वारा, स्टेकिंग पूल द्वारा, बिल्डर-संबंधित टीमों द्वारा) न कि लाभ केंद्र के रूप में। श्रृंखला का पतला, अवैतनिक मध्य एक जानबूझकर सुविधा है; एक रिले जो स्किमिंग शुरू करता है उसे रूट किया जाएगा। दूसरा, प्रस्तावक नीलामी की स्पष्ट कीमत कैप्चर करता है — विजेता ब्लॉक की बोली, जो वैलिडेटर को प्रवाहित होती है और, स्टेकिंग पूल और लिक्विड-स्टेकिंग टोकन के माध्यम से, अंततः स्टेकर्स को उपज के हिस्से के रूप में। एमईवी जो कभी एक अकेले खोजकर्ता के साथ रहता था, अब नेटवर्क की पूरी स्टेकिंग दर में, बिखरे हुए रूप में दिखाई देता है। वह डाउनस्ट्रीम प्रवासन है, जिसे ठोस बनाया गया है। प्रस्तावक ने कोई चतुराई नहीं की; उसने कमी का योगदान दिया।
एक और सूक्ष्मता है जिसे नाम देना लायक है, क्योंकि यह एक साफ सीलबंद नीलामी की तस्वीर को बिगाड़ देती है: समय खेल। चूंकि रिले प्रस्तावक के प्रतिबद्ध होने के बाद ही ब्लॉक बॉडी जारी करता है, और बोलियां स्लॉट की समय सीमा तक बेहतर होती रहती हैं, इसलिए बिल्डरों और प्रस्तावकों दोनों के पास सुरक्षित रूप से जितना वे कर सकते हैं उतना इंतजार करने का प्रोत्साहन होता है — बिल्डरों को एक और बंडल निचोड़ने के लिए, प्रस्तावकों को उच्चतम बोली परिपक्व होने देने के लिए — हस्ताक्षर करने से पहले। परिष्कृत प्रस्तावक समय पर ब्लॉक प्रसार के कुछ जोखिम पर, मामूली रूप से अधिक एमईवी कैप्चर करने के लिए जानबूझकर अपनी पुष्टि में देरी करते हैं। "नीलामी" एक साफ पल नहीं है; यह एक नरम समय सीमा के खिलाफ एक दौड़ है, और जो खिलाड़ी इसे स्लॉट से चूकने के बिना सबसे करीब धकेल सकते हैं, वे थोड़ा और निकालते हैं।
रिले की तटस्थता भी एक विश्वास धारणा है, न कि एक क्रिप्टोग्राफ़िक गारंटी — और वह धारणा जंगली में विफल रही है। अप्रैल 2023 में, दो ऑपरेटरों ने फ्लैशबॉट्स एमईवी-बूस्ट रिले में एक कार्यान्वयन बग का फायदा उठाया: उन्होंने सैंडविच बॉट्स को एक ब्लॉक में लुभाया, और जब वे उस स्लॉट के लिए प्रस्तावक थे, तो उन्होंने रिले को एक खराब-रूपित, अमान्य-हस्ताक्षर वाले ब्लॉक के माध्यम से — पूर्ण ब्लॉक बॉडी को समय से पहले जारी करने के लिए प्रेरित किया, फिर लगभग ~$25M को उन सैंडविचर्स से निकाला जो उन्होंने लुभाए थे। बंडल का "सब कुछ या कुछ नहीं, क्रम-गारंटीकृत" वादा केवल तभी तक चला जब तक रिले सॉफ्टवेयर व्यवहार करता था; एक बग ने सीलबंद लिफाफे को अंदर से बाहर कर दिया। (अमेरिकी अभियोजकों ने बाद में धोखाधड़ी के लिए दोनों पर मुकदमा चलाया।) सबक यह नहीं है कि पीबीएस टूट गया है — यह है कि रिले पूरी श्रृंखला में लोड-असर वाला विश्वास जोड़ है, जो ठीक यही कारण है कि इसे हटाना अगला डिजाइन लक्ष्य है।
(यह आगे कहाँ जाता है? विश्वसनीय-रिले निर्भरता कमजोर जोड़ है, और एनश्राइंड पीबीएस — प्रोटोकॉल में प्रस्तावक-बिल्डर अलगाव को फोल्ड करना — इसे हटाने का स्थायी प्रस्ताव है, जिसे सैंडविच लेख एक आगे की सोच वाली वस्तु के रूप में कवर करता है। हमारे उद्देश्यों के लिए बिंदु संकीर्ण है: यहां तक कि एनश्राइंड, पीबीएस नीलामी रखता है, और नीलामी वह है जो मार्जिन को पुनर्वितरित करती है।)
खोजकर्ता अर्थशास्त्र: नीलामी आपका मार्जिन खा जाती है
यहां किसी ऐसे व्यक्ति के लिए असहज अंकगणित है जो खोजकर्ता परत में प्रवेश करना चाहता है। मान लीजिए कि आप एक सार्वजनिक अवसर देखते हैं — एक परिसमापन जिसे हर कोई कंप्यूट कर सकता है, एक सीएक्स-डेक्स आर्बिट्रेज जिसे हर कोई देख सकता है — निष्पादन लागत के बाद सकल मूल्य के लायक। इसे लैंड करने के लिए, आपको प्रस्तावक को की बोली का भुगतान करना होगा, जिसे प्राथमिकता शुल्क के रूप में या बंडल के अंदर सीधे हस्तांतरण ("कॉइनबेस भुगतान") के रूप में वितरित किया जाता है। यदि आप जीतते हैं तो आपका लाभ है
जहां गैस है। पकड़: अन्य खोजकर्ताओं ने समान सिमुलेशन चलाया है और समान पर पहुंचे हैं। आप केवल उस संपत्ति का मूल्य निर्धारण नहीं कर रहे हैं जिसे आप समझते हैं; आप एक पुरस्कार के लिए नीलामी में बोली लगा रहे हैं जिसे हर किसी ने मापा है।
वस्तु सीमा। यदि अवसर वास्तव में सार्वजनिक है और हर खोजकर्ता इसे समान रूप से महत्व देता है, तो यह बोली पर बर्ट्रेंड प्रतिस्पर्धा है। संतुलन में बोली मूल्य तक बढ़ जाती है: , और खोजकर्ता का लाभ अनिवार्य रूप से शून्य हो जाता है। संपूर्ण सकल मूल्य आपके माध्यम से प्रस्तावक तक प्रवाहित होता है। आपने काम किया; वैलिडेटर को भुगतान मिला।
निजी-सूचना मामला। वास्तविक खोजकर्ताओं के पास के शोर अनुमान और थोड़े अलग लागत होते हैं, इसलिए नीलामी शुद्ध बर्ट्रेंड के बजाय निजी मूल्यों के साथ प्रथम-मूल्य है। खोजकर्ताओं के एक सुलभ बेंचमार्क को लें जिनके मूल्यांकन पर आई.आई.डी. समान हैं। सममित संतुलन बोली अपनी स्वयं की मूल्यांकन से नीचे छाया करती है:
आप जो सोचते हैं उसका एक अंश बोली लगाते हैं — और वह अंश 1 की ओर बढ़ता है जैसे बढ़ता है, इसलिए अवसर जितना अधिक भीड़भाड़ वाला होता है, छाया करने के लिए उतना ही कम कमरा होता है। ऑर्डर आँकड़ों के माध्यम से काम करते हुए, विजेता उम्मीद में रखता है
जबकि प्रस्तावक एकत्र करता है। और चूंकि कोई भी दिया गया खोजकर्ता केवल समय में जीतता है, एक खोजकर्ता का बिना शर्त प्रति अवसर अपेक्षित लाभ है
जो की तरह क्षय होता है। दो प्रतिद्वंद्वी पांच बन जाते हैं, बीस बन जाते हैं, और प्रति अवसर आपका अपेक्षित हिस्सा एक चट्टान से गिर जाता है।
def searcher_edge(value_estimate, n_rivals, gas):
    """First-price common-value-ish auction with n_rivals competitors.
    Shade toward value as competition rises; margin ~ V/(n+1) when you win,
    and ~ V/(n*(n+1)) unconditionally, since you win ~1/n of the time."""
    n = n_rivals + 1                       # total bidders including you
    bid = value_estimate * (n - 1) / n - gas
    margin_if_win  = value_estimate / (n + 1)
    margin_expected = value_estimate / (n * (n + 1))
    return bid, margin_if_win, margin_expected

# V = $1000 gross:
#   5 searchers  -> keep ~$167 when you win, ~$33 per opportunity on average
#  20 searchers  -> keep ~$48  when you win, ~$2.4 per opportunity on average
संख्यात्मक रूप से, पांच खोजकर्ताओं के बीच विभाजित \char36 1,000 अवसर विजेता को ~ \char36 167 छोड़ देता है और प्रस्तावक को ~ \char36 833 देता है; बीस खोजकर्ताओं के बीच विजेता ~ \char36 48 रखता है और प्रस्तावक ~ \char36 952 लेता है। विजेता का अभिशाप इसे और तेज करता है: एक सामान्य-मूल्य सेटिंग में, जीतना यह सबूत है कि आपने अधिक अनुमान लगाया — आप जीत गए क्योंकि आपका अनुमान सबसे आशावादी था — इसलिए तर्कसंगत खोजकर्ताओं को व्यवस्थित रूप से अधिक भुगतान करने से बचने के लिए अतिरिक्त छाया करनी चाहिए, मार्जिन को फिर से पतला करना।
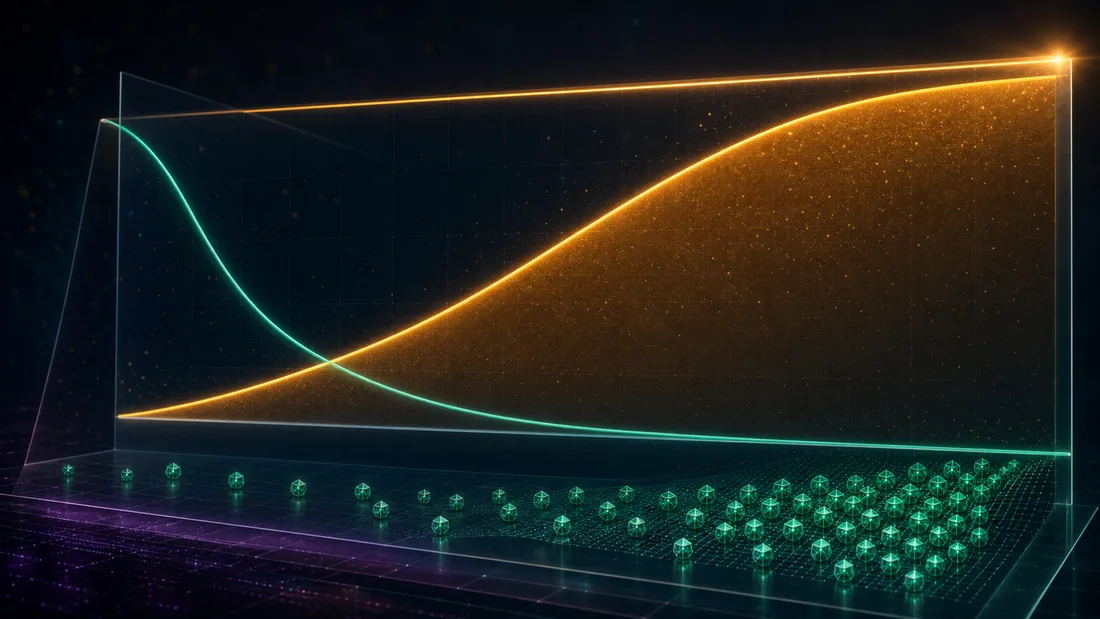
रणनीतिक निष्कर्ष स्वयं लिखता है। किसी भी अवसर पर जिसे पूरा क्षेत्र देख सकता है, ब्लॉक-स्पेस नीलामी अधिशेष को प्रस्तावक को हस्तांतरित करती है। खोजकर्ता का एकमात्र बचाव प्रतिद्वंद्वियों के साथ समान जानकारी के साथ बोली लगाने से बचना है — प्रवाह होना, या अवसर होना, जिसे अन्य लोग नहीं देख सकते। जो ठीक यही कारण है कि एमईवी की सीमा चालाक रणनीतियों से अनन्य ऑर्डर फ्लो में चली गई है।
ऑर्डर-फ्लो नीलामी और निजी-फ्लो ओलिगोपॉली
यदि सार्वजनिक अवसर शून्य तक प्रतिस्पर्धी हैं, तो दुर्लभ संसाधन निजी ऑर्डर फ्लो है: लेनदेन जो आप तक पहुंचने से पहले आप तक पहुंचते हैं। यह पूरे व्यवसाय को फिर से परिभाषित करता है। एक उपयोगकर्ता के स्वैप में मूल्य केवल स्वैप ही नहीं है — यह इसे बैक रन करने, इसके चारों ओर सैंडविच करने, या इसे किसी और को पता चलने से पहले अनुकूल रूप से रूट करने का अधिकार है। जो कोई भी उस अधिकार को पहले कैप्चर करता है, वह उससे जुड़ा एमईवी कैप्चर करता है।
ऑर्डर-फ्लो नीलामी (ओएफए) उस अधिकार को एक स्पष्ट बाजार में बदल देती है। एमईवी-शेयर, फ्लैशबॉट्स का ओएफए, उपयोगकर्ता-सामना करने वाला, सौम्य संस्करण है: एक उपयोगकर्ता एक लेनदेन को निजी तौर पर भेजता है, सिस्टम खोजकर्ताओं को इसके बारे में केवल आंशिक संकेत प्रकट करता है, खोजकर्ता इसे बैक रन करने के लिए बोली लगाते हैं, और परिणामी लाभ का एक बड़ा हिस्सा उपयोगकर्ता को वापस कर दिया जाता है। उपयोगकर्ता की सीट से यह सुरक्षा है (ट्रेडर के पक्ष से सैंडविच लेख में कवर किया गया)। लेकिन उसी प्रवाह को बिल्डर की सीट से देखें और एक अलग, कम आरामदायक तस्वीर दिखाई देती है।
प्रोत्साहन की श्रृंखला इस प्रकार चलती है:
- एक बिल्डर जिसे अनन्य ऑर्डर फ्लो मिलता है — खुदरा स्वैप जो केवल उसी को रूट किए जाते हैं, एक ओएफए जिसके विजेता बंडल वह पहले देखता है, एक वॉलेट या आरपीसी जो केवल उसी को भेजता है — उस प्रवाह के बिना बिल्डर की तुलना में अधिक मूल्यवान ब्लॉक बना सकता है।
- अधिक मूल्यवान ब्लॉक एमईवी-बूस्ट नीलामी को अधिक बार जीतते हैं।
- अधिक बार जीतने से बिल्डर को अपने प्रवाह के लिए खोजकर्ताओं और इंटीग्रेटर्स को अधिक भुगतान करने, और विलंबता और अनुकूलन में पुनर्निवेश करने की अनुमति मिलती है।
- जो अभी भी अधिक अनन्य प्रवाह को आकर्षित करता है। चरण 1 पर लौटें।
यह एक पाठ्यपुस्तक विजेता-टेक-मोस्ट फीडबैक लूप है, और यह डेटा में दिखाई देता है: एथेरियम ब्लॉक निर्माण ब्लॉक प्रस्ताव की तुलना में कहीं अधिक केंद्रित है। कुछ बिल्डर एमईवी-बूस्ट ब्लॉक का अधिकांश हिस्सा उत्पन्न करते हैं — विशिष्ट नामों और शेयरों को तेजी से चलने वाला मानें, लेकिन आकार (दो या तीन प्रमुख बिल्डरों का शीर्ष-भारी ओलिगोपॉली प्लस एक लंबा पूंछ) वर्षों से बना हुआ है। खोजकर्ता परत प्रतिस्पर्धी बनी हुई है; बिल्डर परत नहीं है, क्योंकि बिल्डर परत वह है जहां अनन्य प्रवाह जमा होता है।
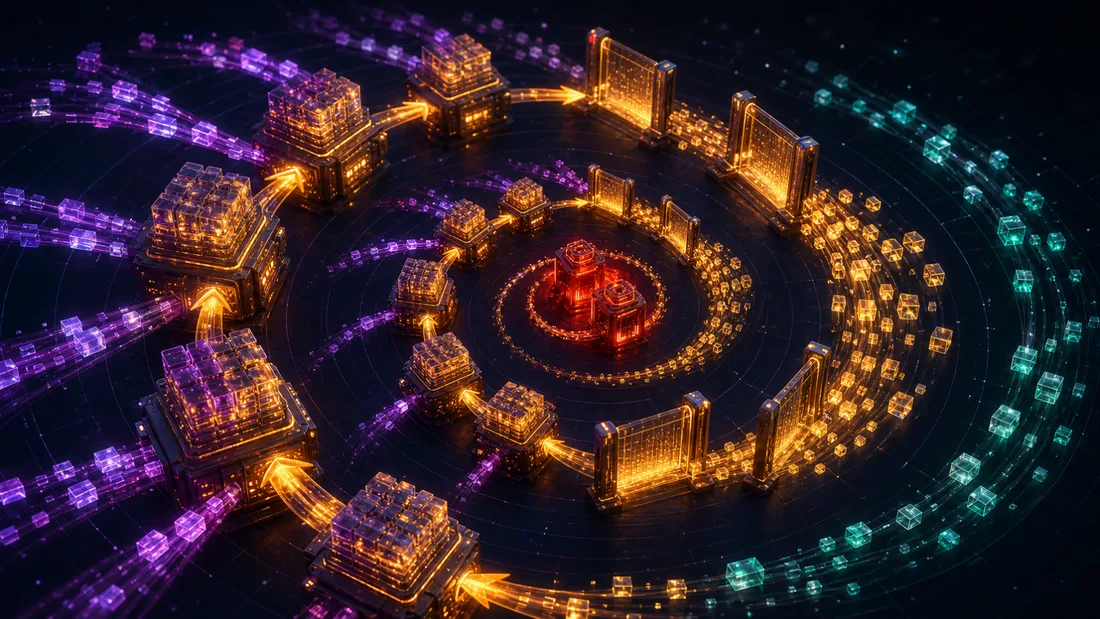
केंद्रीकरण दबाव वास्तविक लागत है, और यह डिजाइन में एक वास्तविक तनाव है। ओएफए व्यक्तिगत उपयोगकर्ता के लिए अच्छे हैं — वे उस मूल्य को वापस देते हैं जिसे डार्क फ़ॉरेस्ट चुराता था। लेकिन ऑर्डर फ्लो को एक व्यापार योग्य, अनन्य संपत्ति बनाकर, वे बिल्डरों को जो इसे जमा करते हैं, एक संरचनात्मक खाई देते हैं, और एक अधिकतम केंद्रित बिल्डर बाजार वही है जिससे प्रस्तावक-बिल्डर अलगाव से बचना था: कुछ पक्ष तय करते हैं कि अधिकांश एथेरियम ब्लॉक में क्या जाता है। "उपयोगकर्ताओं को मूल्य वापस दें" और "ब्लॉक-निर्माण विकेन्द्रीकृत रखें" मार्जिन पर, संघर्ष में हैं। किसी ने भी इसे पूरी तरह से हल नहीं किया है; एनश्राइंड पीबीएस और लागू समावेशन सूची क्षति को सीमित करने के प्रयास हैं न कि प्रोत्साहन को समाप्त करने के।
एक संभावित खोजकर्ता के लिए, सबक सीधा है: खेल अब केवल "अवसर ढूंढना है जिसे अन्य लोग चूक जाते हैं," बल्कि "प्रवाह सुरक्षित करना है जिसे अन्य लोग नहीं देख सकते।" यह इंजीनियरिंग समस्या से कम से कम एक व्यवसाय-विकास और एकीकरण समस्या है — वॉलेट, आरपीसी, प्रोटोकॉल के साथ सौदे — और यह मौजूदा लोगों का पक्षधर है।
सोलाना कंट्रास्ट: जिओ, टिप्स, और निरंतर नीलामी
एथेरियम की आपूर्ति श्रृंखला एक वास्तुशिल्प विकल्प से आकार लेती है: एक सार्वजनिक मेमपूल जहां लंबित लेनदेन सभी के लिए दिखाई देते हैं। सोलाना ने अलग-अलग विकल्प बनाए हैं, और एमईवी आपूर्ति श्रृंखला वहां परिणामस्वरूप अलग दिखती है — एथेरियम कहानी के कुछ हिस्सों को मौलिक और कौन से आकस्मिक देखने के लिए एक उपयोगी विपरीत।
कोई विहित सार्वजनिक मेमपूल नहीं। सोलाना लंबित लेनदेन को साझा पूल में गपशप नहीं करता है। गल्फ स्ट्रीम के तहत, क्लाइंट लेनदेन को सीधे अपेक्षित नेता को अग्रेषित करते हैं — वह वैलिडेटर जिसे आगामी ब्लॉक का उत्पादन करने के लिए निर्धारित किया गया है (नेता शेड्यूल पूरे युग के लिए अग्रिम रूप से जाना जाता है, और प्रत्येक नेता चार लगातार ~400 एमएस स्लॉट का मालिक होता है)। इरादे के लंबित होने का कोई वैश्विक बुलेटिन बोर्ड नहीं है जिसे खोजकर्ता देख सकें। यह आधार परत पर क्लासिक "मेमपूल देखें, जो आप देखते हैं उसे फ्रंटरन करें" हमले की सतह को हटा देता है — लेकिन यह एमईवी को नहीं हटाता है; यह प्रतियोगिता को जो कोई भी वर्तमान नेता को फीड कर रहा है में स्थानांतरित कर देता है।
जिओ ऑफ-प्रोटोकॉल नीलामी के रूप में। वह "जो कोई भी" व्यवहार में जिओ है। जिओ-सोलाना वैलिडेटर क्लाइंट — अधिकांश हिस्सेदारी का प्रतिनिधित्व करने वाले वैलिडेटर्स द्वारा चलाया जाता है — आधार प्रोटोकॉल के शीर्ष पर एक बंडल बाजार जोड़ता है, जो एमईवी-बूस्ट की भूमिका को दर्शाता है लेकिन रिले के पीछे बैठने के बजाय वैलिडेटर क्लाइंट में एकीकृत होता है। खोजकर्ता जिओ बंडल (क्रमबद्ध, परमाणु, सब कुछ या कुछ नहीं, एथेरियम बंडलों की तरह) एक टिप के साथ जिओ ब्लॉक इंजन को सबमिट करते हैं, जो एक ऑफ-चेन नीलामी चलाता है और विजेता बंडलों को नेता को अग्रेषित करता है। टिप्स टिप खातों में आते हैं और वैलिडेटर और उसके स्टेकर्स को वितरित किए जाते हैं — वही "एमईवी स्टेकिंग यील्ड बन जाता है" एंडपॉइंट जैसा एथेरियम, एक अलग सड़क से पहुंचा गया।
प्राथमिकता शुल्क बनाम टिप्स — दो अलग-अलग लीवर। सोलाना के पास क्रमबद्धता के लिए भुगतान करने के दो अलग-अलग तरीके हैं, और उन्हें भ्रमित करना आम गलती है:
- प्राथमिकता शुल्क प्रोटोकॉल-देशी हैं: प्रति-कंप्यूट-यूनिट मूल्य (माइक्रो-लैमपोर्ट प्रति सीयू) एक लेनदेन से जुड़ा हुआ है, जो बैंकिंग चरण के नेता के भीतर इसकी शेड्यूलिंग प्राथमिकता को बढ़ाता है। वे प्रोटोकॉल में हैं, हर लेनदेन पर लागू होते हैं, और आंशिक रूप से जलाए जाते हैं।
- जिओ टिप्स आउट-ऑफ-प्रोटोकॉल हैं: बंडल समावेशन और क्रमबद्धता के लिए ब्लॉक इंजन की नीलामी के लिए एक भुगतान, सीयू मूल्य से पूरी तरह से अलग। यह एथेरियम कॉइनबेस भुगतान / ब्लॉक-नीलामी बोली का प्रत्यक्ष एनालॉग है।
निरंतर बनाम स्लॉट नीलामी। एथेरियम प्रति 12-सेकंड स्लॉट में एक सीलबंद-बोली नीलामी चलाता है — एक एकल, असतत ब्लॉक-स्पेस बाजार जिसमें एक हार्ड डेडलाइन होती है। जिओ का ब्लॉक इंजन इसके बजाय बार-बार, छोटी नीलामी विंडो (सब-सेकंड टिक) चलाता है, जो असंबद्ध खातों को छूने वाले बंडलों में समानांतर होता है, सोलाना के ~400 एमएस ब्लॉक कैडेंस और निरंतर निष्पादन से मेल खाता है। आर्थिक बनावट भिन्न होती है: एथेरियम एक साफ प्रति-ब्लॉक प्रथम-मूल्य नीलामी है जहां एक खोजकर्ता एक स्लॉट के लिए बोली लगाता है; सोलाना छोटे नीलामी की एक तेज धारा है जहां प्रतिस्पर्धा प्रति-खाता है और ब्लॉक इंजन तक विलंबता और भी अधिक मायने रखती है।
एक प्रकरण डिजाइन ट्रेड-ऑफ को स्पष्ट करता है। जिओ ने एक समय के लिए एक सार्वजनिक मेमपूल चलाया — और मार्च 2024 में इसे अक्षम कर दिया, क्योंकि वह मेमपूल सोलाना उपयोगकर्ताओं पर सैंडविच हमलों के लिए प्राथमिक स्थल बन गया था। सार्वजनिक लंबित-लेनदेन फ़ीड को हटाने से एक झटके में सैंडविच सतह हट गई। इसने ऑर्डर फ्लो को निजी चैनलों (डायरेक्ट-टू-ब्लॉक-इंजन, निजी आरपीसी) में और भी धकेल दिया, जो वही केंद्रीकरण गतिशीलता है जो एथेरियम के ओएफए विभिन्न कपड़ों में पहने हुए हैं: उपयोगकर्ताओं की रक्षा के लिए सार्वजनिक मेमपूल को मारें, और आप उन लोगों को मजबूत करते हैं जो निजी पाइप को नियंत्रित करते हैं।
| आयाम | एथेरियम (पीबीएस / एमईवी-बूस्ट) | सोलाना (जिओ) |
|---|---|---|
| सार्वजनिक मेमपूल | हाँ — लंबित टीएक्स सभी के लिए दिखाई देते हैं | नहीं — गल्फ स्ट्रीम नेता को अग्रेषित करता है |
| क्रमबद्धता मिडलवेयर | एमईवी-बूस्ट + रिले (ऑफ-प्रोटोकॉल) | जिओ ब्लॉक इंजन, वैलिडेटर क्लाइंट में |
| नीलामी कैडेंस | प्रति 12 एस स्लॉट एक सीलबंद-बोली नीलामी | बार-बार सब-सेकंड विंडो, प्रति-खाता |
| भुगतान-के-लिए-क्रमबद्धता | प्राथमिकता शुल्क + कॉइनबेस बोली | प्राथमिकता शुल्क (सीयू मूल्य) + जिओ टिप |
| मूल्य कहाँ उतरता है | बिल्डर (प्रवाह) + प्रस्तावक/स्टेकर्स | वैलिडेटर + स्टेकर्स (टिप्स के माध्यम से) |
| सार्वजनिक-मेमपूल सैंडविच | मुख्य हमला सतह | काफी हद तक हटा दिया गया (जिओ मेमपूल बंद, 2024) |
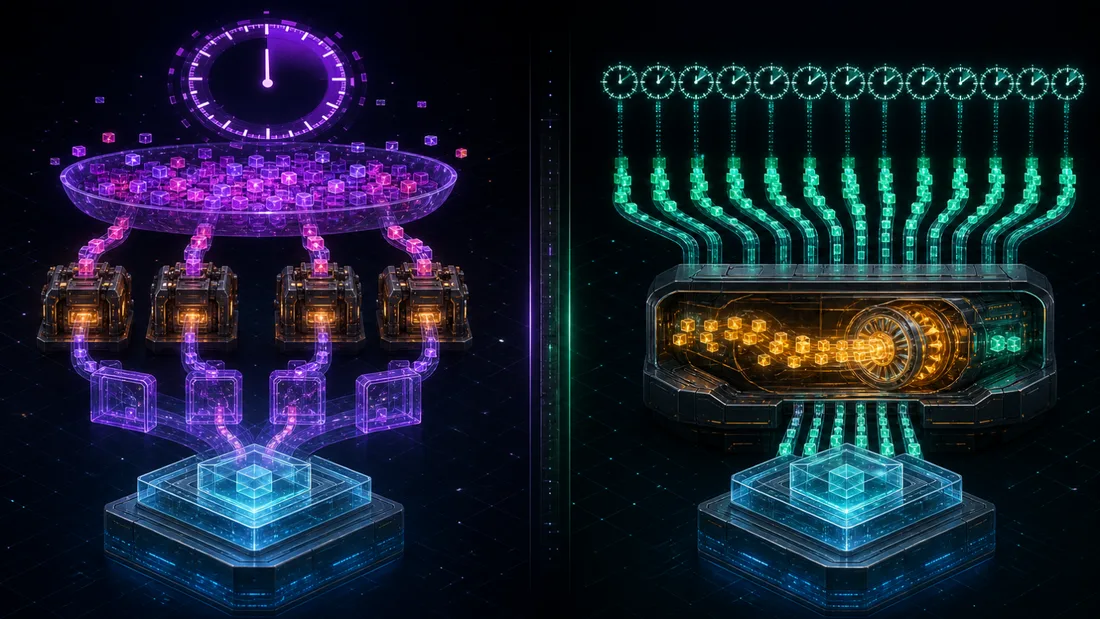
जहाँ एक नया व्यक्ति प्रतिस्पर्धा कर सकता है (और नहीं कर सकता)
आपूर्ति श्रृंखला को एक यथार्थवादी प्रवेश रणनीति पर मैप करें और तस्वीर निराशाजनक लेकिन निराशाजनक नहीं है।
जहाँ आप लगभग निश्चित रूप से प्रतिस्पर्धा नहीं कर सकते:
- निर्माण। बिल्डर परत एक विलंबता-और-प्रवाह ओलिगोपॉली है जिसमें वर्षों के अनुकूलन और अनन्य ऑर्डर-फ्लो संबंध अंतर्निहित हैं। मौजूदा लोगों के खिलाफ एक सामान्य-उद्देश्य वाले बिल्डर के रूप में प्रवेश करना एक पूंजी-गहन हानि है।
- सार्वजनिक, नियतात्मक अवसर। सार्वजनिक परिसमापन, पाठ्यपुस्तक दो-पूल आर्ब्स, कुछ भी जो सौ बॉट समान संख्या में सिमुलेट कर सकते हैं — धारा 3 का अंकगणित कहता है कि अधिशेष प्रस्तावक को नीलाम किया जाता है। आप बेहतर विलंबता वाले लोगों के खिलाफ समय के लिए जीतेंगे। वह एक व्यवसाय नहीं है; वह ट्यूशन है।
- एमईवी के लिए प्रस्ताव। प्रस्तावक के हिस्से को कैप्चर करने का मतलब वैलिडेटर होना है, जिसका अर्थ है हिस्सेदारी। वह पूंजी पर एक उपज खेल है, न कि एक किनारा।
जहाँ एक नया व्यक्ति यथार्थवादी रूप से कर सकता है:
- लॉन्ग-टेल और नई-चेन अवसर। उभरते हुए एल2 और ऐपचेन अपरिपक्व बिल्डर बाजारों, पतले प्रतिस्पर्धा और गलत मूल्य वाले मापदंडों के साथ एथेरियम सीरका 2021 की याद दिलाते हैं। किनारा एक अक्षम स्थल पर जल्दी होना है, न कि संतृप्त स्थल पर सबसे तेज होना।
- कठिन-से-सिमुलेट अवसर। मल्टी-हॉप मार्ग, विदेशी संपार्श्विक जिसका निकास तरलता वास्तव में मूल्यवान होना मुश्किल है, क्रॉस-डोमेन प्ले जो श्रृंखलाओं में फैले हुए हैं। यहां किनारा मॉडलिंग है, विलंबता नहीं — ठीक वही खोजकर्ता कौशल जिसे नीलामी वस्तुनिष्ठ नहीं करती है, क्योंकि जो प्रतिद्वंद्वी इसे गलत मॉडल करते हैं वे इसे सही ढंग से ऊपर बोली नहीं लगाते हैं।
- अपने स्वयं के प्रवाह को सुरक्षित करना। टिकाऊ खाई, धारा 4 के अनुसार, ऑर्डर फ्लो है जिसे अन्य लोग नहीं देख सकते: एक वॉलेट, एक फ्रंटएंड, एक प्रोटोकॉल एकीकरण, एक टेलीग्राम-बॉट उपयोगकर्ता आधार जिसके लेनदेन आपको पहले रूट करते हैं। यह इंजीनियरिंग समस्या से अधिक वितरण समस्या है — और वितरण वह जगह है जहाँ मौजूदा लोग, विरोधाभासी रूप से, कभी-कभी किसी ऐसे व्यक्ति द्वारा हराया जा सकता है जो एक आला दर्शक का मालिक है।
- तनाव की घटनाएँ। जब गैस स्पाइक होती है और आरपीसी विफल हो जाते हैं, तो सीमांत, कम-आपूर्ति वाले ऑपरेटर ऑफ़लाइन हो जाते हैं और अवसर जो सामान्य रूप से शून्य तक नीलाम किए जाते हैं, वे थोड़े समय के लिए फिर से भुगतान करते हैं। मजबूत बुनियादी ढांचा ठीक उसी समय अपना मूल्य अर्जित करता है जब हर किसी का टूट जाता है — दौड़ सबसे अच्छा भुगतान करती है जब दौड़ना सबसे कठिन होता है।
ईमानदार फ्रेमिंग: आपूर्ति श्रृंखला के शीर्ष (सार्वजनिक अवसरों की खोज) सबसे अधिक वस्तुनिष्ठ भाग है, और मध्य (निर्माण) एक खाई वाली ओलिगोपॉली है। एक नए व्यक्ति का यथार्थवादी किनारा किनारों पर है — अक्षम स्थल, कठिन मॉडलिंग, और स्वामित्व वाला प्रवाह — केंद्र में नहीं जहां मौजूदा लोगों और नीलामी ने पहले ही मार्जिन निकाल लिया है।
क्या लेना है
- एमईवी एक आपूर्ति श्रृंखला है, बॉट नहीं। खोजकर्ता → बिल्डर → रिले → प्रस्तावक, और प्रत्येक परत अगले को कुछ बेचती है: बंडल, ब्लॉक, विश्वास, और अंत में वह दुर्लभ चीज — ब्लॉक स्पेस।
- मार्जिन नीचे की ओर स्थानांतरित हो गया। खोजकर्ता चतुर काम करता है लेकिन ब्लॉक-स्पेस नीलामी अधिशेष को उस व्यक्ति को हस्तांतरित करती है जो स्लॉट को नियंत्रित करता है। रिले ~कुछ भी कैप्चर नहीं करता है (एक तटस्थ सार्वजनिक अच्छा); प्रस्तावक/वैलिडेटर स्पष्ट मूल्य कैप्चर करता है, जो स्टेकिंग उपज के रूप में फिर से उभरता है।
- पीबीएस/एमईवी-बूस्ट एक सीलबंद-बोली, प्रथम-मूल्य ब्लॉक नीलामी है, प्रति स्लॉट एक बार चलाई जाती है, क्रमबद्ध, सब कुछ या कुछ नहीं बंडलों पर — और यह एथेरियम ब्लॉक का ~90%-ish बहुमत बनाता है।
- किसी भी सार्वजनिक अवसर पर, खोजकर्ता का मार्जिन ~शून्य तक प्रतिस्पर्धी होता है। अपेक्षित लाभ प्रतिद्वंद्वी खोजकर्ताओं की संख्या में की तरह क्षय होता है; विजेता का अभिशाप इसे और पतला करता है। एकमात्र बचाव वह जानकारी है जिसे अन्य लोग नहीं जानते हैं।
- अनन्य ऑर्डर फ्लो नया खाई है, और ऑर्डर-फ्लो नीलामी — व्यक्तिगत उपयोगकर्ता के लिए महान — बिल्डर बाजार को केंद्रित करती है, "उपयोगकर्ताओं को मूल्य वापस दें" को "ब्लॉक-निर्माण विकेन्द्रीकृत रखें" के साथ तनाव में डालती है।
- सोलाना/जिओ दिखाता है कि कौन से हिस्से आकस्मिक हैं। कोई सार्वजनिक मेमपूल नहीं (गल्फ स्ट्रीम), रिले के बजाय इन-क्लाइंट ब्लॉक इंजन, प्राथमिकता शुल्क और टिप्स, और प्रति स्लॉट एक के बजाय निरंतर सब-सेकंड नीलामी — एक अलग वास्तुकला जो उसी एंडपॉइंट (एमईवी वैलिडेटर/स्टेकर उपज के रूप में) और निजी प्रवाह की ओर उसी केंद्रीकरण खिंचाव तक पहुंचती है।
- एक नया व्यक्ति किनारों पर प्रतिस्पर्धा करता है, केंद्र में नहीं: अक्षम नए स्थल, कठिन-से-सिमुलेट अवसर, स्वामित्व वाला प्रवाह, और तनाव की घटनाएं — कभी भी क्षेत्र के खिलाफ सार्वजनिक अवसर नहीं, और कभी भी सीधे एक बिल्डर के रूप में नहीं।
खोजकर्ता जिसके बंडल इस पूरी मशीन को फीड करते हैं, वह परमाणु मध्यस्थता और फ्लैश ऋण का विषय है; इसके प्राप्तकर्ता छोर पर व्यापारी सैंडविच और मेमपूल प्राइमर का विषय है। यह लेख श्रृंखला का मध्य था — वह हिस्सा जो तय करता है कि पैसा कौन रखता है।
संदर्भ
- फ्लैशबॉट्स प्रलेखन: एमईवी-बूस्ट वास्तुकला, रिले, एमईवी-शेयर, और बिल्डर/खोजकर्ता डॉक्स (docs.flashbots.net)।
- एमईवी-बूस्ट: ब्लॉक-निर्माण आउटसोर्सिंग आँकड़े और रिले/बिल्डर डैशबोर्ड (जैसे mevboost.pics, रेटेड, relayscan.io) — विशिष्ट शेयरों को समय-परिवर्तनशील मानें।
- डियान एट अल। (2019), फ्लैश बॉयज 2.0: फ्रंटरनिंग, ट्रांजेक्शन रीऑर्डरिंग, और डिसेंट्रलाइज्ड एक्सचेंजेज में कंसेंसस अस्थिरता। arXiv:1904.05234 (पीजीए दुनिया जिसे पीबीएस ने बदल दिया)।
- एथेरियम प्रस्तावक-बिल्डर अलगाव और एनश्राइंड पीबीएस (ईपीबीएस) डिजाइन नोट्स और ईआईपी-7732 सामग्री।
- अप्रैल 2023 एमईवी-बूस्ट रिले एक्सप्लॉइट और बाद में अमेरिकी अभियोग (रिले भेद्यता पर फ्लैशबॉट्स पोस्ट-मॉर्टम; डीओजे प्रेस विज्ञप्ति, 2024) — ऊपर चर्चा की गई रिले-विश्वास विफलता।
- जिओ प्रलेखन: जिओ-सोलाना क्लाइंट, ब्लॉक इंजन, बंडल, टिप्स, और मार्च 2024 मेमपूल अवमूल्यन (docs.jito.wtf, jito.network ब्लॉग)।
- सोलाना गल्फ स्ट्रीम, लीडर शेड्यूल, और प्रायोरिटी-फी (कंप्यूट-यूनिट मूल्य निर्धारण) प्रलेखन।
- प्रथम-मूल्य बोली, बोली छायांकन, और विजेता के अभिशाप पर नीलामी-सिद्धांत पृष्ठभूमि (विक्रे 1961; मिल्ग्रोम और वेबर 1982)।